不動産会社オーナーのためのM&A・事業承継コラム
不動産M&Aで会社を売るかどうかは、価格、事業の継続、オーナー自身の退任条件を一緒に見て判断します。管理戸数や売上が似た会社でも、社長交代後に残る利益、保有不動産と借入、買い手が提供できる人材や資金によって、適した承継方法は変わります。
このガイドでは、これから会社売却を考えるオーナーに向けて、公表されたM&A事例、業界動向、事業価値評価と評価倍率の考え方をつなぎ、保有継続から売却後の引継ぎまでを解説します。不動産そのものの売買と、不動産事業を営む会社の承継を区別しながら、自社の事情に合う判断材料を整理してください。
最初に押さえたい3つの判断軸
- 引き継げる収益:現在の社長が離れても、必要な人員と費用を負担したうえで続く利益を確かめる。
- 受け取れる対価:提示額の内訳、入金時期、価格調整、税金・費用を分けて把握する。
- 退任できる条件:個人保証、顧客との関係、残る役割と協力義務の終了条件まで話し合う。
情報確認日:2026年9月14日。公表事例の事実と当センターの分析を区別し、数値計算の例は仮定として示しています。個別の税務・法務・許認可の扱いは、取引内容と関係者の条件に応じて確認してください。
1.不動産M&Aを選ぶ前に、オーナーとして何を実現したいかを決める
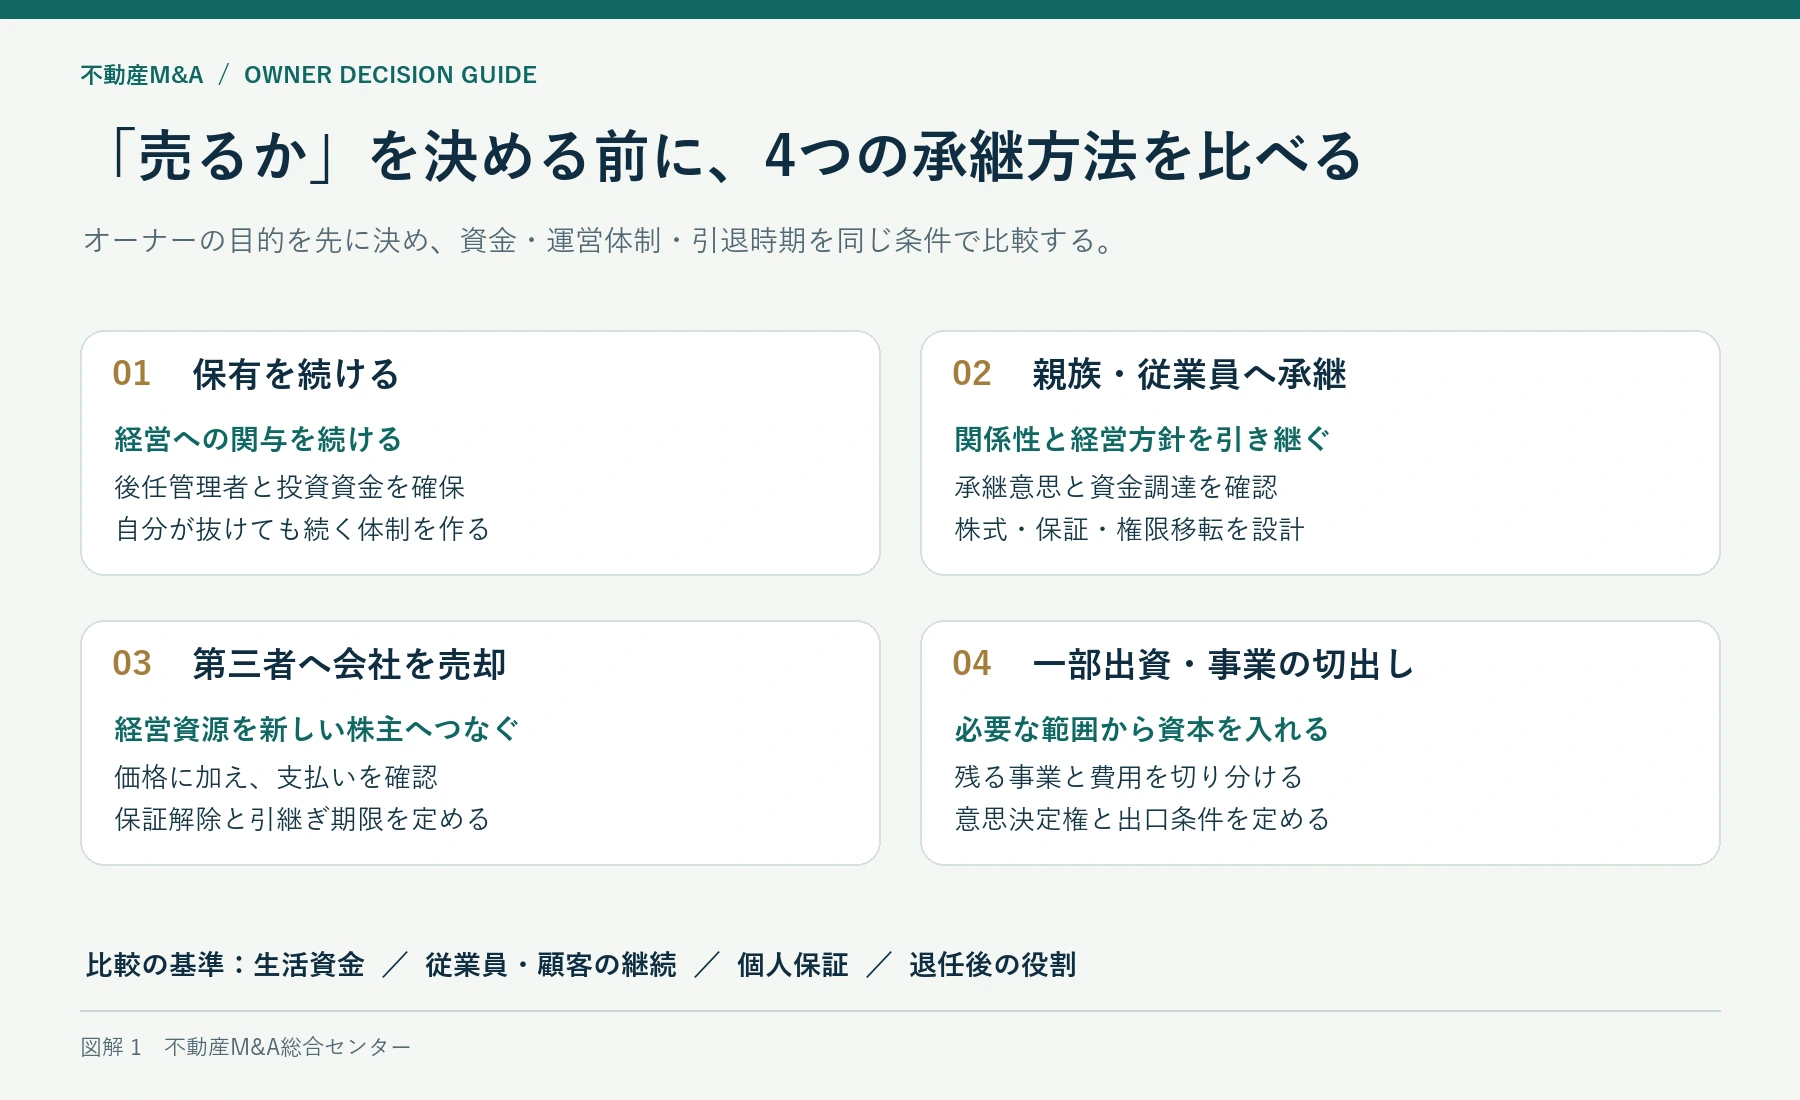
不動産M&Aによる会社売却を考え始めたとき、最初に決めたいのは希望価格よりも、売却後の暮らし方と会社との関係です。経営から完全に離れたいのか、営業には関わりながら管理責任を減らしたいのか、家族の資産形成と従業員の働く場を両立したいのかで、適した相手と取引条件は変わります。株式を全部売ることだけを前提にせず、保有を続ける選択も同じ机の上で比較すると、交渉で守るべき条件が見えてきます。
保有を続ける選択には、次の経営責任を誰が担うかが伴う
会社が黒字であれば、毎年の配当や役員報酬を受け取りながら保有を続けることには合理性があります。ただし、現在の利益が社長自身の長時間労働や個人的な紹介関係に支えられているなら、その状態をいつまで継続できるかを考える必要があります。決算書の利益と、社長が現場を離れた後にも残る利益は別です。将来も保有するという判断には、後任の採用、権限移譲、業務管理への投資も含めておきます。
例えば、賃貸管理会社の代表が夜間の設備トラブルまで引き受けている場合、経営を続けるための本当の課題は売上拡大ではなく、現場対応の責任者を育てることかもしれません。外部委託や管理職の登用によって代表の負担が下がれば、直ちに会社を売る必要は薄れます。一方、任せるための費用を織り込むと利益が大きく減るなら、その事実は将来の不動産M&Aの条件にも関わります。継続と売却を同時に検討する意味はここにあります。
親族承継では、株式の引継ぎと経営の引継ぎを分けて話す
子どもがいることと、子どもが不動産会社を経営する意思や準備があることは同じではありません。会社を残してほしいという親の思いだけで進めると、本人の仕事や生活設計と衝突することがあります。まず確認したいのは、株主として資産を持ちたいのか、代表として従業員や取引先に責任を負いたいのかという違いです。家族の意向を一括りにせず、それぞれが望む役割から話し合いを始めます。
親族への承継が有力であっても、現在の代表が持つ地主との関係、金融機関との交渉、仕入れの判断が短期間で引き継げるとは限りません。後継者が独立して判断する業務を段階的に増やし、代表が介入する条件を決める必要があります。いつまでも重要案件を前代表が決め続けると、従業員は誰に従えばよいか分からなくなります。引継ぎ期間を設ける意味は、名前を変える準備よりも判断権限を移す準備にあります。
家族の資産が会社株式や事業用不動産に偏っている場合は、後継者以外の家族への配慮も論点になります。会社を維持するために必要な資金と、家族が生活のために必要とする資金を混ぜずに整理すると、不動産M&Aによる一部売却や保有資産の見直しも比較しやすくなります。相続や贈与の制度を先に当てはめるより、誰が経営し、誰が何を保有し、誰にどの資金需要があるのかを図にする方が、専門家との相談を具体化できます。
従業員承継は、本人の意欲に加えて資金と組織の条件を確かめる
信頼する店長や幹部に会社を任せたいという希望は、従業員や顧客の安心につながり得ます。すでに営業や管理を担っている人であれば、現場の事情を理解している強みもあります。ただし、優秀な営業責任者が、そのまま資金調達、人事、資金繰りまで担えるとは限りません。社長の仕事を細かく分け、候補者がすでにできること、学ぶべきこと、外部の支援が必要なことを区別しておくと、承継の実現性を見極められます。
もう一つの課題は、株式を取得する資金です。従業員が用意できる金額に合わせて価格だけを下げると、売主の生活設計と合わなくなることがあります。反対に、売主の希望額を優先した無理な返済計画は、会社の運転資金や採用投資を圧迫しかねません。金融機関との相談や段階的な承継を含め、取得後に会社を運営できる条件であるかを確認します。具体的な方法は、株主構成や融資条件を踏まえて設計する必要があります。
候補者本人には、昇進としてではなく、経営者になる選択として検討してもらうことが大切です。勤務時間や収入だけでなく、採用の責任、不採算案件の判断、取引先との難しい交渉まで引き受ける意思があるかを確かめます。断りづらい雰囲気で承諾を得ても、引継ぎ後の迷いは解消しません。本人の意思が固まらない場合に備え、第三者承継の可能性も調べておけば、従業員一人に会社の将来を背負わせずに済みます。
不動産M&Aによる第三者承継では、退任後に残る役割まで比べる
第三者への不動産M&Aは、後継者問題と経営資源の不足を同時に解決する選択肢になります。管理部門を持つ企業と組めば、現場を残しながら会計や人事を補える可能性がありますし、隣接地域の企業であれば営業網や管理拠点を補完できる場合もあります。ただし、相手がどの資源を提供する予定なのかが曖昧なままでは、成長という言葉だけが先行します。買い手の計画を、自社の日々の業務がどう変わるかに置き換えて確かめます。
売却価格が同じでも、すぐ退任できる提案と、数年間の営業継続を求める提案は、オーナーにとって同じ条件ではありません。関与期間、勤務日数、担当顧客、決裁権、報酬、契約終了の条件を合わせて比較する必要があります。売却後も会社に関わりたい場合は、その希望を早い段階で伝えます。完全な引退を希望する場合も、引継ぎのために必要な期間と、通常業務を続ける期間を区別すると、認識のずれを減らせます。
従業員の雇用や社名の維持を重視する場合は、希望の理由も説明してください。地域の家主が慣れ親しんだ屋号を残したいのか、社員の給与体系を急変させたくないのかで、買い手が検討する方法は変わります。あらゆる運営方法を永久に固定する要求は、買い手が事業を引き継ぐ目的と衝突することがあります。守りたい価値を具体化し、実務上の手段には検討の余地を残す方が、合意できる相手を見つけやすくなります。
一部出資や段階的な売却は、残る株主としての設計が必要になる
経営への意欲はあるものの、採用、システム、出店のための資本が足りない場合は、一部の株式を譲渡する方法も候補になります。社長として事業を続けながら、外部の経営資源を取り入れる考え方です。ただし、一部を売る取引と、新株発行で会社に資金を入れる取引では、誰にお金が入るかが異なります。個人の資金確保が目的なのか、会社の成長資金が目的なのかを整理してから、必要な資本関係を検討します。
資本が入った後には、重要な投資、人事、配当、借入を誰が決めるかという問題が生じます。持分割合だけを見て、自分が従来どおり自由に経営できると判断するのは早計です。相手に求める支援、報告義務、同意が必要な事項、意見が対立したときの解決方法を確認します。残りの株式を将来売る場合も、買い取る義務の有無や価格の決め方が曖昧なら、予定した引退時期を実現できない可能性があります。
当センターの見解では、段階的な売却は、決断を先送りするためではなく、成長と退任の道筋を双方が共有できるときに検討すべき方法です。初回の取引条件が魅力的でも、その後にどのような状態を目指すのかが違えば、株主同士の摩擦が生まれます。将来の売却を前提とするなら、業績指標の定義や追加投資の負担も含めて話し合います。自分が残るから安心という感覚を、合意できる運営条件へ落とし込むことが重要です。
2.業態ごとに違う、不動産M&Aで買い手へ引き継ぐもの
不動産M&Aでは、対象が同じ不動産会社でも、管理報酬を積み上げる会社、仲介手数料で収益を得る会社、在庫を仕入れて販売する会社では、承継する経営資源が異なります。複数事業を営む会社は、決算書の合計だけで説明せず、事業ごとの売上、利益、人員、資産、借入を分けてください。全部を一括して売るか、事業を選んで引き継ぐかを考える前提になり、買い手も自社との組合せを判断しやすくなります。
賃貸管理会社の不動産M&Aで引き継ぐ契約と現場
賃貸管理会社の不動産M&Aで最初に聞かれやすいのは管理戸数ですが、その合計だけでは会社の強みを十分に説明できません。物件が狭い地域に集まっているか、遠方に点在しているかで移動時間は変わります。同じ戸数でも、設備対応の頻度、家主への報告方法、管理料の条件によって必要な人員は異なります。売り手は物件別の管理条件と、担当者が実際に行っている仕事を結びつけ、数字の裏側にある業務量を示す必要があります。
家主との信頼関係が代表個人に集中しているなら、担当社員を紹介する順序や、引継ぎ後の訪問計画が大きな意味を持ちます。一方、日常の連絡、修繕提案、定期報告を社員が担っている会社では、その体制自体を評価材料にできます。家主が会社を選んでいる理由を、創業者との付き合いだけで説明しないことが大切です。対応記録や継続年数から、サービスに対する評価がどのように積み上がっているかを確認します。
管理部門だけを引き継ぐ場合には、契約の扱い、家賃の入金先、送金の責任、設備トラブルへの対応を具体的に切り分けます。顧客一覧を渡せば管理事業を移せるというものではありません。また、賃貸住宅管理業では、事業内容や管理規模に応じた登録、業務管理者、受託契約の説明、分別管理、定期報告などが確認対象になります。[8] 契約台帳と実際の運用にずれがあれば、売却準備の段階で整理しておくべき論点です。
仲介会社では、社長の営業力を会社の営業力に変えられるかを見る
売買仲介・賃貸仲介会社の不動産M&Aでは、店舗の立地や広告の出稿量よりも、安定して相談を獲得し、成約につなげる仕組みが重要です。紹介、既存顧客、ポータルサイト、自社サイト、提携先といった経路ごとに、どの担当者が対応しているかを把握します。売却を機に社長や主要営業職が抜ける場合、買い手が引き継げるのは店舗の看板だけにならないかを確認しなければなりません。顧客との接点を組織で維持できることが強みになります。
営業成績の高い社員がいる会社では、その人を拘束する発想よりも、働き続けたいと思える環境を買い手と設計する方が現実的です。成果に応じた報酬、営業活動の裁量、案件の配分、管理職への登用など、本人が重視する点を整理します。売却の話を誰にいつ伝えるかは慎重に決める必要がありますが、買い手との協議では主要人材の役割を曖昧にしないことが大切です。人員表だけでは、営業組織の継続性は伝わりません。
仲介と管理を両方営む会社には、管理物件の家主から売却相談が生まれる、売買の顧客から新たな管理を受託するといった相互関係があります。仲介部門だけを売ると、こうした接点がどう変わるかを確認してください。部門別の利益を単純に切り分けるだけでは、全体として生まれていた価値を失う場合があります。分割して売る提案を受けたときは、残す事業の集客、紹介、社員配置への影響も同時に検討します。
買取再販会社では、販売在庫と次の仕入れの再現性を分ける
買取再販会社の不動産M&Aでは、売却時点の在庫物件が魅力的であることと、会社が継続的に利益を生むことを分けて説明します。買い手が評価するのは、今ある物件だけでなく、仕入れ経路、改修の判断、施工体制、販売方法、資金回収までの運営です。代表の目利きだけで仕入れが決まっている場合、引退後の案件選別を誰が担うのかが論点になります。採算のよい案件の特徴だけでなく、見送る基準が残されていることも重要です。
売却直前に在庫を増やして売上規模を見せようとすると、買い手の必要資金や審査対象も増えます。仕入れから販売まで時間がかかる案件は、価格変更や追加工事の判断が引継ぎ期間に重なる可能性があります。物件ごとに取得時期、改修状況、販売計画、借入、担保、販売上の課題を整理し、どこまで売り手が進めるのかを決めておきます。売却時点で持っている在庫をすべて残すことが、常に最善の条件になるわけではありません。
施工会社や販売協力先との関係も、会社が持つ経営資源として確認します。口頭の約束や代表同士の個人的な配慮に頼る条件は、買い手が同じように利用できるとは限りません。発注、検収、変更工事、支払の流れを記録し、外部委託先ごとの役割を明らかにします。安い工事費を強調するだけでなく、品質、納期、対応可能な地域を説明できれば、買い手は取得後の事業計画を現実的に作りやすくなります。
不動産M&Aで保有物件を残すか、会社と一緒に引き継ぐかを考える
賃貸ビルやマンションを保有する会社では、会社そのものを売る目的と、特定の物件を売る目的を明確にします。株式を売却する方法と、会社が不動産を売却する方法では、引き継ぐ対象や資金が入る先が異なります。どちらが適するかは、物件構成、借入、株主の意向、売却後の事業計画によって変わります。税負担だけを先に比較せず、誰がどの資産と責任を持つ状態を目指すのかを整理する必要があります。
創業者個人が所有する店舗を会社が借りている場合、その不動産は会社株式に当然含まれるわけではありません。会社だけを売り、物件は保有して賃貸を続けるなら、買い手が事業を続けられる賃貸条件を話し合います。賃料、修繕、更新、退去の条件が不明確だと、買い手は店舗運営の費用を見積もれません。オーナー個人の不動産収入を確保する希望と、会社の利益を維持する条件を別々に説明することが大切です。
保有物件の中に、事業に不可欠な資産と、将来の整理を予定している資産が混在していることもあります。買い手が必要としない物件まで含めると、候補が限定されたり、調査や資金調達に時間がかかったりします。ただし、取引直前の資産移動は税務や契約、融資条件に影響するため、希望だけで先に実行しないでください。譲渡対象の候補を複数整理し、それぞれの条件と実行可能性を専門家と確認して進めます。
開発会社では、進行中の案件と将来の企画力を引き継ぐ
開発事業の会社には、すでに完成した物件だけでなく、用地取得の途中、設計中、建築中、販売前など、異なる段階の案件があります。利益が出る時期と資金が必要になる時期も案件ごとに違います。会社を売る際には、進行状況、残る判断、関係者との約束を一覧にして、売却後に誰が責任を持つのかを確認します。買い手にとって魅力的な計画でも、取得直後に大きな追加資金が必要なら、条件の検討が変わります。
企画担当者、設計者、施工会社、地主、金融機関との連携が強みである場合は、関係の継続条件を確かめます。代表が間に入らなければ関係者の意見がまとまらない状態なら、プロジェクトごとの引継ぎが必要です。どの会議に誰が参加し、どの資料で判断しているかを残しておくと、買い手は事業を止めずに理解を進められます。単に案件一覧を渡すだけでなく、意思決定の経緯が追えることが承継の負担を下げます。
3.不動産M&Aの判断に、最新の業界動向をどう使うか
地価が上がる局面でも、保有資産とサービス事業の価値は分ける
2026年の地価公示では、全国平均の年間変動率は住宅地で2.1%、商業地で4.3%の上昇でした。全用途平均は2.8%の上昇で、三大都市圏と地方圏では変動の幅に差があります。[1] これは標準地の土地価格の動きを示す情報です。不動産会社の株式価格や営業権の上昇率を示すものではなく、自社が保有する土地や商圏の事情を確認するための入口として使うのが適切です。
保有型の会社では、土地価格の上昇によって資産の含み益が増えていても、建物の修繕や賃貸条件が収益を左右します。買取再販型では、販売価格が上がる一方、次の仕入れに必要な資金も増える可能性があります。仲介型では物件価格の上昇があっても、成約件数や集客費の変化を併せて見る必要があります。地価上昇という同じニュースでも、売り手が準備すべき説明は、会社がどこで利益を得ているかによって変わります。
当センターの見解では、地価上昇期の売却資料は、資産の評価と日常の事業収益を別のページで示す方が交渉しやすくなります。含み益を強調しすぎると、管理や仲介の組織が持つ価値が埋もれてしまうためです。逆に、物件の時価や修繕の必要性を確認せず、利益の説明だけで保有会社を売ろうとしても、買い手の調査は進みません。商圏や物件の動向を、自社の収益構造に結びつけて説明することが求められます。
金利環境の変化が不動産M&Aの実行条件に与える影響
日本銀行が2026年7月31日に公表した金融市場調節方針は、無担保コールレートの翌日物を1.0%程度で推移するよう促すものでした。[4] この水準が、個別企業の借入金利や買収資金の金利と同じになるわけではありません。ただし、売却条件を考える際には、買い手がどの資金で代金を払い、取得後の会社がどの収益で事業を続けるのかを確認する必要があります。
売り手ができる準備は、金利の予想を当てることより、借入の内容と返済財源を説明できる状態を作ることです。金融機関ごとの借入残高、返済期限、担保、保証、固定金利か変動金利かを一覧にします。販売在庫が返済原資になる会社では、物件ごとの売却見通しも関連します。毎月の管理収入がある会社でも、預かっている家賃と自社が使える資金を混ぜて示すと、買い手は返済余力を正しく判断できません。
不動産M&Aで買い手から高い金額を提示されても、融資の前提が未整理であれば、そのまま実行できるとは限りません。資金調達が取引の条件になるか、審査に何が必要か、いつまでに見通しが立つかを確認します。複数候補を比べる際には、価格の大小に加え、必要資料や意思決定の進み方を見ると、実現性の違いが分かります。金融環境の変化を理由に急いで決めるより、自社から提示できる情報の精度を上げることが交渉の支えになります。
空き家の増加は、相談を事業へつなぐ体制があって初めて機会になる
2023年の住宅・土地統計調査の確報では、全国の空き家は900万2千戸、空き家率は13.8%でした。[3] この空き家には賃貸用や売却用、別荘なども含まれており、すべてが放置された住宅という意味ではありません。また、全国の空き家率は、自社管理物件の空室率とは異なります。数字を将来の受託可能戸数に置き換える前に、対象となる地域や住宅の状態を確認する必要があります。
地域の不動産会社には、所有者からの相談を受け、管理、売却、賃貸、修繕などの選択肢をつなぐ役割があります。ただし、相談件数が増えても、所有者の意思確認や改修費の問題で事業化できない案件もあります。買い手へ説明するときは、空き家への対応実績を単なる件数で示すより、相談から受託までの流れと、途中で進まなくなる理由を整理します。担当者が変わっても案件を追える仕組みがあれば、引継ぎ後の運営を描きやすくなります。
空き家対応を新たに始めるべきかは、売却予定時期との関係で考えます。すでに相談窓口や協力先があり、既存の管理業務と結びつけられるなら、事業の説明を厚くする材料になり得ます。一方、売却直前に新規事業として始めると、費用だけが先行し、収益化までの検証が間に合わない場合があります。市場の大きさを語るだけでなく、自社が対応できる地域、作業、費用負担を明らかにすることが売り手の準備になります。
人手不足への対応は、買い手との相性を見分ける軸になる
2026年版中小企業白書は、生産性向上に向けた取組として、成長投資や事業承継・M&Aによる付加価値の増加と、AI活用・デジタル化による業務の効率化を扱っています。[5] これを不動産会社に当てはめる際は、何人減らせるかだけで考えないことが大切です。家主への説明、入居者の相談、現場での判断を誰が担うのかを残しながら、共通業務の負担を減らせる相手かを見ます。
例えば、請求、送金、報告書作成の仕組みを買い手と共通化できれば、社員が家主への提案に使う時間を増やせる可能性があります。一方、業務フローを確認せずにシステムだけを置き換えると、繁忙期に処理が滞ることも考えられます。売り手は現在の業務を、毎日、毎月、更新時、トラブル時に分けて示すとよいでしょう。買い手がどの部分を支援できるかが具体的になり、人員体制の議論も進めやすくなります。
不動産M&Aの準備にAIやデジタル化を取り入れる場合も、導入したツールの数を強調する必要はありません。契約書、顧客履歴、修繕記録が整理され、必要な人が安全に参照できる状態の方が、引継ぎには役立ちます。入力された情報の正確性を誰が確認するのか、担当者が退職しても運用を続けられるかを決めます。買い手が利用する仕組みに移せるデータであることも、独自システムの機能と同じくらい大切な検討事項です。
競争環境と不動産M&Aのルールを、候補選びの基準へ落とし込む
国土交通省の調査によると、2025年3月末の宅地建物取引業者数は13万2,291業者で、前年度より1.3%増加しました。[2] これは免許業者数であり、不動産M&Aの件数を示す統計ではありません。売却オーナーが読み取るべきなのは、免許や店舗の存在だけで会社の違いを伝えるのは難しいという点です。地域で相談を受け続ける理由や、採用した社員が仕事を覚える仕組みまで示す必要があります。
地域への新規参入を考える買い手にとっては、顧客を開拓し、人を採用し、協力先を探す時間を短縮できることが取得の理由になり得ます。ただし、その便益がすべて売却価格に反映されるとは限りません。相手が何に困っているのかを聞き、自社の資源がどこで役立つかを確認します。全国的な知名度だけで候補を選ぶより、対象地域や業態でどのような事業を続けたい相手かを見極めることが、承継後の方向性を合わせる助けになります。
中小M&Aガイドライン第3版では、手数料や業務内容の説明に加え、買い手の適切性、最終契約の履行、経営者保証の扱いなどが重視されています。[6] 売り手側でも、価格の説明だけで安心せず、支払方法、保証に関する協議、取得後の経営方針を確認します。特に、株式を売却すれば個人保証が自動的に外れるとは考えないでください。保証先の金融機関との調整を、取引後に残す曖昧な約束にしないことが重要です。
4.不動産M&Aの時期と準備投資を、会社の負担と効果から考える
業績がよいときには、その利益が続く理由を残しておく
大きな売買仲介案件や保有物件の処分で利益が増えた年は、売却を検討しやすくなります。ただし、買い手は翌年以降も同じ利益が生まれるのかを確認します。好調な決算を見せるだけでなく、通常の案件、特別な案件、翌期に持ち越した案件を分けて説明することが大切です。一時的な利益があっても、隠したり過小に扱ったりする必要はありません。何が繰り返せて、何がその年だけの要因かを明らかにします。
反対に、業績が弱い時期でも、売却を検討できないとは限りません。採用の遅れ、店舗移転、広告運用の変更など、原因が特定でき、改善の見通しを説明できる場合があります。ただし、回復を待つために追加費用や代表の負担が増え続けるなら、時間をかける合理性を見直す必要があります。売上が戻るという期待と、改善のために実行している施策を区別すると、現時点の交渉と継続運営を比較しやすくなります。
最初の準備投資は、日常業務にも効果があるものから選ぶ
不動産M&Aを考え始めた段階では、月次会計、管理契約の台帳、株主関係の資料、借入一覧、従業員の役割表など、基本情報の整理を優先します。立派な会社紹介資料を作っても、元となる数字や契約が確認できなければ、調査の段階で説明が止まります。既存資料を集め、更新日と担当者を決めるだけで改善することもあります。外注を考える場合も、どの不足を解消するための費用なのかを明確にしてから依頼します。
管理契約書の電子化であれば、売却調査の効率化に加え、日常の問い合わせ対応や更新管理にも役立ちます。経理の締めを早める作業は、資金繰りの把握にもつながります。このように、売却の有無にかかわらず会社に効果が残る準備から着手すると、途中で方針が変わっても無駄になりにくくなります。ただし、書類を画像にするだけでは検索しづらいため、物件、契約相手、契約期間など、必要な情報で探せる状態を目指します。
準備に必要な時間は、社長だけでなく現場の負担も含めて考えます。繁忙期に全契約の入力を求めると、顧客対応が遅れる可能性があります。必要な情報の優先順位を決め、対象を分けて進める方が継続しやすいでしょう。資料の保管場所やアクセス権も決めておくと、売却の検討が広く伝わるリスクを抑えながら整理できます。限られた担当者で準備を進める場合ほど、誰が何を更新するかを明確にすることが大切です。
社長への依存を減らす投資は、役割を置き換えられるかで見る
社長が抜けても会社が続く状態は、引退を望む売り手にとって大きな準備目標です。ただし、幹部を一人採用すれば実現するとは限りません。家主対応、仕入れ判断、採用面接、資金繰りなどを分け、任せる順序を決めます。担当者に情報や決裁権を渡さず、責任だけを移しても運用は続きません。代表が判断を引き取った案件は理由を記録し、どの基準が共有できていなかったかを見直すと、引継ぎの課題が具体化します。
高額な管理職採用を検討するときは、その人に期待する役割と、売却後の体制との相性を確認します。買い手が管理部門を提供する想定なら、同じ機能を売却直前に増やす必要があるかは検討の余地があります。一方、家主や社員との関係を担う現場責任者が不足しているなら、早い登用に意味があります。採用や教育の効果が表れる時期と、売却を希望する時期を並べ、社長の負担が実際にどう変わるかで判断します。
準備の過程で特定社員に仕事が集中した場合は、その人が新たな承継上の弱点にならないようにします。副担当者を置き、重要な判断や顧客対応の履歴を共有し、休暇中でも業務が続くかを確かめます。社長から一人の幹部へ依存先を移しただけでは、組織としての継続性は十分に高まりません。大規模な制度変更をしなくても、日常の担当交代や月次確認を通じて、引継ぎ可能な範囲を広げることができます。
大きな設備更新や新規出店は、買い手に任せる余地も残す
売却前に店舗を改装し、基幹システムを入れ替えれば、会社が魅力的になると考えるかもしれません。しかし、買い手に既存の運用やブランド方針があれば、取得後に変更される可能性があります。長期契約や解約費用が残る投資は、条件交渉の論点にもなります。安全や業務継続に必要な対応は進めつつ、売却価値の向上だけを目的とする大型投資は、その効果と買い手が利用できる範囲を確かめて判断します。
新規出店も、売上規模を増やす一方で、立ち上げ損失、人員配置、賃貸契約などの負担を伴います。すでに需要が確認でき、既存店舗と連携できる計画なのか、売却資料を大きく見せるために急いでいるのかを見直してください。未実行の計画を買い手へ提示し、相手の資源で進める余地を残すこともできます。計画の価値を説明するには、出店候補、需要の根拠、必要な人員、既存店への影響が整理されていることが前提になります。
不動産M&Aの実行までの期間が短い場合は、投資の回収だけでなく、導入直後の混乱を誰が処理するかも考えます。新しい仕組みが定着する前に代表や担当者が変わると、効果の検証が難しくなります。更新が必要な設備や契約を一覧にしておけば、買い手は取得後の費用を見積もれます。未対応の課題をゼロにしてから売る必要はありませんが、課題を知らないまま引き渡すのではなく、内容と判断期限を共有できる状態にしておくことが重要です。
不動産M&Aの準備を終える条件と引継ぎ計画を決める
売却準備は、完璧を目指すといつまでも終わりません。月次数字が確認できる、主要契約を探せる、代表の担当業務を説明できる、譲渡対象と希望条件が整理できるなど、候補探索に進むための条件を決めます。その後に買い手の関心に応じて調査を深めればよい項目もあります。最初からすべての資料を同じ精度で作ろうとするより、意思決定に必要な情報を先に整える方が、準備と通常業務を両立しやすくなります。
引継ぎについても、売却が決まってから考えるのでは遅れる作業があります。管理会社なら最初の家賃送金、家主への報告、緊急連絡の責任者を確認し、仲介会社なら進行中の案件の担当と判断権限を整理します。中小企業庁も、M&A後の統合に向けた分析ワークシート、アクションプラン、統合方針書を公表しています。[7] こうした考え方を利用しながら、自社で止められない業務から引継ぎの順番を決めます。
代表が売却後に協力する予定なら、対応する業務、期間、連絡方法、買い手側の窓口を明らかにします。困ったらいつでも連絡してよいという約束だけでは、退任後も判断が戻り続ける可能性があります。家主への同行が終わったら担当社員へ移す、月次処理が安定したら確認頻度を減らすなど、役割を終える条件を設けます。準備の費用対効果は、価格への影響だけでなく、売却後に望んだ生活へ移れるかという観点からも判断できます。
5.不動産M&Aの公表事例から、売り手が確認すべき条件を読む
不動産M&Aの事例を自社の売却に役立てるには、買い手と売り手の社名、取得金額だけで判断せず、何を引き継ぐ取引だったのかを確認する必要があります。会社を引き継ぐ目的が、地域の管理基盤、人材、不動産そのもの、開発機能のいずれにあるかによって、価格の組み立ても承継後の経営も変わります。ここでは、当事会社が公表した事実と、本稿のアドバイザーとしての考察を分けて整理します。
不動産M&Aで後継者問題に対応したマンション管理会社の承継
穴吹ハウジングサービスは、2022年3月18日付で都市ビルサービスの全株式を取得したと発表しています。対象会社は愛知県でマンション管理などを営み、公式発表では、後継者問題に対応して事業を継続するため譲渡先を探していたと説明されています。買い手は中部地方での事業拡大を進めており、株式の譲受対価は非公開です。[9]
本稿が注目するのは、売り手の「会社を続けたい」という課題と、買い手の「その地域で事業を広げたい」という方針が結び付いている点です。同じ会社でも、すでに近隣で十分な管理基盤を持つ買い手と、そこを重点地域に定めた買い手とでは、必要とする理由が異なります。売り手は会社案内だけでなく、拠点の位置、管理対象の分布、移動時間、担当者の経験を整理しておくと、相手との適合性を検討しやすくなります。
マンション管理会社の場合、株式を引き継いでも、担当フロントと管理組合の関係が自動的に強くなるわけではありません。管理員の配置、理事会への対応、設備会社との連絡、会計業務の締め日など、日々の運営が続く仕組みが必要です。オーナーの手元だけに集まっている苦情対応や修繕相談の情報を、引継ぎ可能な形にしておくことには、会社の継続性を説明する意味があります。
この事例から「後継者がいなければ誰でも希望額で売れる」と読むことはできません。むしろ、後継者問題が表面化する前から、管理委託契約、更新時期、担当者、未解決事項を一覧にし、社長交代後の運営を示すことが重要です。本稿では、承継を急がずに済む期間を確保すること自体が、相手の選択肢と条件交渉の余地を守る準備だと考えます。
ピカソグループに見る、不動産M&Aの予定価格と確定価格
日本エスコン(当時)は2021年10月29日、ピカソを含む不動産賃貸事業グループ8社の全株式取得完了を発表しました。最終的な株式取得価格は304億円、諸費用概算を含む総額は305億円です。当初発表の予定総額299億円とは異なります。取得完了の開示では、保有不動産を時価評価した時価純資産額に基づく価格算定が説明されています。[10][11]
この取引を地域の管理受託会社の相場に直接当てはめることはできません。自社で物件を保有して家賃を得る会社と、外部の物件オーナーから管理料を受け取る会社では、貸借対照表と資金需要が大きく違うからです。物件保有型では、不動産の時価、借入、担保、修繕負担などを踏まえた資産と負債の把握が価格の中心になります。
不動産M&Aの売り手が参考にできるのは、ニュースに書かれた「取得総額」をそのまま自分の受取額と比べないことです。株式対価、専門家への費用、借入の借換資金はそれぞれ性質が異なります。さらに、基本合意段階の提示額と、最終契約や実行日に確定する額が一致するとは限りません。価格を比較するときには、どの時点の、何を含む数字かを揃える必要があります。
この事例の価格変更理由を、売り手の交渉成功や資産価値の上昇と断定する根拠はありません。本稿の見解は、売り手自身も不動産一覧と借入一覧を結び付け、買い手が価格を確認する過程を追える状態にするべきだということです。物件ごとの収支、設備更新予定、敷金・保証金、境界や権利関係の資料が分散していると、価格の議論が進んでも、条件を確定する段階で確認が滞ります。
JPMCシンエイの公表値から、取得後の改善計画を考える
JPMCの2024年12月期第1四半期決算補足説明資料は、2021年7月に完全子会社化したJPMCシンエイについて、M&A時点81.3%だった入居率が2024年3月末に91.1%となったことを示しています。差は9.8パーセントポイントです。同社はリフォームや募集のノウハウを用いた改善を説明しています。これは当事会社による、対象と時点を限定した公表値です。[12]
売却を考える管理会社のオーナーにとって、この事例の示唆は「空室があるから価値がない」と決めつける必要がないことです。ただし、空室が改善余地として評価されるには、なぜ空いているのか、どの程度の修繕が必要か、貸主が投資できるのか、賃料と募集条件をどう変えるのかまで説明できることが前提になります。空室率だけを見ても、その答えは出ません。
一方で、買い手の資金、人材、商品を使って初めて実現する改善を、売り手の現在の利益として計上することは適切ではありません。買い手は改修費、システム変更、立上げ期間の負担を引き受けます。本稿では、現状の会社が継続して生む利益と、相手が引き継いだ後に追加で生み出せる利益を分けることが、価格交渉を前に進めると考えます。
不動産M&Aの買い手面談では「管理戸数を増やしていきます」という説明だけでなく、既存物件の稼働を誰が確認するか、修繕提案を誰が担うか、担当者の業務がいつから変わるかを確認したいところです。改善を急ぐあまり、これまでの貸主との関係や従業員の仕事の進め方に負担がかかる可能性もあります。買い手の計画を、現場で動かせる人員と時間まで具体化することが大切です。
Liv-upとフットワークの事例は、取得後の変化まで見る
Liv-upは2022年7月8日にフットワークの株式を取得しました。取得後、売買仲介・賃貸事業を別法人の株式会社Footworkへ吸収分割しています。そのうえで、2023年4月14日に元の株式会社フットワークの株式を譲渡しました。2023年9月期決算短信では、Footworkは引き続きグループの一員として事業基盤を強化すると説明されています。[13][14]
この不動産M&A事例では、法人株式の売却と、事業がグループに残ることを分けて読む必要があります。同社は元のフットワークの株式譲渡について、経営資源の選択と集中を理由として説明しています。したがって、当初取得した事業全体を再売却した、または当初のM&Aが失敗したと断定することはできません。売り手は法人の所有関係だけでなく、どの事業・契約がどの法人へ承継される計画かを確認することが重要です。
社名、拠点、従業員の処遇、創業者の役割について希望がある場合は、「大切にします」という表現を、対象、期間、変更時の協議方法に分けて確認します。事業方針を無期限に固定する約束は相手にも重い条件です。売り手が守りたいものを優先順位にして伝えれば、買い手も引き受けられる約束と、将来の判断を残したい事項を整理しやすくなります。
事例を読む際の判断軸は、売却金額の大小だけではありません。承継課題を解く相手だったか、何を評価した価格だったか、実行後の運営がどう説明されているか、後年の変更があるかを確認します。公表事例を自社の検討に使う価値は、見かけの類似性から価格を推測することより、面談と資料準備で確かめるべき事項を増やせることにあります。
6.不動産M&Aで評価される収益を、社長交代後の姿から考える
不動産M&Aの初期相談で示される利益は、直近決算の営業利益であることが多いでしょう。しかし、売り手が価格を考えるうえで確認したいのは、社長が交代しても、必要な人員と費用を負担したうえで残る収益です。今の利益が少なく見える場合にも、多く見える場合にも、承継後の経営を具体化すると評価の前提が変わります。
オーナーが担っていた仕事を、費用と役割に分ける
社長が営業、仕入れ、管理、採用、クレーム対応まで担う会社では、役員報酬だけを利益に足し戻すと承継後の人件費を過小評価します。退任によって報酬が減っても、後任責任者や外部人材の採用費が必要になるためです。「社長の報酬がなくなる」という説明の前に、「社長の仕事を誰がどの程度引き継ぐか」を整理してください。
例えば、社長が毎週の貸主面談、仕入れ判断、重要顧客への訪問を担当しているなら、仕事を一週間の予定表に落とし込みます。引継ぎ可能な仕事、一定期間の同席が必要な仕事、社長固有の人脈に依存する仕事に分けると、後任者に必要な能力と期間が見えてきます。この作業は、人件費調整の根拠になるだけでなく、売却後に社長がどこまで関与するかを決める材料になります。
不動産M&Aで確認するオーナー依存度は、一つの点数にするより、具体的な取引先と業務で説明する方が役立つと考えます。「営業は社長次第」とまとめると会社全体の不確実性に見えますが、実際には、日常の管理収入は担当者が維持し、特定の大型売買だけが社長に依存しているかもしれません。依存する部分を限定できれば、会社の強みも伝わりやすくなります。
管理収入、仲介収入、物件売却益を一つに混ぜない
不動産会社の年間利益は、収入の種類によって再現性が異なります。管理料には契約継続の確認が必要で、仲介手数料には紹介経路や担当者、物件売却益には在庫と仕入れ条件の確認が必要です。すべてを「不動産売上」としてまとめると、買い手が継続利益と変動利益を判別するために追加資料を求めることになります。
管理料も、戸数だけで安定性を判断できません。同じ戸数でも、一人の貸主に集中している場合と、多数の貸主に分散している場合では解約の影響が違います。管理料率、空室時の課金、更新料、付帯サービス、修繕受注の範囲も異なります。貸主別・契約別に売上と粗利を見せることで、何が毎月継続する収益なのかを説明できます。
仲介を中心とする会社は、成約件数だけでなく、その手前の流入経路を整理します。既存貸主の紹介、法人契約、ウェブ問い合わせ、広告、社長の個人紹介では、承継後の維持方法が違うからです。広告費を一時的に抑えて増えた利益がある場合、問い合わせ減少が翌期に表れることもあります。利益と集客費用を別々に見ず、案件獲得の流れと合わせて説明することが必要です。
不動産M&Aの調整後利益は、足し戻しと減額の両方で作る
次の表は、実在する会社の数値ではない説明用の仮定です。直近決算に近い数字から、承継後に必要な費用を反映した利益を考える過程を示しています。すべての会社に同じ調整を当てはめるものではなく、調整の可否は契約、実際の業務、根拠資料を確認して判断します。
| 説明用の調整項目 | 年額 | 確認する理由 |
|---|---|---|
| 出発点となる営業利益 | 2,500万円 | 直近期の帳簿上の利益を仮定 |
| 承継後に不要となる役員報酬 | +1,200万円 | 実際の退任と支給終了が前提 |
| 後任責任者の人件費 | -900万円 | 社長の仕事を代替する必要費用 |
| 今回限りと確認できる移転費用 | +300万円 | 継続発生しないことを確認 |
| 関連当事者への賃料の適正化 | -100万円 | 現行賃料が相場より低い想定 |
| 説明用の調整後営業利益 | 3,000万円 | 2,500+1,200-900+300-100 |
この例では、役員報酬の足し戻しだけなら利益が大きく増えますが、後任人件費と賃料の補正まで入れると、調整後営業利益は3,000万円です。売り手に都合のよい調整だけを並べると、確認作業の段階で差し戻されます。必要費用まで織り込んで説明すれば、評価額に賛成してもらえるとは限らなくても、前提の議論は進めやすくなります。
ここでの3,000万円は営業利益です。減価償却費を加えたEBITDAとは異なり、後の章で使用するEBITDAの仮定例と同一会社の連続した計算ではありません。指標の名前を明示することは、評価資料を読み違えないための基本です。相手から「利益の何倍」と提示された場合にも、営業利益、経常利益、税引後利益、EBITDAのどれを指すのかを確認しましょう。
個人所有不動産の賃料は、会社とオーナーの両側で確認する
社長個人の建物を会社が借りている場合、株式を売却しても、建物の所有権が一緒に移るとは限りません。株式対価だけを見ると高い条件でも、賃料の減額、修繕負担の変更、短い契約期間がセットなら、売却後のオーナーの収入は変わります。会社の価値評価と、個人の不動産賃貸条件をつなげて検討する必要があります。
賃料を相場より低くすることで会社の利益を増やした場合、買い手がその利益を継続前提として評価することがあります。逆に、相場より高い賃料には利益の調整を求める可能性があります。どちらの立場でも、根拠となる近隣事例、面積、契約期間、修繕区分を整理し、株式売却契約と賃貸借契約が矛盾しないように協議することが重要です。
買い手だけが実現できる利益を、交渉材料として整理する
共通システムの利用、保険や設備サービスの提供、修繕発注の集約、近隣拠点との人員配置などは、買い手によって実現可能性が変わります。こうした効果は、会社単独の収益とは別に整理します。「大手だから高く買える」と考えるより、相手がどの機能を持ち、自社のどの課題を解けるかを確認する方が、実際の提案につながります。
売り手が提示できるのは、効果を検証するための情報です。例えば、修繕対応の件数、外注費、対応日数、未受注となった理由が揃えば、買い手は自社機能を組み合わせた計画を作れます。逆に「まだ伸びる余地が大きい」という説明だけでは、計画を数値にするには足りません。伸びしろと、その実現に必要な費用・担当者・期間をセットにすることが交渉の出発点です。
不動産M&Aの価格協議では、会社単独で維持できる利益を価格の共通の土台とし、買い手固有の追加価値を相手ごとの協議事項にすることを勧めます。売り手の希望額の根拠と、買い手が取得後に取り組む仕事が分かれれば、どこで評価が一致し、どこで条件が折り合わないのかを確認できます。価格の差をすべて「倍率が低い」という一言にまとめないことが大切です。
7.不動産M&Aの評価倍率は、利益の定義と株式対価への調整をセットで読む
「不動産会社は何倍で売れるのか」という疑問に、一つの数字だけで答えることはできません。保有不動産の比重、利益の再現性、成長のために必要な資金、顧客の集中、経営者への依存によって、比較する会社も評価方法も変わるからです。売り手にとって必要なのは、高い倍率を見つけることと同時に、その倍率で何を計算しているかを理解することです。
不動産M&AのEV/EBITDA倍率と、株式価値に対する倍率を混同しない
EV/EBITDAは、事業の価値を表すEVと、金利・税金・減価償却の影響を調整した利益指標であるEBITDAを対応させて見る方法です。営業利益を出発点とする場合、通常は減価償却費等を加えて考えますが、調整内容や会計処理は資料ごとに確認します。EBITDAが手元現金と同じになるわけではなく、設備投資、運転資金、税金の支払は別に生じます。
PERは株式価値と税引後利益の対応を見る指標で、EV/EBITDAとは分子も分母も異なります。時価純資産に営業権を加える考え方も、利益に倍率を掛けて事業価値を算出する方法と同一ではありません。「他社は5倍だった」という話を比較材料にするには、何の利益に掛けた5倍で、算出結果が事業価値なのか株式価値なのかを先に確認する必要があります。
また、取得価格を営業利益で割った数値が計算できても、それをEBITDA倍率とは呼べません。不動産M&Aの公表案件では、グループ会社間の内部取引、決算期の相違、不動産の時価、現金・負債の扱いが十分に見えないこともあります。本稿の公表事例から実際の取引倍率を逆算して業界の相場とすることはせず、以下では計算の意味を理解するための仮定を使います。
3倍・5倍・7倍を使った感応度は、相場表ではない
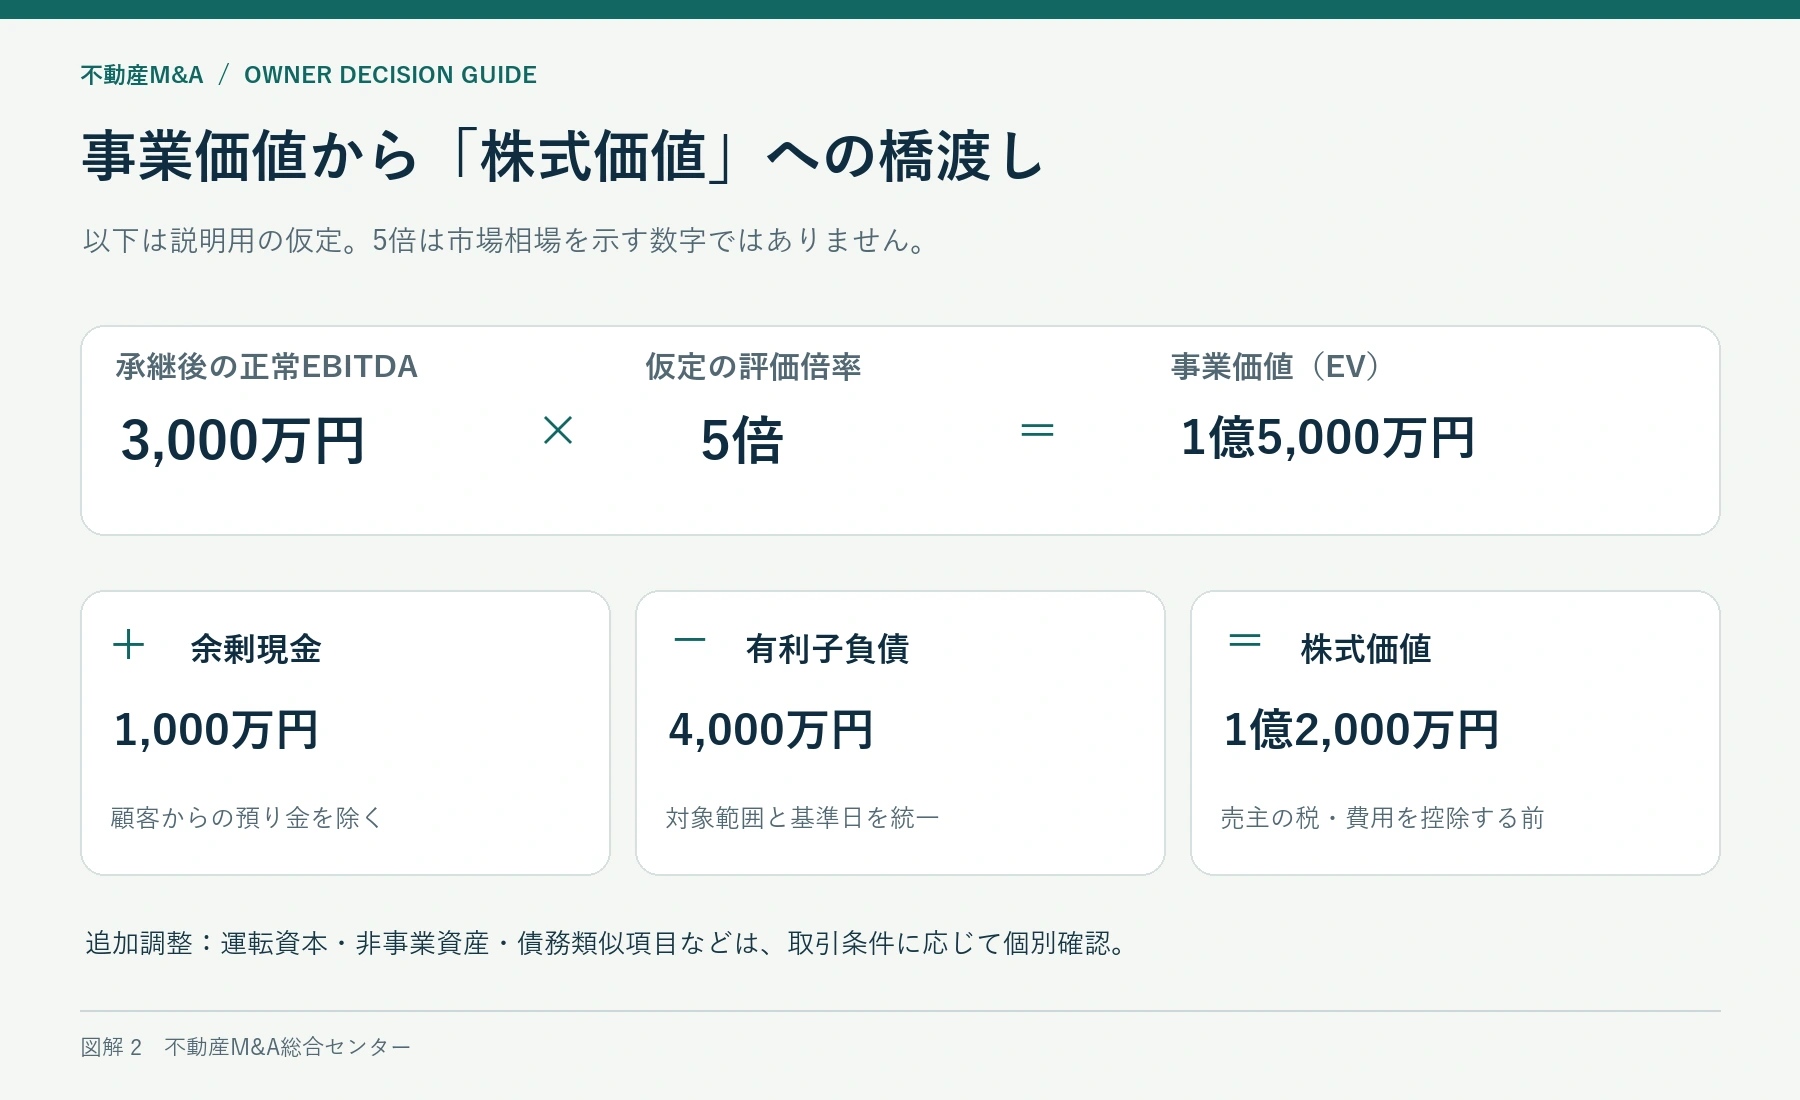
以下は実在する会社の評価や成約価格ではない、独立した説明用の仮定です。調整後EBITDAを年3,000万円とし、EV/EBITDA倍率を仮に3倍、5倍、7倍に変えた場合を比べます。各倍率は不動産業界の標準、推奨レンジ、将来の査定額を示すものではありません。事業価値と株式価値の違いを目に見える形で確認するための設定です。
株式価値への調整には、必要運転資金を確保した後の余剰現金1,000万円と、有利子負債4,000万円を仮定します。余剰現金には家賃や敷金等の預り金を含めず、非事業資産やその他の負債に準じる調整はない想定です。実際の取引では追加の調整項目が生じることがあるため、その明細を別途確認します。
| 説明用の計算 | 3倍の仮定 | 5倍の仮定 | 7倍の仮定 |
|---|---|---|---|
| 調整後EBITDA | 3,000万円 | 3,000万円 | 3,000万円 |
| 事業価値EV=EBITDA×倍率 | 9,000万円 | 1億5,000万円 | 2億1,000万円 |
| 余剰現金の加算(預り金を含めない) | +1,000万円 | +1,000万円 | +1,000万円 |
| 有利子負債の控除 | -4,000万円 | -4,000万円 | -4,000万円 |
| 説明用の株式価値 | 6,000万円 | 1億2,000万円 | 1億8,000万円 |
中央の5倍の仮定では、事業価値は1億5,000万円でも、上記の調整後の株式価値は1億2,000万円です。この株式価値は、売主が対象株式のすべてを保有し、そのすべてを譲渡する場合の税金・売主負担手数料等を差し引く前の参考値です。最終的な株式対価、実行日の入金額、税引後の手取りは、契約と売主の条件を反映して別に確認します。
「現金が多い会社」の評価には、自由に使えるかという確認がある
不動産M&Aでは、管理会社の銀行口座にある残高のすべてが、売り手の株式価値を増やす余剰現金とは限りません。家賃や敷金等を預かっている場合、その資金には送金先や返還先があり、帳簿上の負債との対応を確認する必要があります。送金予定資金を自由な現金として加算すると、買い手が引継ぎ後に必要とする支払資金を見落とします。
さらに、管理料の入金日と給与・外注費の支払日がずれる会社には、通常の事業を回すための資金が必要です。年末や決算日だけ残高が多くても、その直後に大きな支払があれば余剰とはいえません。月次の資金の動きを示し、通常必要な運転資金と一時的な増減を分けることで、現金の調整について共通の理解を作れます。
負債に準じる項目も、何でも控除すればよいわけではありません。未払費用、退職給付に関する負担、未解決の補修費用などは、内容と期間、通常の運転資金との関係を確認して扱いを協議します。同じ債務が有利子負債、運転資金の不足、特別な控除として重複して引かれていないか、売り手側でも調整明細を確認してください。
倍率を上げる前に、利益の土台が動いた理由を確かめる
同じ5倍を仮定すると、調整後EBITDAが3,000万円から3,500万円に変わるだけで、事業価値は2,500万円変わります。ただし、この500万円が、継続した契約増によるものか、必要経費の先送りか、売却準備期間だけの節約かで評価の意味は異なります。利益額の根拠が弱いまま倍率だけを交渉しても、確認作業で算定の出発点が変わる可能性があります。
売り手が準備できるのは、増減の説明です。解約した管理契約、新たに受託した物件、採用した担当者、上昇した外注単価を月次利益と結び付ければ、買い手は今後も続く変化かを判断できます。前年対比の増益率だけでなく、変化の中身を説明することが、過度に保守的な見積りを避けるための材料になります。
将来の成長を示す際も、見込み案件と契約済み案件を分けます。管理受託の口頭相談、契約交渉中、契約締結済み、管理開始済みでは、利益に反映できる確かさが違います。見込み案件を無条件に現在利益へ足し込むより、開始時期、人員計画、初期費用を付けて別枠で示す方が、評価の前提を比較しやすくなります。
資産保有型と管理受託型を併営する会社は、二重計上に注意する
自社保有物件からの家賃と、外部貸主からの管理料が混在する会社では、利益に倍率を掛けた事業価値に、保有物件の時価をそのまま加えると二重計上になるおそれがあります。すでに家賃収益を利益に含めて評価しているなら、その不動産が生む価値をどの方法で捉えているかを整理する必要があります。
実務では、保有物件を含めた会社全体の評価と、保有物件を分けて管理事業を評価する構成を比較することがあります。どちらが適切かは、資金調達、契約、税務、売却後に残したい資産によって変わります。売り手は最初に「土地建物も含めて引き継いでほしいのか」「会社だけ承継し、個人や別会社で不動産を持ちたいのか」を整理すると、評価のやり直しを減らせます。
不動産M&Aで高い倍率を提示する相手が、必ずしも高い株式対価を支払うとは限りません。利益の調整が厳しく、負債や必要運転資金の控除が大きければ、最終的な数字が逆転することもあります。本稿では、提示倍率、採用利益、現金・負債の調整、対象株式数を一枚の明細で追えることを、価格比較の最低限の条件と考えます。
8.不動産M&Aの提示額を、入金時期・条件・引継ぎ負担と合わせて比較する
不動産M&Aの候補先から提示が届いたら、見出しの金額だけで順位を決める前に、何をすれば、いつ、いくら受け取れるのかを整理してください。同じ「1億2,000万円」という表示でも、全額を実行時に現金で受け取る条件と、一部が留保される条件、将来業績によって増減する条件では、売り手にとっての意味が異なります。
固定対価、支払留保、アーンアウトを分ける
固定対価は、契約上あらかじめ定めた金額です。ただし、純有利子負債や運転資金などの最終調整が別途定められていれば、基準額と最終支払額は異なる可能性があります。支払留保は、その対価の一部を一定期間預けたり支払を遅らせたりする設計で、表明保証違反等の補償に充てる条件が付くことがあります。
アーンアウトは、承継後の売上や利益等、合意した条件の達成に応じて追加対価を決める仕組みです。売り手が期待する将来価値と、買い手が現時点で認める価値に差があるときの協議手段になりますが、最大額を最初から確実な受取額として扱うことはできません。達成条件、測定方法、支払時期を理解することが先です。
次の表は、同じ対象株式、同じ現金・負債の前提で示されたという説明用の仮定です。前章の評価例とは別の比較であり、実在する提案ではありません。金額は税金・売主負担手数料等の控除前で、価格調整や補償が発生しない場合を基本にしています。
| 比較項目 | 提示A | 提示B | 提示C |
|---|---|---|---|
| 固定対価 | 1億2,000万円 | 1億1,000万円 | 1億円 |
| 実行時の現金支払 | 1億円 | 1億1,000万円 | 1億円 |
| 固定対価のうち支払留保 | 2,000万円 | なし | なし |
| 条件付きの追加対価 | なし | なし | 最大4,000万円 |
| 対価の合計 | 1億2,000万円 | 1億1,000万円 | 1億~1億4,000万円 |
| 売り手が確かめる事項 | 留保の解除時期と控除条件 | 実行条件と価格調整 | 業績条件と経営上の権限 |
提示Aの2,000万円は、1億2,000万円に上乗せする金額ではなく、その一部です。提示Cの最大4,000万円は未確定の追加対価です。提示Bは見出しの金額がAやCの最大値より小さくても、仮定上は実行時の支払額が最も大きくなっています。売り手が退任後の生活資金や借入返済に使う予定なら、入金時期の違いが意思決定に直結します。
不動産M&Aのアーンアウトは、自分が動かせる条件かを確認する
承継後の営業利益を条件にするなら、買い手が追加する本社費用、新システム費用、役員報酬、採用費などをどう扱うかが重要です。売り手が実際の経営権限を失う一方で、追加投資による費用増だけが達成判定に反映される設計では、期待した対価を受け取れない可能性があります。計算の例を作り、通常運営と投資拡大の両方で結果を確認してください。
管理会社なら、単に管理戸数が目標を超えればよいのか、管理料の売上や利益も条件になるのかを明確にします。低採算の管理受託を増やせば戸数は伸びても、利益は下がることがあります。契約終了、物件売却による管理解約、グループ内への業務移管をどう扱うかも、計算式だけでは見落としやすい事項です。
成果指標の確認資料にアクセスできるかも必要です。支払側だけが数字を集計し、売り手が根拠を確認できないと、結果に疑問があっても話し合いが進みません。報告の頻度、帳簿の確認方法、疑義がある場合の協議や第三者確認の手順まで整理すると、条件付き対価をより具体的に比較できます。
引継ぎ期間の長さと、経営者が負う仕事を条件に入れる
「売却後も一年間支援する」という表現だけでは、オーナーの負担は分かりません。週何日、どの場所で、どの業務を、どの権限で担当するのかを確認します。貸主紹介や重要顧客への挨拶を中心とする支援と、引き続き営業成績や苦情処理の責任を持つ常勤経営では、同じ一年でも生活への影響が大きく違います。
引継ぎ報酬、交通費、社会保険等の扱い、途中で体調を崩した場合の対応も整理します。譲渡対価に引継ぎ業務の報酬を実質的に含める提案なのか、別契約で支払われるのかによって、比較する金額が変わります。価格を上げる代わりに支援期間を延ばす協議では、必要な時間と責任を見積もってから判断することが大切です。
競業避止や勧誘禁止についても、会社売却後に何をする予定かと合わせて確認します。不動産会社の経営から離れても、個人保有物件の賃貸や資産管理を続けたいオーナーは少なくありません。対象事業、地域、期間、例外が不明確だと、将来の活動について認識差が生じます。自分が残したい活動を具体的に伝え、契約文言の対象になるかを専門家と確認してください。
経営者保証の解除は、株式譲渡とは別に確認する
株式を譲渡して代表者を交代しただけで、金融機関に対する個人保証が当然に消えるわけではありません。売却の目的に個人保証からの解放が含まれるなら、対象となる借入・保証契約の一覧を作り、金融機関との協議、代替保証や借換えの要否、解除書面を確認する時期を決めます。買い手の意向と、金融機関の承認を区別する必要があります。
「実行後に解除へ努力する」と「実行までに解除を確認する」では、売り手に残る不確実性が異なります。保証解除を実行の前提条件にするか、未解除の場合にどのような対応を取るかは、関係者との協議が必要です。保証額が大きい場合、譲渡額の数百万円の差よりも、個人に残る負担の方が意思決定上重要になることがあります。
不動産M&Aの手取りは、価格の控除と売主自身の支出を分けて考える
売り手が資金計画を作る際には、株式対価の調整、有利子負債等の扱い、支払留保、売主負担手数料、税金、個人借入の返済を同じ欄に混ぜないようにします。会社の借入がすでに株式価値への調整で控除されている場合、その金額を売主の受取対価からもう一度差し引くと、手取りを過小に計算します。
一方、株式売却代金を受け取った後に売主個人が返済する借入や、別契約で負担する費用があるなら、個人の資金計画に反映します。課税関係は、個人と法人のどちらが売主か、株式譲渡か事業譲渡か、取得費や費用がどう認められるかなどによって変わります。公開記事の一律の税率計算を最終手取りとせず、実際の契約案を税理士等に示して確認してください。
高い提示が成立するための条件を、比較表の同じ場所に置く
融資の成立、主要取引先の承諾、必要な人材の残留、特定契約の更新など、買い手が実行の前提にする事項は価格と同じく重要です。提示額が高くても、短期間には満たせない条件が多ければ、売却時期が延びる可能性があります。売り手が対応できる条件と、第三者の判断に依存する条件を分けると、実行可能性を比較しやすくなります。
表明保証違反等に関する補償については、上限、請求できる期間、免責や除外事項、留保金との関係を確認します。提示時には簡単な説明でも、契約書では売り手の負担が広くなることがあります。公表事例の価格に補償条件までは表れないため、他の成約価格との比較だけで条件全体の良し悪しを判断することはできません。
不動産M&Aで本稿が勧める比較方法は、候補先ごとに「実行時に受け取る額」「後から受け取る固定額」「達成条件のある額」「売り手が続ける仕事」「売り手に残る保証や補償」を同じ順番で記入することです。空欄がある場合は、低い条件だと決めつけず、未確認事項として面談で埋めます。金額、時間、責任が揃って初めて、そのオーナーにとって受け入れやすい提案を選べます。
9.不動産M&Aで家族・従業員・取引先へ何を承継するか
不動産M&Aで会社を譲るとき、オーナーの判断が変えるのは株主名簿だけではありません。家族が受け取る収入、従業員の相談相手、地主が困ったときの連絡先も変わります。価格の交渉とは別に、誰の何が変わり、その変化を誰が説明するかを整理します。ここを買い手任せにすると、売り手が守りたかった関係が、契約の対象にも引継ぎの対象にも入っていない事態が起こり得ます。
家族とは「会社を売るか」より先に生活の条件を合わせる
配偶者や子どもへの最初の説明は、希望売却価格の発表から始めない方が議論を進めやすくなります。引退したい時期、会社からの給与がなくなった後の生活、会社名義の自宅や車の扱い、借入保証への不安を一枚にします。家族が反対している理由が、事業への愛着なのか、収入の不安なのか、自分だけ話を知らされていなかったことなのかで、必要な対応は異なります。
たとえば、オーナーは一年後に完全退任したくても、配偶者は毎月の役員報酬が続くと考えているかもしれません。この場合、売却代金をいくらにするかだけでは意見が合いません。生活費を賄う資産の置き方と、買い手との顧問契約が終了しても暮らせるかを分けて検討します。個人の資産計画と会社の価格交渉を混ぜないことが、過大な希望価格や無理な残留条件を避ける第一歩です。
家族が株主である場合は、感情面の合意と株式を処分する意思確認を区別します。名義だけだと思っていた株式でも、誰がどの権利を持つかは資料で確かめる必要があります。過去の相続、贈与、名義変更が曖昧なら、候補先へ全株式の売却を約束する前に整理します。親族だから最後は同意してくれるという期待を、不動産M&Aの前提に置かないようにします。
不動産M&Aを従業員に説明するときは、決定事項と未決事項を分ける
従業員が知りたいのは、オーナーがいくらで売ったかより、自分の仕事が明日からどうなるかです。雇用主、勤務地、給与・歩合、評価者、担当顧客、使うシステム、社長退任後の相談窓口を項目にします。買い手が「従業員を大切にする」と話していても、この七項目への回答がなければ、現場の不安は解けません。
説明資料には「決定済み」「引継ぎ期間中は現状を維持する事項」「今後協議する事項」の三つを表示します。決まっていない待遇まで安心させるために断言すると、後の変更が約束違反として受け止められます。一方、未決事項を並べるだけでも不安が残るため、次に回答する日と回答する責任者を必ず付けます。
株式譲渡では会社自体が続くことと、経営方針が一切変わらないことは別です。事業譲渡で労働契約を移す場合は、従業員本人の承諾に関する手続が重要になります。説明の十分さや自由な判断を確保する必要があるため、全員へ同じ書面を配って署名を急がせる方法で済ませないようにします。具体的な手続は厚生労働省の組織再編に伴う労働関係の案内を踏まえて確認します。
店長や専任宅建士など、継続が事業運営に大きく影響する人には、役割の見通しを個別に設計します。ただし、秘密保持を理由に孤立させたり、他の社員に虚偽の説明を求めたりしないことも大切です。誰へ先に伝えるかは肩書の高さだけで決めず、その人の判断が必要となる時点と、説明の準備が整う時点から逆算します。
地主・管理オーナーには、承継後の担当と対応基準を見せる
長年付き合いのある地主に「大きな会社のグループに入りました」と伝えるだけでは、関係が続く理由になりません。家賃送金日は変わるのか、修繕見積の承認は誰が受けるのか、担当者へ電話すれば通じるのかという日常の問いへ答えます。管理委託者の関心に合わせた説明は、買い手の会社紹介より先に用意できます。
主要な管理オーナーには、過去の要望、進行中の修繕、次回面談予定、契約更新時期を引継ぎ票に残します。「社長がよく知っている人」という説明では、買い手が次の行動を決められません。たとえば、雨漏り補修の再確認が来月必要、相続後の共有者の窓口が未確定といった、具体的な用件までつなぎます。
不動産M&Aに伴う取引先説明は、契約上の通知・承諾が必要な時期と、関係維持のために話す時期を区別します。全取引先へ同時に通知することが適切とは限りません。金融機関、店舗賃貸人、フランチャイズ本部、広告サービス、修繕会社では確認事項が違います。連絡先一覧へ「契約確認」「説明」「同意等の取得」「完了確認」の欄を付け、通知を送っただけで完了にしないようにします。
退任後の役割を、期間ではなく終了条件で決める
「売却後半年は残る」という合意だけでは、オーナーの負担を測れません。週五日出社して営業責任を持つ半年と、月二回の同行訪問をする半年では、生活への影響も責任も大きく異なります。引継ぎ期間、週当たりの稼働、対応する顧客、意思決定権限、報酬、経費、病気などで対応できない場合の扱いを別々に決めます。
| 引き継ぐ役割 | 完了を判断する目安の例 | 売り手に残さない曖昧さ |
|---|---|---|
| 主要地主との関係 | 後任との面談が済み、次回連絡を後任が担当する | 売却後も問い合わせがすべて旧社長へ戻る状態 |
| 営業案件の判断 | 進行案件の論点と承認者が台帳で確認できる | 旧社長だけが承認できる例外処理 |
| 金融機関との対応 | 新経営者の窓口と必要な合意書類を確認する | 窓口を変更すれば個人保証も解除されるという思い込み |
| 苦情・未完了業務 | 案件ごとの責任者、期限、費用負担が決まる | 「昔のことなので旧社長が対応」という無期限の負担 |
当センターの見解では、不動産M&Aの引継ぎの成果はオーナーの出社日数が減ったことではなく、オーナーがいなくても判断が進む状態で測るべきです。退任する人へ問い合わせる方が早い状態を放置すると、買い手も後任も自立しません。引継ぎ開始時から後任を主担当にし、オーナーは判断の背景を補う役へ移る設計が有効です。
屋号を残すことが大切でも、永久の維持を求めれば買い手の経営自由度に影響します。守りたいのが看板そのものか、地域の窓口か、従業員の誇りかを言葉にします。そのうえで、維持期間、変更前の協議、顧客への説明方法など、検証可能な約束に置き換えます。気持ちを切り捨てず、契約や運営で扱える形へ翻訳することが、売却前のオーナーに必要な仕事です。
10.交渉から実行まで、不動産M&Aを進める五つの判断の節目
不動産M&Aの手続が進んでいることと、売却条件が良くなっていることは同じではありません。面談の回数が増え、資料提出が続くと、ここまで来たから成立させたいという気持ちが強くなります。そこで、次の段階へ移る前に必要な確認をあらかじめ決めます。確認できない項目があるときは、追加調査、条件変更、延期、候補先の見直しを選べる状態にしておきます。
第一の節目:不動産M&Aの詳しい情報を渡す相手として妥当か
最初の意向表明が高額でも、それだけで顧客名簿や物件一覧を渡す理由にはなりません。買い手候補の実体、意思決定者、買収の目的、対象業務の運営経験、検討に必要な情報の範囲を確かめます。大手企業の名前が説明資料にある場合も、実際の契約相手や資金を出す主体がその企業なのかを分けて確認します。
秘密保持契約は必要な土台ですが、それだけで開示の危険がなくなるわけではありません。たとえば、匿名の管理戸数分布で初期検討できる段階に、全物件の住所や地主の電話番号まで必要かを問います。相手の確認目的に答えながら、特定情報を出す順番を管理します。公開範囲の考え方は不動産会社M&Aの情報管理と候補先資料の作り方で詳しく扱っています。
個人データについては、事業承継の交渉段階でも提供できる場合がありますが、利用目的や取扱方法、漏えい時、交渉不成立時の措置などを契約で整えることが求められます。「M&Aだから自由に共有できる」と考えず、個別の開示方法を確認します。法的な整理は個人情報保護委員会の通則編ガイドラインを参照してください。
第二の節目:基本合意の価格と前提を理解できたか
不動産M&Aの基本合意は、売却価格の見込みだけを読む文書ではありません。どの株式や事業を対象にし、何を調査し、どの事実が判明すると条件を見直すのかを確認します。法的拘束力の扱いは条項によって異なり得るため、価格が書かれているから最終的にその額が支払われるとは考えないようにします。
「調査後に協議する」とだけ書かれている項目が多い場合、価格の見通しはまだ粗い状態です。現預金と借入、役員借入金、不動産、必要運転資金、未払費用が提示額へどう反映されているかを一覧にします。買い手との数字の差が正常利益なのか、倍率なのか、負債の定義なのか分かれば、交渉で解決すべき点を絞れます。
独占交渉を求められた場合は、期間の長さだけでなく、買い手がいつ何を提出するかを確認します。調査資料を受け取るだけで資金計画や条件案が出てこない状態が続くと、売り手はほかの選択肢を検討しづらくなります。資料依頼、主要論点の提示、資金確認、最終契約案の予定を置き、延長するかどうかを進捗に基づいて判断します。
第三の節目:買い手は不動産M&Aの代金支払いと承継後の運営を実行できるか
買い手の支払能力は、資金があるという口頭説明だけでは評価しにくいものです。自己資金、借入予定、出資予定のどれを使うか、その資金提供者は意思決定を終えているか、実行条件は何かを確認します。会社の規模や知名度だけで安心せず、今回の契約主体が今回の支払期日に代金を用意できる根拠を見ることが重要です。
買収資金と運営資金も分けて考えます。株式代金を払えても、引継ぎ後の給与、店舗費用、預り家賃の送金、修繕立替に支障が出れば、売り手が守りたい事業は安定しません。対象会社の現預金を買収後どう扱う計画か、資金を外部へ移す予定があるか、借入返済後も必要な資金が残るかを質問します。
買い手が過去に買収した会社の運営状況を確認することも判断材料になります。ただし、成功例の紹介だけでは十分とは限りません。経営陣の関与、現場の責任者、統合後の管理体制、引継ぎ担当者の稼働を聞きます。支援者に調査を依頼している場合は、どの範囲を調べ、どこが未確認なのかを報告として受け取ります。
中小企業庁は、成立後に保証移行や支払い等を巡って問題となった事例を公表しています。これはすべての買い手を疑うための情報ではなく、売り手が相手の実行能力と契約内容を確認するための材料です。具体的な問題の類型は中小企業庁のM&Aに関するトラブルへの注意喚起で確認できます。
第四の節目:調査結果を価格と義務へ反映できたか
不動産M&Aのデューデリジェンスは、資料をすべて提出したら終わるものではありません。見つかった事実が、価格、決済条件、補償、引継ぎのどこへ反映されるかまで確認します。専門的な財務・法務・労務調査は担当専門家へつなぎ、オーナーは「その指摘を受けて何を決める必要があるか」を把握します。
たとえば、ある管理契約の書面が不足していたとしても、直ちにすべての管理収益が無価値になるわけではありません。取引の実態、追加確認の可否、継続見込み、金額的重要性を確認したうえで、決済までの整備、対象の見直し、価格への反映などを検討します。逆に、小さな指摘に見えても事業継続の前提となる許認可や主要取引に関わるなら、早く解決すべき論点になります。
指摘一覧には、事実、売り手の説明、買い手の懸念、金額への影響、解決方法、担当者、期限を設けます。売り手が説明済みでも、買い手が納得したとは限りません。双方が合意した内容と、専門家の追加確認が必要な内容を区分し、契約案が更新された際に反映を確かめます。企業価値への影響は正常収益・ネットデット・運転資本から考える企業価値評価と接続して検討できます。
売却後も残る義務は、名称だけで理解したつもりにならないことが大切です。表明保証、補償、競業避止、顧客勧誘の制限、秘密保持、引継ぎ協力は、それぞれ期間、対象、違反時の負担が違います。引退後に行いたい活動と競業避止の範囲がぶつからないか、対応できない義務を引き受けていないかを具体例で確認します。
第五の節目:代金の受領と、残る責任を別々に確認したか
最終契約の締結日と株式等の移転・代金決済の日が分かれる場合、署名しただけではすべて完了しません。決済の前提条件、必要な承認、金融機関との調整、書類の準備、送金の順番を確かめます。当日は何を誰が確認したら次へ進めるかを一覧にし、予定時刻になったという理由だけで手続を進めないようにします。
経営者保証について、買い手が「引き受けます」と約束したことと、保証先の金融機関等との関係で売り手が解放されたことは同じではありません。解除や移行に必要な手続と証拠を確認し、未了なら責任が残っている前提で管理します。株式譲渡が法的に完了しても、保証解除が未確認なら、売り手の退任に関する課題まで完了扱いにしてはいけません。
中小M&Aガイドライン第3版は、成立前の金融機関等への相談や、最終契約における保証の扱いを検討することを示しています。解除の見込みだけで日程を固定せず、個別の債権者との調整を前へ進めます。保証と担保、個人所有不動産の関係は不動産会社M&Aで個人保証を残さないための実務で詳しく説明しています。
| 確認する完了 | 確認対象の例 | 未了の場合の扱い |
|---|---|---|
| 取引の決済 | 合意した代金の着金、株式等の移転書類 | 最終契約の条件に従い実行可否を判断 |
| 保証・担保の整理 | 金融機関等との解除・変更手続、対象範囲 | 責任が残る項目として期限と担当を継続管理 |
| 従業員・契約の引継ぎ | 必要な承諾等、担当者、通知内容 | 営業への影響と追加対応を特定 |
| オーナー退任 | 残る役割、報酬、権限、協力義務の終了条件 | 売却後の稼働と責任として別に把握 |
不動産M&Aにおいて売り手の判断を守るのは「ここまで進んだから成立させる」という勢いより、未確認事項を残したまま何を実行するのか理解できる状態です。延期にも負担はありますが、未解決の責任を知らずに引き受けることとは比較できません。オーナー本人が契約のすべてを読解するのではなく、重要な選択肢と結果について説明を受け、納得して選ぶ手順を整えます。
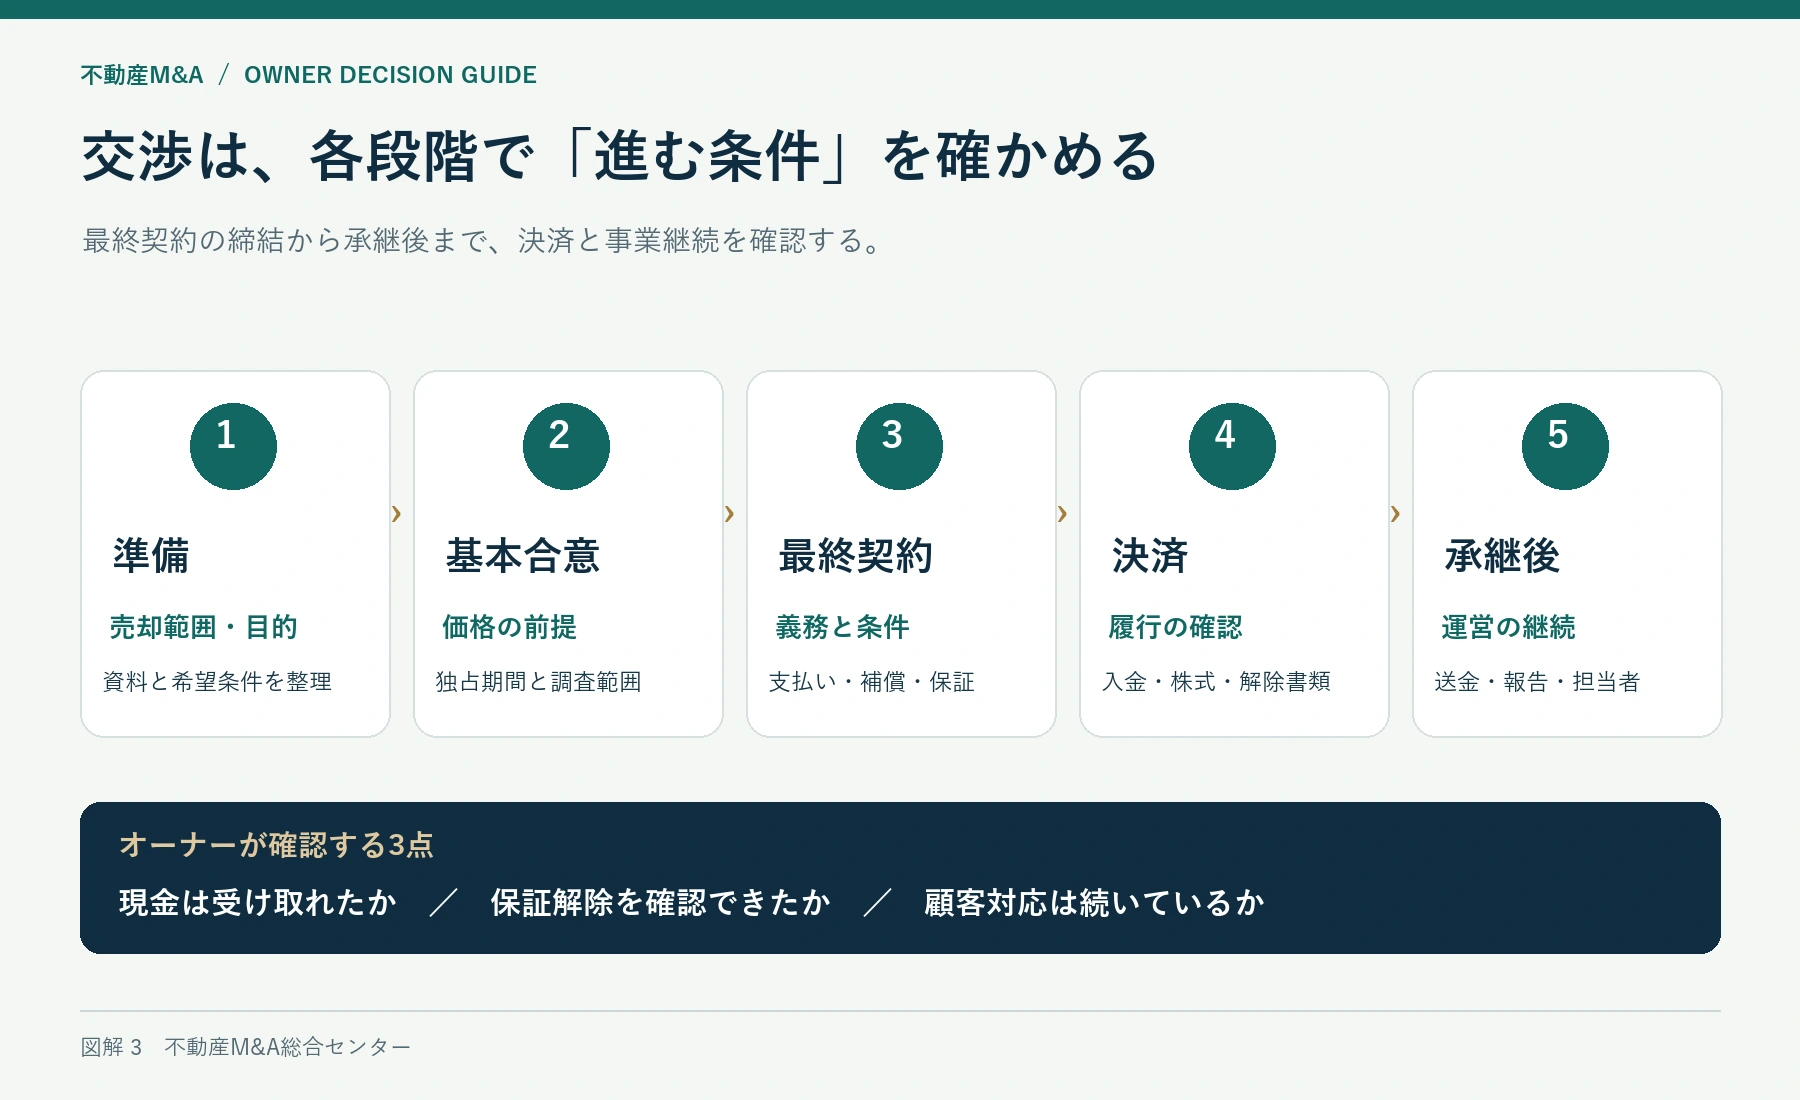
11.不動産M&Aに向けた12か月の準備計画と、最初にそろえる資料10点
不動産M&Aまでの準備期間が一年あるなら、初月から買い手候補を大量に探すことが最優先とは限りません。自社の弱点を説明でき、引退後にも続く収益の根拠がそろうほど、候補先との面談は具体的になります。以下は一年を使える会社の計画例です。成約までの期間を保証するものではなく、体調、後継者の事情、資金繰りなどに応じて順番を組み替えます。
12〜10か月前:売る目的と、譲れる範囲を整理する
最初に作るのは詳細な企業概要書ではなく、オーナーの条件表です。退任希望日、必要な受取額の考え方、残せる勤務時間、従業員と屋号への希望、個人保証、対象から外したい資産を書きます。「高く売りたい」はほぼすべての売り手に共通するため、それ以外の条件の優先順位を決めることが出発点です。
次に株主、会社と個人の資産、役員貸借、保証の関係を図にします。自宅兼事務所、個人所有の店舗、親族名義の株式などがある場合、会社だけを売ればすべて整理できるとは限りません。問題を見つけたからすぐに名義や契約を変えるのではなく、税務・法務上の影響を確認してから対応方針を決めます。
9〜7か月前:社長依存の仕事を一つずつ移す
この期間の目標は、業績を飾ることではなく、社長が休んでも止まらない仕事を増やすことです。毎週の承認業務を記録し、なぜ社長が必要なのかを分類します。権限がないから判断できない、判断基準がない、情報が本人の頭にしかない、相手が社長だけを求めるという四つでは、改善方法が違います。
たとえば修繕の発注判断なら、金額基準と緊急度、オーナー承認の有無を整理して担当者へ移せます。主要地主との関係なら、資料を渡すだけでは足りず、後任を同行させて相談の背景を理解してもらう必要があります。月に一つの業務を移し、移した後に社長へ戻ってきた理由を点検すると、実務に根差した引継ぎ計画になります。
この段階で無理に採用や新規出店を増やすと、短期の利益と資金負担が変わります。売却のために行う改善は、買い手にも説明できる必要性と効果を持たせます。新しい責任者を採用した場合は、その費用が承継後にも必要な運営コストであることを明確にし、利益への恣意的な足し戻しを避けます。
6〜4か月前:収益と契約の数字を照合する
決算書の売上と、管理台帳・仲介案件台帳の売上が一致するかを確認します。差があること自体より、なぜ違うのか説明できないことが交渉の障害になります。税込と税抜、請求と入金、総額と純額、期末の計上時期といった差を整理し、同じ月の数字を同じ定義で比較できるようにします。
管理会社なら、総管理戸数から無償管理、休止中、解約予定などを区別し、請求対象戸数と管理料へつなぎます。仲介会社なら、媒介契約、売買契約、決済の段階を分け、見込み案件を確定売上として扱わないようにします。買取再販会社なら、物件ごとの追加工事と販売長期化が利益へ与える影響を更新します。
書面不足や古い契約が見つかったときは、すべてを一斉に変更する前に、取引への重要性を判断します。広範囲な変更が顧客の不安を招く可能性もあるため、専門家と優先順位を付けて整えます。必要な確認をした履歴と、まだ解決していない事項を残せば、買い手へ誠実に説明する基盤になります。
3〜1か月前:候補先へ示す条件と質問をそろえる
売り手資料を作るときは、強みだけでなく買い手が判断しなければならない制約も載せます。短期間で退任したい、特定の店舗を残したい、特定の競合へ情報を出したくないといった条件を後から追加すると、候補先の想定とずれます。公表しない事項を含め、支援者と共有する条件表を更新します。
候補先への質問も事前に決めます。買収後の責任者は誰か、管理オーナーへの対応をどう維持するか、現場の採用を続けるか、社長退任後の意思決定をどう行うか、資金計画は何かを尋ねます。候補先ごとに別々の雑談だけで終えると比較しにくいため、共通質問への回答を同じ表に残します。
この時期にすべてが完璧になっていなくても構いません。未解決の事項が、売却の前提を崩す問題か、価格で調整できる問題か、引継ぎで管理できる問題かを分けられれば、次の行動は具体的になります。時間が足りない場合は、資料の見栄えより、株主・保証・資金・事業継続への重大な影響を先に確認します。
急いで退任する事情があるときは、営業を続ける暫定体制を先に置く
体調や介護の事情で一年を使えない場合、通常の売却準備を単に短縮するだけでは負担が集中します。支払いを承認する人、顧客の緊急連絡を受ける人、書類を探せる人を先に決め、オーナーが毎日対応できることを前提にしない体制を作ります。代行できる範囲と本人の判断が必要な範囲を整理し、必要な権限や手続は専門家へ確認します。
不動産M&Aの希望期限が迫っていても、社名を広く出して候補を増やせばよいとは限りません。短期間で調査と資金確保を進められ、引継ぎの人員も用意できる相手を優先して比較します。希望期限を伝えると同時に、期限までに成立しない場合の営業継続、休止、管理契約の対応も検討しておけば、一つの提案だけに判断を依存せずに済みます。
不動産M&Aの資料10点は「完成版」より所在と更新日を重視する
初期相談のために全契約をスキャンし直す必要はありません。まずは次の資料があるか、誰が保管し、いつの時点を示すかを確認します。最初から相手先名や従業員氏名をすべて共有するのではなく、検討段階と必要性に応じて匿名化や開示制限を使います。
| 資料 | 最初に確認する内容 | 作成時の注意 |
|---|---|---|
| 1.オーナーの希望条件表 | 退任時期、優先条件、残れる役割 | 必須条件と希望を区別する |
| 2.株主・組織の一覧 | 持株比率、役員、部門責任者 | 名義と認識のずれを放置しない |
| 3.過去3期の決算資料 | 売上、利益、資産負債の推移 | 一時損益は根拠を付けて説明する |
| 4.直近の月次試算表 | 足元の業績、資金、季節性 | 締め処理の未完了部分を表示する |
| 5.事業別の売上・利益資料 | 管理、仲介、再販等の構成 | 共通費の配分方法を記載する |
| 6.顧客・契約の集計 | 管理戸数、契約継続、顧客集中 | 個人名の開示は必要な段階で行う |
| 7.人員・資格・役割の一覧 | 運営に不可欠な職務と担当者 | 給与情報等の閲覧範囲を管理する |
| 8.借入・保証・担保の一覧 | 債権者、残高、保証人、対象資産 | 会社の債務と個人の責任を分ける |
| 9.不動産・設備・主要契約一覧 | 所有と賃借、更新、承諾等の論点 | 会社所有と個人所有を混同しない |
| 10.未完了事項・懸念の一覧 | 修繕、苦情、紛争、未払、改善予定 | 確認済みの事実と推測を分ける |
一覧の右端には「資料の所在」「担当者」「更新日」「不足部分」の四列を追加します。担当者へ売却の話をまだ伝えていない場合、資料を集める名目に虚偽の説明を作るのではなく、通常の経営管理として必要な整理から始めます。高度な集計より、同じ資料を継続して更新できる体制が、調査時の混乱を減らします。
月に一度、売却を進める理由が変わっていないか確かめる
準備を進めるうちに後継者候補が見つかったり、主要な管理オーナーの方針が変わったりすることがあります。一年前の判断を固定せず、売却、保有継続、社内承継の比較を更新します。毎月細かな企業価値算定をやり直すのではなく、退任希望、収益の継続性、資金負担、重要な契約、人員という主要条件の変化を確認します。
当センターの見解では、準備の成果は資料の枚数より、買い手へ説明できない重要事項が減ったかで測るべきです。会社の価値に不利な情報でも、早期に把握して改善や条件設計へ使えれば、判断の質は高まります。売却を見送る結果になっても、引継ぎ可能な業務と明確な数字は、その後の経営に残ります。
12.不動産M&Aを考え始めたオーナーのよくある質問
Q1.不動産M&Aを実行すると決める前に、何を相談すればよいですか。
最初は「売れますか」だけでなく、退任したい時期、自分がいなくなると困る仕事、保証や個人資産の関係を伝えます。売却の可能性、先に整える事項、保有や社内承継と比較する材料を確認する相談です。詳細な顧客名簿を出す前に、業態、地域の広さ、売上構成、人数、希望条件などから検討範囲を決められます。相談することと、売却や特定候補との交渉を約束することは区別して進めます。
Q2.一人社長で、後任の営業責任者もいません。対象になりますか。
不動産M&Aの対象になるかは、人数だけで一律に判断できません。買い手が営業責任者を置けるのか、紹介元との関係を引き継げるのか、会社に残る契約や情報があるのかを確認します。社長しか扱えない仕事を一週間記録すると、必要な後任像が見えてきます。会社全体の株式譲渡に加え、承継対象を限定する可能性もありますが、契約や人員の状況を調べて判断する必要があります。
Q3.赤字の年度があると、売却を諦めるべきですか。
赤字の原因を分けて確認します。店舗移転などの特定費用、恒常的な人員不足による機会損失、管理契約の減少、再販在庫の評価損では意味が違います。買い手が改善できる理由があっても、その改善費用を無視して価格を期待することはできません。最近の黒字月だけを示さず、赤字の原因、対応、改善後の実績をセットにすると、対象事業と条件の検討が進みます。
Q4.店舗や自社ビルだけは、個人や家族に残せますか。
誰が所有しているかと、対象会社が今後も使う必要があるかを先に確認します。会社所有の不動産を切り離す場合と、もともと個人所有で会社へ貸している場合では手続が異なります。買い手が賃借を希望するなら、賃料、期間、修繕負担、更新の扱いが事業の利益に影響します。売却直前の資産移転は税務等への影響もあるため、価格を提示する前に対象範囲として相談します。
Q5.家族や従業員には最後まで知らせずに進められますか。
情報を限定して初期検討を進めることと、必要な説明や同意を省くことは別です。家族が株主なら株式処分の意思が、従業員については取引手法に応じた手続が論点になります。予定日に間に合わせるために突然説明すると、納得のための時間を確保できません。誰の判断がいつ必要になるかを逆算し、社外への情報開示計画と社内説明計画を並べて作ります。
Q6.高い金額を示した買い手から、調査後に減額されました。
まず、何が新たに判明し、どの計算項目がいくら変わったのかを書面で確認します。利益の修正、借入の追加、対象資産の変更、前提にない費用では交渉方法が異なります。売り手が既に開示していた事項を理由とする場合は、提示時の前提と照合します。減額を拒むか受けるかだけでなく、追加確認や対象変更で差を縮められるかを検討します。
Q7.株式代金と退職金を分ける提案は、どう比べればよいですか。
合計金額だけでなく、支払者、支払日、支払条件、会社資金への影響をそろえます。退職金が増えた分だけ株式価値が下がる構成か、決済後の条件を満たさないと受け取れないのかも確認します。税負担は受け取り方と個別事情で異なるため、同じ前提を税理士へ渡して比較します。税引前の総額が大きい提案を、そのまま有利な提案とは扱いません。
Q8.買い手から、売却後も保証をしばらく残してほしいと言われました。
期限、残す理由、対象債務、解除条件、金融機関との協議状況を確認する必要があります。買い手への請求権を契約で定めたとしても、保証先から売り手への請求可能性がそれだけで消えるとは限りません。自分では経営を管理できなくなる期間に責任が残る意味を理解し、専門家と金融機関へ相談します。退任したから保証も消えたと判断してはいけません。
Q9.全額の一括払いが難しい買い手とは交渉しない方がよいですか。
分割払い自体だけで結論を出すのでなく、未受領額、支払期限、条件、支払原資、回収を支える仕組みを比較します。将来業績で変動する対価と、金額が確定した後払いも区別します。生活費や借入返済に必要な資金まで不確実な支払いへ依存すると、引退計画が崩れます。オーナーが決済時に確保したい金額から、受け入れられる条件を整理します。
Q10.不動産M&Aの準備で、広告費や修繕対応費を減らすべきですか。
短期間の利益を上げるだけの削減は、反響や管理品質の低下として後に表れる可能性があります。広告を減らすなら、不要な媒体をやめた効果と、将来の案件が減った影響を区別します。修繕対応を先送りして未完了業務を増やせば、引継ぎ費用や信用への懸念になります。削減した後でも必要な売上と品質が続く根拠を示せる改善に絞る方が合理的です。
Q11.買い手との交渉を途中で止めることはできますか。
不動産M&Aの交渉を中止する際の確認事項は、結んだ契約と負っている義務によって異なります。秘密保持、独占交渉、費用負担、解除、違約に関する条項を確認し、担当者の口頭説明だけで判断しないようにします。条件の不一致を感じたら早めに論点を示し、追加調整で解決できるか検討します。中止する場合も、開示資料や個人データの取扱い、社内の説明、通常営業への影響を整理します。
Q12.最初の一週間で取り組むなら、何を優先しますか。
一日目に退任時期と守りたい条件を書き、二〜三日目に株主・借入・保証の資料の所在を確かめます。四〜五日目に事業別の売上構成と、社長が欠けると止まる仕事を整理し、残りの日で不足を一覧にします。一週間ですべてを解決する必要はありません。資料を作れない理由まで分かれば、誰の支援が必要か決められます。価格査定の前に、自分が何を引き継ぎ、何から退くのかを具体化する一週間にします。
13.売却判断を具体化するために、最初の一枚を作る
会社売却の検討を始めるとき、すべての資料を完璧に揃える必要はありません。まずは「なぜ承継を考えるのか」「いつまでに何を変えたいのか」「会社と個人に何を残したいのか」を一枚にまとめます。そこへ事業別の収益、主な株主、借入と個人保証、社長が担当する仕事を重ねると、価格以外の課題も具体的になります。
当センターは、不動産M&Aの判断では、希望額に届く可能性だけでなく、その金額を成立させるために何を引き継ぎ、どの責任をいつまで負うのかを同時に確認することが大切だと考えます。価格を上げる準備と、社長が安心して経営を離れられる準備は、重なる部分もあれば異なる部分もあります。資料整備、後任育成、金融機関との協議を、その目的に合わせて進めてください。
候補先を探す前の段階でも、売却、保有継続、親族・従業員承継のどの方法が合うかを比較できます。相談時には結論を決めておくよりも、現在の悩みと譲れない条件を明らかにしておく方が、検討の出発点を作りやすくなります。会社の価値を一つの倍率へ縮めず、引き継ぐ事業とオーナーの将来を一緒に設計することから始めましょう。
参考文献
以下は公的機関および当事会社の公表資料です。事例中の数値は各資料の対象・基準時点に対応します。企業名は公表当時の表記を含みます。
- 国土交通省「令和8年地価公示の概要」(2026年3月)
- 国土交通省「令和6年度宅地建物取引業法の施行状況調査結果について」(2025年10月3日)
- 総務省統計局「令和5年住宅・土地統計調査 住宅及び世帯に関する基本集計(確報集計)結果」(2024年9月25日)
- 日本銀行「当面の金融政策運営について」(2026年7月31日)
- 経済産業省「2026年版中小企業白書・小規模企業白書が閣議決定されました」(2026年4月24日)
- 中小企業庁「中小M&Aガイドライン」(第3版、2024年8月改訂)
- 中小企業庁「PMIを実施する」
- 国土交通省「賃貸住宅管理業法ポータルサイト 制度解説」
- 穴吹ハウジングサービス「都市ビルサービスの株式取得に関するお知らせ」(2022年3月18日)。公式発表
- 日本エスコン「株式会社ピカソ及び優木産業株式会社ならびに同社グループ6社株式の取得(子会社化)に関するお知らせ」(2021年8月31日)。予定価格を確認。公式発表PDF
- 日本エスコン「株式会社ピカソ及び同社グループ7社の株式取得完了(子会社化)のお知らせ」(2021年10月29日)。最終株式取得価格304億円、諸費用概算を含む総額305億円。適時開示PDF
- JPMC「2024年12月期 第1四半期 JPMCグループ決算補足説明資料」32~33ページ。入居率は2024年3月末時点。決算補足説明資料PDF
- Liv-up「2022年9月期 決算短信」(2022年11月14日)。フットワークの株式取得日と取得目的を確認。公式決算短信PDF
- Liv-up「2023年9月期 決算短信」(2023年11月14日)。株式譲渡によるフットワークの連結除外を確認。公式決算短信PDF
- 経済産業省「中小M&Aガイドラインを改訂しました」(2024年8月30日)
- 中小企業庁「M&Aに関するトラブルにご注意ください」
- 厚生労働省「企業組織の再編(会社分割等)に伴う労使関係(労働契約の承継等)について」
- 個人情報保護委員会「個人情報の保護に関する法律についてのガイドライン(通則編)」