分割型分割から考える、本業と不動産のM&A・事業承継
不動産M&Aでは、会社を丸ごと売る方法だけが選択肢ではありません。会社分割で不動産事業を切り出す方法もあります。本業と別々に承継・売却するための設計です。分割型分割は、その設計を考えるうえで重要な方法です。ただし、不動産会社を売るのか、本業会社を売るのかで設計は変わります。株式の持ち方や代金の入る先が異なるためです。税務上の要件や金融機関との調整も確認します。
製造業、小売業、卸売業、運送業にも不動産の検討は関係します。サービス業の会社も同じです。賃貸ビル、マンション、貸倉庫、遊休地を持つ場合があるためです。「工場と従業員は後継者へ任せたい」。一方で「賃貸資産は家族に残したい」という希望もあるでしょう。本業を続け、不動産部門だけ専門企業へ譲る案もあります。全社の利益に一つの倍率を掛けるだけでは、こうした希望に応えられません。何を分け、誰が保有するのかを先に描きます。売る法人と、残る事業の運営も決めます。
この記事で整理できること
- 分割型分割と分社型分割の違いと、本業・不動産の二つの売却方向。
- 切り出した事業の独立採算、時価純資産、NOI、EBITDA、評価倍率の使い分け。
- 公表された再編・M&A事例から考える、所有と運営の分離、承継相手の選び方。
- 税務、借入・担保・個人保証、許認可、人員、賃貸契約と、実行後に残る責任。
情報確認日:2026年10月1日。公表事実とアドバイザーとしての見解を区別しています。説明用の仮定例も、その旨を明記します。分割型分割の活用可能性を解説しています。適格要件や税負担は取引ごとに確認が必要です。希望価格で売却できることを約束するものでもありません。
不動産M&Aで最初に描くのは、売却後の二つの会社の姿
分割型分割の目的を、経営と資産の承継から考える
後継者の検討では、経営と不動産保有を一人へ任せがちです。その方が話は進みやすく見えます。しかし、本業の顧客対応や雇用を担いたい人にも希望があります。古い賃貸ビルの修繕まで望むとは限りません。テナント交渉を引き受けたいとも限りません。反対に、不動産収入を維持したい家族もいるでしょう。その人が工場の設備投資や採用を判断できるとは限りません。原材料の調達にも別の能力が必要です。事業承継の相談では、まず役割を分けます。「経営する」「株式を持つ」「不動産を使う」「保証する」の四つです。
例えば、子どもが製造業の経営を引き継ぐ場合です。別の家族は賃貸事業に関心を持つかもしれません。会社を分ければ、責任と収益が見えやすくなる可能性があります。ただし、会社を分けるだけで家族間の公平が実現するわけではありません。株式価値、借入、修繕予定、配当可能性を比べます。持株割合が同じでも、経済的な意味は変わります。家族の話合いでは、現在の評価額を共有します。将来の資金負担と意思決定の範囲も、同じ表で比べます。
後継者が引き受ける責任を、手法の前に決める
当センターは、分割型分割の検討を後継者の意思から始めます。どの責任を引き受けるつもりなのかを確かめるためです。節税の可能性を調べる前に、この目的を共有します。手法を先に決めると、分けた後に望まない事業が残ることがあります。本業は外部へ承継し、家族は不動産会社の株主として残る案があります。本業は親族へ任せ、不動産事業は第三者へ譲る案もあります。目的から候補を作ります。制度の適用可能性は、その候補を具体化した後に確認します。
使い続ける不動産と、事業として売れる不動産を分ける
土地・建物の用途を確かめます。主力工場、営業店舗、第三者へ貸すビル、遊休地では役割が異なります。切り出しの意味も変わります。第三者賃貸の物件には既存の賃料と契約があります。独立した収益事業として説明できる余地があります。一方、本業が使う工場には、切り出した後の賃貸条件を新たに設計する必要があります。遊休地は保有コストがあるだけかもしれず、現在の収益事業と同じ説明はできません。
最初の一覧には、物件名、用途、名義、利用者、賃料、借入、担保、修繕、代替可能性を置きます。さらに「分けても本業を止めない条件」を一行で記載します。工場なら、一定期間使えることが条件になり得ます。店舗では営業許可や顧客導線の維持も重要です。倉庫では荷役と搬入の権利を確保します。不動産を高く売るという希望を、残る本業の運営条件へ翻訳する作業です。
個人名義の土地を会社へ貸している場合もあります。その土地は会社分割の対象資産に当然含まれません。会社名義の建物と個人名義の敷地が混在する場合です。建物だけの切り出しでは、利用関係が複雑になることがあります。名義の確認をせずに「不動産部門を全部移す」と説明すると、買い手の調査で対象範囲が変わります。法人と個人の貸借、使用貸借、借地、保証の関係も、取引の外側にある条件として整理します。
不動産を売っても、本業を続けるための費用は残る
不動産事業の売却では、現金を確保できる場合があります。ただし、その収益が毎月の給与や借入返済を支えていたかを確認します。支えていたなら、本業の資金繰りは変わります。全社では黒字でも、本業だけでは投資資金を生まない会社があります。売却代金は一時的な資金です。家賃収入がなくなった後も、本業が運転資金を回せるか確認してください。分割前の連結的な安心感を、分割後の法人別の支払能力へ置き換えます。
不動産部門がなくなっても、費用はすぐ減るとは限りません。経理担当者の給与、管理システム、事務所賃料などが残るためです。対象事業へ会計上配賦していた費用と、実際に削減できる費用は異なります。残る本業の試算で共通費を機械的に取り除けば、売却後の利益を過大に見せてしまいます。不動産側の独立費用と、本業側に残る費用を双方で書き出すと、分割する経済的な効果を判断しやすくなります。
本業のための資金確保が目的なら、受取先を確認します。売却代金が個人へ入る設計と、会社へ入る設計は異なります。個人が受け取る代金を、本業会社へ貸す場合もあります。出資や保証解除へ使う案も考えられます。そのための次の手続が必要になる場合があります。個人の生活資金と会社の資金需要を重ねず、どの財布でどの支払いをするかまで決めます。価格が高い案でも、必要な場所に資金が届かなければ目的は達成できません。
分割型分割と保有・部分売却・一括売却を比較する
分割型分割は選択肢の一つです。会社全体の売却、事業譲渡、資産の直接売却を並べます。分社型分割後の子会社株式売却も候補です。分割後に保有を続ける方法もあります。実行費用と残る責任を含めて比べます。会社が小さい場合や不動産が一物件の場合、複雑な再編を行う費用が便益を上回ることもあります。「分けると高く売れる」という期待は、候補先の反応と数字によって検証する仮説として扱います。
比較表には、想定対象、買い手の種類、代金の受取者を並べます。税務論点、必要な同意、借入の扱いも記します。残る会社の利益、実行期間、後戻りの難しさも比較します。売却価格の欄だけを先に埋めると、未解決の条件が隠れます。初期段階の価格は幅を持たせ、調査結果によって変わることを表示します。高い案を選ぶための表ではなく、自分が受け入れられる責任と資金の条件を見つけるための表にします。
会社全体を譲る判断を含めて比較したい方は、不動産M&Aの売却判断ガイドも参照できます。本稿では、そのうち複合企業の不動産事業を分ける場面に焦点を絞り、二つの会社の価値と責任を同時に設計する方法を説明します。
不動産が本業ではない会社こそ、分割型分割を検討する意味がある
分割型分割を考える前に、本業と不動産の承継先を分ける
製造業や卸売業のオーナーにも、不動産M&Aは関わります。運送業や飲食業でも同じです。最初に考えるのは、会社か建物かという売却対象の二択だけではありません。本業を誰に引き継ぐか。不動産を誰が持つか。両者の取引をどう続けるか。この三点を整理します。工場や倉庫を自社で持つ会社ほど、同時に考える必要があります。売却価格だけでは、計画の良し悪しを判断できません。
工場用地と賃貸マンションを持つ部品製造会社を仮定します。工場用地は、生産を続けるために必要です。一方、賃貸マンションは受注や技術力と直接の関係がありません。会社全体を売れば、買い手は両方の事業を引き受けます。製造業が目的の買い手にも、マンションの購入資金が必要です。その負担で、本業だけなら進む話が難しくなることも考えられます。
不動産を取得したい買い手にも、別の事情があります。製造業の従業員や製品保証まで抱えたいとは限りません。取引先や設備更新計画も同様です。同じ法人にある二つの事業でも、合う買い手は異なります。評価方法や承継条件も同じではありません。売り手が事業の境界を整理すると、取得対象を説明しやすくなります。
分割型分割と会社法の分類は、二つの軸で理解する
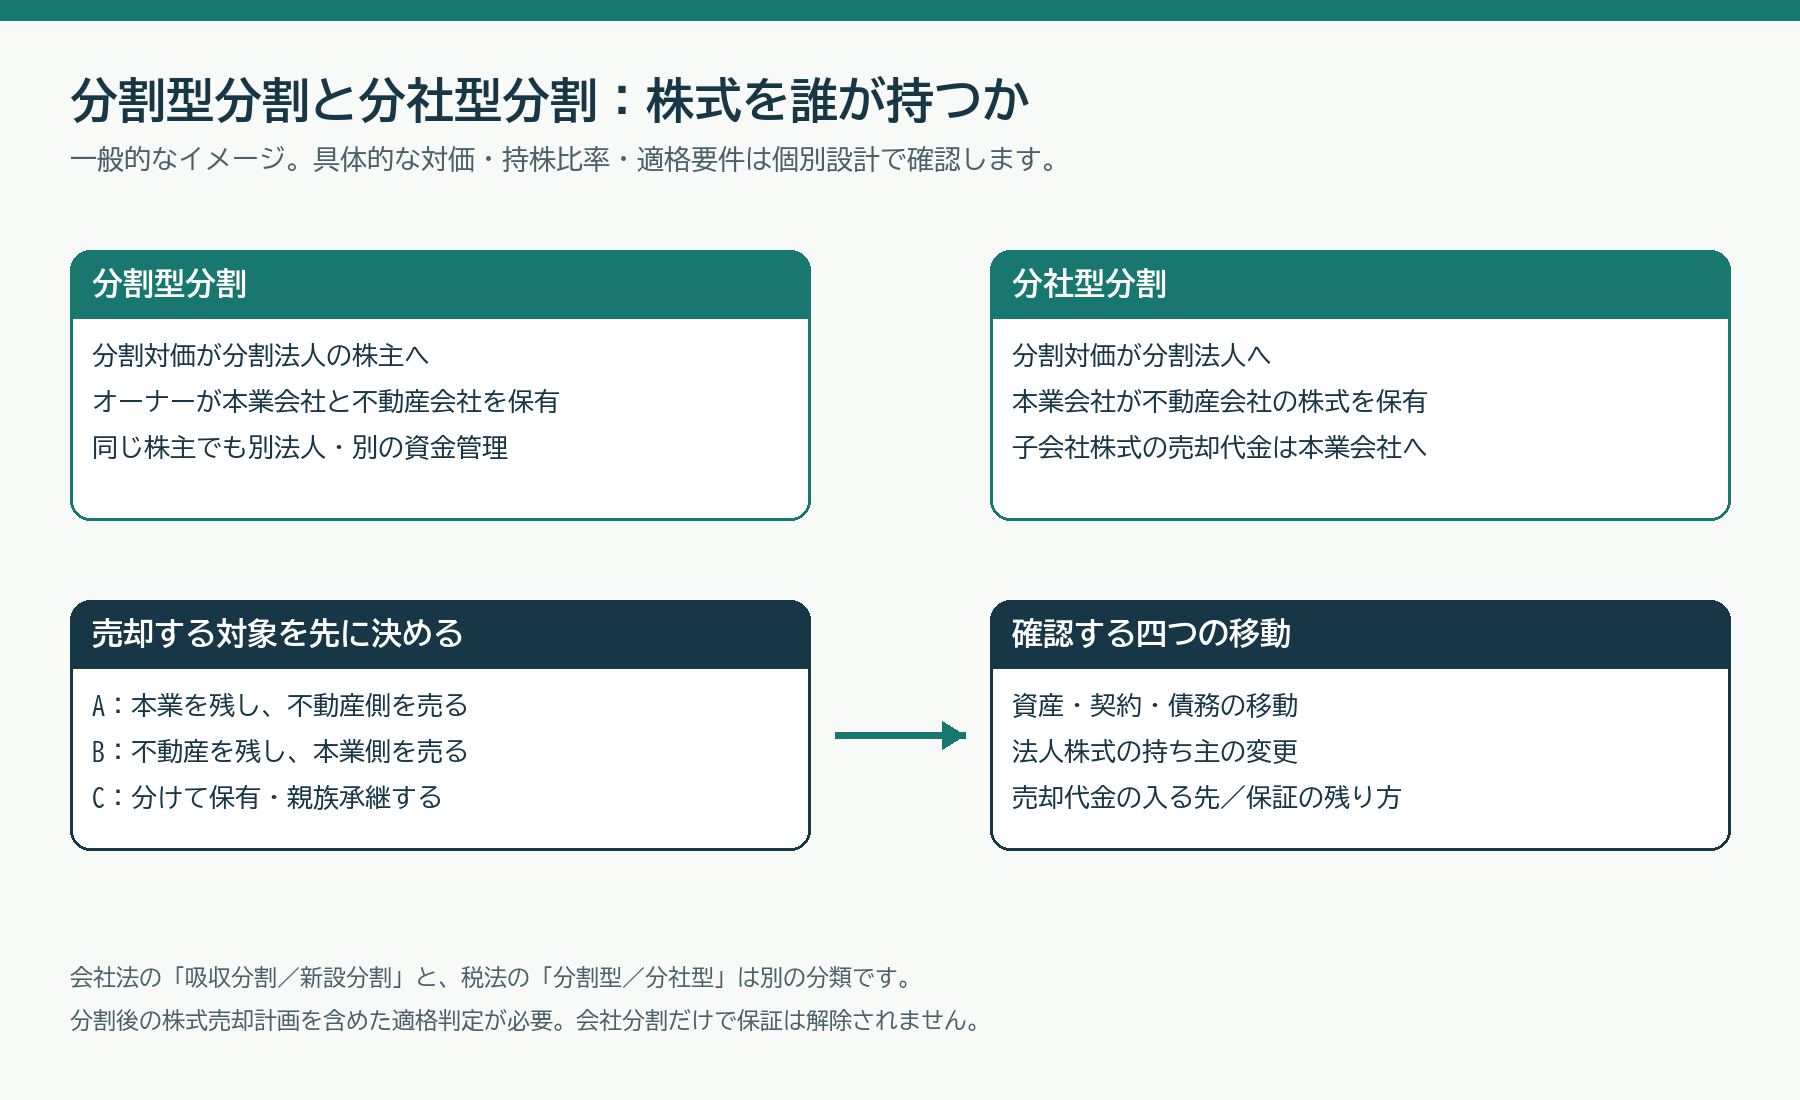
会社法上の会社分割には、吸収分割と新設分割があります。吸収分割は、既存の会社へ事業の権利義務を承継させます。新設分割では、新たに設立する会社へ承継させます。一方、分割型分割と分社型分割は税法上の区分です。この二組の用語は、同じ分類の言い換えではありません。[法務参考1]
一般的な株式対価の例で考えます。承継会社の株式を分割した会社が持つ形は、分社型分割です。その対価資産の全部を分割会社の株主に渡す形は、分割型分割に当たります。交付する時点は、分割の日です。無対価分割には、別の判定ルールがあります。図だけで区分を決めないことが大切です。[法務参考2]
| 整理する軸 | 選択肢 | オーナーが確認すること |
|---|---|---|
| 事業を引き継ぐ会社 | 吸収分割/新設分割 | 既存会社を使うか、新会社を作るか |
| 分割対価と株式の持ち方 | 分割型分割/分社型分割 | 不動産会社の株式を誰が保有するか |
| 分割後の出口 | 継続保有/株式売却/その他の承継 | 売る会社と残す会社を区別できているか |
分割型分割では、株主と代金の受取人を図にする
難しい名称を覚える前に、分割前後の株主を紙に書いてみましょう。元の会社をA社、不動産を承継する会社をB社とします。各社の上に、オーナー、親会社、買い手の誰がいるかを書きます。分割時の株式交付と、後の売却代金は別々の矢印で示します。代金の受取人まで書くと、資金の行き先が見えます。
分割時の対価と、後日の売却代金は別のものです。分割でB社株式をオーナー側へ渡すのが、一つ目の取引です。その株式を買い手に売って現金を得るのが、二つ目の取引です。時点も相手も異なります。「分割すると現金化できる」という説明では、区別が曖昧です。売却の成立、課税、資金の帰属をそれぞれ確認します。
分割型分割では、土地と建物に付随する負担も整理する
会社分割で不動産事業だけを切り出す設計は検討できます。ただし、対象は登記簿に載った土地と建物だけではありません。賃貸借契約や敷金、修繕の約束も確認します。管理委託、借入、担保、従業員の業務も対象です。会計処理を含め、何を承継するかを具体化します。権利だけを移し、負担を元の会社に置く発想では説明力が弱くなります。
配送拠点と第三者向けの貸倉庫を持つ運送会社を仮定します。配送拠点を切り出すなら、運送会社が使い続ける条件が必要です。貸倉庫を切り出すなら、賃料の請求主体を決めます。敷金返還や修繕対応の主体も定めます。建物の種類が似ていても、関係者は異なります。承継後に必要となる準備も違います。
当サイトが重視するのは、分けた翌日の運営です。誰が仕事や支払いを担当できるかを考えます。会社を二つに登記するだけでは、事業分離の完成を判断できません。請求書の発行や入金確認を誰が行うか。故障時に誰が発注し、銀行へ誰が返済するか。そこまで描けることが、売却に向けた出発点になります。
分割型分割の検討対象は、資産の所有者から確認する
個人名義の不動産は、会社が保有する資産とは違います。会社の事業を分割する説明を、個人の土地へそのまま当てはめられません。法人所有、個人所有、共有、信託、借地を一覧にします。会社分割で検討する対象と、それ以外を先に分けます。所有者の確認は、評価額の計算より先に進めたい作業です。
以下は、仕組みを説明する仮想例です。成約事例や同じ結果を保証する説明ではありません。実際には、株主構成や資産の利用実態を確認します。借入契約、許認可、税務条件も確認が必要です。分割と売却を一続きの計画として検討します。
不動産を売るか、本業を売るかで、分割後の設計は変わる
設計A:分割型分割で本業を残し、不動産会社を売却する
食品卸売会社A社が、営業に使わない賃貸ビルを持つと仮定します。オーナーは卸売業を続ける一方、ビルの管理負担を減らしたいと考えています。不動産事業をB社に移し、B社株式を売る設計は検討できます。ただし、買い手が取得する対象は物件だけではありません。B社の資産、負債、契約、運営体制も対象となります。
最初の問いは、買い手が安心してB社を保有できるかです。満室という見かけだけで判断しません。賃料の回収状況、入居者別の条件、修繕履歴をまとめます。契約期間、敷金、保険事故、管理委託先との関係も整理します。株式売却なら、B社に残る問題も買い手が引き受けます。その内容を説明する準備が必要です。
分割型分割と分社型分割で変わる、売却代金の受取人
分社型では、A社がB社株式を持って売る設計が考えられます。分割型では、オーナーがB社株式を持つ形を目指す設計があります。この違いにより、代金が入る主体は異なり得ます。会社に入ったお金は、自由に個人財産として使えません。個人の退職後資金を確保したいのか。会社の設備投資資金を残したいのか。目的を明らかにすると、比較の基準が変わります。
切り出したB社を第三者へ売る計画は、分割時の税務判定に関わります。後の株式売却を、分割と無関係な手続として切り離してはいけません。買い手探索の前から想定する出口があれば、税理士へ具体的に伝えます。売る対象、相手、予定する合意まで示すことが大切です。
設計B:分割型分割で不動産を残し、元の本業会社を売る
金属加工会社A社の承継を仮定します。オーナーは工場不動産を家族で持ち、本業を第三者へ引き継ぎたいと考えています。工場不動産をB社に移し、A社が借りて操業を続ける形を検討します。中心となるのは、工場を使い続ける権利です。その権利を、本業の買い手に提示できる条件を整えます。
土地を取得対象から外すと、買い手の必要資金が減る可能性があります。一方、操業に不可欠な場所を売り手側から借り続けます。そのため、契約の安定性が重要です。賃貸期間、更新、賃料改定、途中解約の条件を決めます。用途、増改築、修繕、災害時の取扱いも同様です。これらが曖昧なら、資金面の利点だけでは納得しにくいでしょう。
分割型分割で不動産を残すなら、正常賃料で本業を評価する
賃料は、事業価値評価にも直結します。A社が自社工場を使っていた場合、分離後は賃料負担が生じます。分離前の利益にそのまま倍率を掛けると、実際の収益を大きく見せてしまいます。市場水準や使用条件に合う賃料を織り込みます。そのうえで、本業の収益を組み直す必要があります。
不動産会社の収入を増やすために、賃料を高くするとどうなるでしょうか。本業会社の利益や売却価値が下がる可能性があります。両方を個別に最大化すると、全体ではうまくいかないことがあります。売却時の受取額と保有後の賃貸収入を、同じ表に並べます。一方の改善が他方に与える影響まで見る考え方を、私たちは勧めます。
分割型分割では、どちらの会社を売るかで税務の確認が変わる
国税庁の質疑には、一定の吸収分割型分割の例があります。同一の者が支配する会社間の分割です。承継法人側との完全支配関係の継続見込みを要件としています。元の分割法人側の株式売却予定だけでは、その要件を損なわない例です。承継法人を残す設計と、売る設計を区別する理由がここにあります。[法務参考3]
この質疑から、すべての案件が適格になるとは結論付けられません。新設会社を使う場合や、複数の株主がいる場合は確認が必要です。対価が違う場合や、別の再編を予定する場合も同様です。質疑の事実関係と自社の計画の違いを洗い出します。その作業が、制度の理解を実務につなげます。
設計C:本業を新会社へ移し、元の会社に不動産を残す
本業を売り、不動産を残す方法は一つではありません。本業を新会社へ移し、その新会社を売る設計も検討対象です。不動産を承継会社へ移す案とは、残る会社と売る会社が変わります。契約の移転方向も違います。結果の見た目が似ていても、準備や税務判定は同じとは限りません。
元の会社に長い取引実績や必要な許認可がある場合もあります。どちらを移すかが、取引先との関係に影響します。主要顧客の購買システムに登録された法人を変える負担を考えます。製品保証、銀行口座、決済契約の主体も同様です。会社の名前が似ていても、取引相手が識別する法人は異なります。
移す対象を、資産額の大小だけで決めてはいけません。残すべき契約、移しにくい機能、移転後の維持費を見ます。元の会社に残る債務や過去の問題まで整理します。これを省くと、不動産を残したつもりでも別の負担を抱え続けるかもしれません。所有を残す目的と、責任が残る範囲を区別して考えます。
設計D:分割せず、会社全体や不動産を個別に売却する
分割型分割を検討しても、分割しない案を比較表から外しません。会社全体を取得したい買い手がいる場合もあります。条件が十分に良いなら、先に再編費用を掛ける意味は小さくなります。物件だけを売る案も、目的によっては合理的です。手法の採用自体が目的になると、オーナーの希望から離れてしまいます。
比較表には、売却対象と代金の受取人を並べます。関連債務、税務見込み、残る会社の利益も記載します。保有後の収入や必要期間も比較します。税引前の提示価格だけでは、構造の違いをつかめません。高い価格に見える案でも、返済や分離費用が大きい場合があります。その分、手元に残る資金は少なくなります。
ここで役立つのは、売った後の一年を先に作る視点です。A社とB社の月ごとの賃料、返済、修繕を仮置きします。従業員給与や管理費も見込みます。引退後にどの会社へ関わるか、突発修繕を誰が判断するかも決めます。翌年の運営図が描けない設計には、未解決の課題があります。売却時点の条件が良くても、完成度を慎重に判断します。
適格分割は課税の繰延べ。分割後の売却まで見て税務を判定する
適格に当たる一定の再編では、移転資産等の譲渡損益などの計上を繰り延べます。これが組織再編税制の基本です。「適格」は、あらゆる税金がなくなる意味ではありません。課税の繰延べと、将来の売却にも税負担がないことは違います。[法務参考4]
税額を一つにまとめる前に、課税の主体と時点を分けます。分割会社、承継会社、株主をそれぞれ確認します。時点は、分割時、株式売却時、個人への資金移動時に分けます。将来の不動産売却時も対象です。会社段階の税務だけでは、株主の受取額は確定しません。
100%関係、支配関係、共同事業で変わる確認条件
適格分割では、当事会社の支配関係や対価などを判定します。一定の支配関係の区分では、主要資産・負債の移転が条件です。従業者のおおむね80%以上の従事見込みも確認します。事業継続見込みなどの条件もあります。これらを全区分へ同じように当てはめる説明は正確ではありません。[法務参考5]
社長が両社を持つという認識だけで、問題なしとは言えません。実際の株主構成を確認します。親族や役員が少数株式を持つ場合もあります。相続した株式の名義が未整理のことや、種類株式があることも考えられます。本人の認識と資料が一致するかを見ます。株主名簿に加え、取得経緯や議決権の内容も確認します。
無対価分割にも、分割型と分社型の区分に応じた要件があります。株式を交付しなくても、税務判定は必要です。国税庁には、100%子会社同士の一定の無対価吸収分割型分割の例があります。株式保有割合などと、承継法人側の支配継続見込みを確認する例です。[法務参考6]
今は家族で持ち、半年後に売りたいオーナーを仮定します。その計画は初期段階で伝えます。「半年後」という日数だけで、大丈夫とは判断できません。売却予定の有無、相手、予定する合意まで説明します。一定期間を置くことだけを解決策にせず、計画全体で確認します。
法人税と不動産取得税は、別々に判定する
不動産取得税には、会社分割について独自の非課税要件があります。神奈川県の公式案内は、対価や主要資産・負債の移転を挙げています。事業継続や従業者の従事見込みも確認事項です。法人税上の適格判定だけでは、地方税の結論まで出せません。[法務参考7]
仮想の賃貸事業でも、運営方法には違いがあります。所有会社が管理をすべて外部委託する場合もあります。オーナーや従業員が入居者対応を担う場合もあるでしょう。従業者の有無や関わりを、給与台帳の人数だけで判断しません。外部委託が多い会社ほど、誰が何をするかを記録します。具体的な記録があると、確認が進めやすくなります。
税務上の従業者と、労働法上の労働者は制度ごとに確認します。国税庁の法人税基本通達には、役員や委託先従業員の扱いがあります。複数事業に従事する者の判定も示されています。労働契約承継の対象人数と、税務要件の人数を区別します。そのまま同じ数字として使わないようにします。[法務参考8]
複数の都道府県に不動産があるなら、所在地ごとに手続を確認します。取得税は、物件所在地で取り扱われます。本社所在地だけで相談を済ませないことが大切です。東京都の案内には、必要資料や提出先の説明があります。各物件を管轄する事務所への提出を確認します。[法務参考9]
税務コストの予算には、取得税以外の項目も置く
不動産を移す再編では、法人税以外の負担も確認します。登記に伴う税負担、手続費用、株主側の課税も対象です。契約や権利の扱いも整理します。一律の税率や非課税を前提に試算しません。移す資産、手法、適用要件が決まったら、項目別の見積りを依頼します。その方が判断しやすくなります。
手元資金は、売却価格から税金を引くだけでは計算できません。返済する借入や残す現預金も確認します。分割準備、調査、登記、契約整備の費用も見込みます。買い手へ渡す運転資金も対象です。数字が未確定でも、見込み額と未確定項目を並べます。後から大きな控除項目が現れるリスクを減らすためです。
分割型分割の税務比較には、将来の出口も入れる
保有を続ける不動産会社にも、将来の計画が必要です。含み益のある物件の売却、修繕や建替えを考えます。借入更新や家族への株式承継も同様です。分割時の税金だけが小さければ良いと考えると、後年の負担を見落とします。退任後に誰が管理できるかと、税務上の出口を一緒に検討します。
非適格となる可能性だけで、案を直ちに検討表から消しません。税負担を織り込んでも、希望を実現できる場合は比較対象になります。事業上の利点が十分にあるかを考えます。一方、税務条件を守るために望まない保有を続ける案もあります。複雑な関係が残る案が最適とも限りません。目的と総額の両方を見て決めます。
税務判断の資料は、分割直前の決算書だけではありません。株主構成、分割契約・計画案、事業別の資産負債をまとめます。従業者の担当、分割後の運営、予定する株式売却も示します。専門家へ、分割型でできるかとだけ聞くのは不十分です。何を残し、何を売り、誰が代金を受け取りたいかを伝えます。それが具体的な答えにつながります。
許認可と手続の空白を防ぐ。分割日は運営準備を踏まえて決める
不動産の所有、売買や仲介、他人の賃貸住宅の管理は別の業務です。不動産事業と一括りにせず、免許や登録を個別に確認します。賃貸ビルの保有会社と宅建業者では、必要な作業が違います。賃貸住宅管理業者にも別の確認が必要です。会社分割時の準備を、同じものとして扱わないようにします。
宅地建物取引業を営もうとする者には免許が必要です。国土交通省が案内しています。承継先が別法人になるなら、元の会社の免許を使えると前提にしません。承継先自身の免許と必要な申請を、所管に確認します。[法務参考10]
不動産仲介の部門も持つ設備工事会社を仮定します。所有物件だけを切り出す案と、仲介業務を移す案を分けます。仲介業務を移すなら、顧客対応の担当や業務を行う法人名を決めます。事務所や担当者の条件を満たせるかも重要です。分割日と、承継先が適法に業務を始められる日を調整します。両者の間に空白を生じさせない準備が必要です。
賃貸住宅管理業は、承継先の新規登録を含めて計画する
関東地方整備局のFAQは、賃貸住宅管理業の登録承継を説明しています。登録の承継規定はありません。別会社へ引き継ぐなら、引継ぎ先の新規登録が必要です。登録前に200戸以上の管理はできません。標準処理期間は、補正等を除いて90日とされています。[法務参考11]
登録義務は、賃貸住宅管理戸数200戸以上の事業者が対象です。自己所有物件の管理は除きます。国土交通省の登録案内で確認できます。戸数だけでなく、誰の住宅をどの業務範囲で管理するかも確認します。[法務参考12]
所有アパートが少ないオーナーでも、登録に関係する場合があります。第三者の住宅を多数管理する部門がある仮想例を考えます。この場合、自分の物件数だけでは判断できません。逆に、自己所有物件の管理戸数をそのまま義務判定に使うことも不適切です。事業一覧には、自社保有の運営と受託管理を分けて記載します。
賃貸管理部門を切り出すなら、登録以外の準備も必要です。管理委託契約の主体、入金先、オーナーへの送金を整えます。預り金や緊急連絡先も整理します。書面が整っても、入居者が古い口座へ振り込む事態は起こり得ます。修理依頼が元の会社に届くこともあるでしょう。情報を伝える相手と内容を分けることが、実務に役立ちます。
建設業の承継制度と、宅建業の確認を混同しない
建設業では、事前認可により地位を承継する制度があります。事業譲渡、合併、会社分割が対象です。2020年10月からの制度と国土交通省が案内しています。他業種にも同じ制度があると考えず、許認可ごとに確認します。[法務参考13]
本業側の許可が、分割方向を左右することもあります。工事、運送、産業廃棄物、食品などの業務では確認が必要です。どの法人に業務を残すかを、許認可と併せて検討します。不動産だけを見て、本業の承継が止まることを避けるためです。
残す不動産会社でも、利用目的の確認は欠かせません。工場や物流施設の用途、消防設備、定期報告を整理します。土壌や建築関係の資料も、買い手や借り手に必要です。適法性を一律に判断せず、確認済みと未確認を一覧にします。
日程は、法定手続の最短期間と資料・運営移行の準備を分けます。所管への相談や補正は、一度で終わるとは限りません。銀行との調整や従業員への説明も同様です。専門家が確認した手続日程と、現場の準備日程を並べます。その両方から実行日を検討します。
準備の確認には、分割後の最初の請求と返済を試しに作る方法もあります。宛先、法人名、口座、消費税の処理を記入します。担当者と承認者も具体化します。この試行は、制度の判断を代替しません。それでも、工程表だけでは気付きにくい運営上の抜けを見つける助けになります。
借入・担保・従業員・契約を結び付けて、分割後の負担を見える化する
不動産の移転と返済原資の変化を、銀行へ同時に説明する
不動産を切り出す際は、借入をどちらへ移すかが話題になります。ただし、借入残高だけでは判断できません。返済原資、担保、保証、契約上の制約も確認します。分割後にどう変わるかを整理します。会社法の手続と、銀行との契約に基づく対応は別々に検討します。
A社が賃貸ビルの賃料も含めて返済する卸売会社だと仮定します。ビルをB社へ移し、借入をA社に残すとどうなるでしょうか。A社の利益が本業だけになっても、返済負担は軽くなりません。分離後に本業の資金繰りが悪化するなら、計画を見直します。買い手への説明に進む前に、オーナーの計画が持続可能かを確認します。
B社へ不動産と借入を移す場合にも、確認が必要です。銀行の担保評価や返済計画が変わる可能性があります。賃料だけで返せるか、空室が増えたらどうするかを考えます。修繕費の資金源も決めます。現在の返済額と残存期間に加え、金利や借換え条件も確認します。
分割後の資金繰りと、借入契約の制約を確認する
銀行への資料には、分割前後の資産負債表を並べます。二つの会社の資金繰りも示します。売りたいという理由だけでなく、各社の返済能力を説明します。担保の扱いと買い手の資金調達も示します。何を確認する必要があるかを、早い段階で明確にします。それが後半の手戻りを減らします。
借入契約に、会社分割や担保処分の条項があるかを確認します。組織再編や株主変更の条項も読みます。承諾や届出の要否は、契約ごとに検討します。分割なら銀行の個別承諾は常に不要、とは言えません。どの借入でも同じ同意が必要、とも言えません。契約と法定手続の両方を、専門家と読み分けます。
根抵当権や個人保証は、分割したら消えるとは考えない
民法には、会社分割と根抵当権に関する特有のルールがあります。元本確定前の債務者である会社の分割が対象です。会社を分けただけで、担保が希望どおりに分かれるとは考えません。担保の対象範囲、変更や抹消、登記まで確認します。[法務参考14]
A社の本社と倉庫が、同じ根抵当権の対象となる仮想例を考えます。倉庫をB社へ移すなら、所有者の変更だけでは足りません。どの債務を担保し続けるかも検討します。資産の帰属表と担保表を、別々に作ります。会社は分かれたのに担保がつながる状態を、見落としにくくするためです。
オーナー個人の保証も、株式売却で当然に解除されるとは考えません。売買契約で買い手側の対応を決めることは、一つの作業です。金融機関との関係で保証を実際に解除することは、別に確認します。退任後の負担を減らすなら、解除の確認方法と時期を具体化します。その内容を取引条件へ入れる必要があります。
債権者保護の手続は、残る会社への配慮でもある
会社分割では、保護手続の対象となる債権者を確認します。公告や催告などの手続を検討します。必要な期間は、売却日程へ織り込みます。会社法上の手続が必要な場合、異議を述べる期間は一か月以上です。書類準備、公告・催告、異議への対応時間は別に見込みます。[法務参考15]
一か月待てば終わる、とは理解しないことが重要です。対象となる債権者、通知先、異議への対応を先に整理します。借入金以外の負担も検討対象です。敷金返還、未払修繕費、保証債務などを確認します。資産負債の一覧と突き合わせて、見落としを防ぎます。
高収益のビルだけをB社へ移す仮想例を考えます。資金不足のA社へ債務を残すなら、債権者への影響を無視できません。オーナーの希望だけでは判断できないのです。分割を、責任を見えにくい会社へ置く方法として扱いません。残る会社が支払えるかも含めて計画を作ります。
売る会社の価値を説明する資料と、残る会社の存続資料を一緒に作ります。これが私たちの勧める考え方です。売却側だけを見れば、整った計画に見えることがあります。それでも、残る会社が返済や契約を履行できなければ問題が残ります。オーナーの事業承継は完成していません。資産と負担を一体で整理すると、買い手にも誠実に説明できます。
従業員の担当を、部署名だけで決めない
会社分割の労働契約承継には、労働者保護の手続があります。厚生労働省は、労働者・労働組合への通知を示しています。一定の場合の異議申出機会もあります。人を自由に選んで移せる制度ではありません。説明、協議、通知を手続日程に組み込みます。[法務参考16]
2026年9月の厚生労働省の会議資料に、指針が掲載されています。複数事業に従事する人は、業務時間や役割などを総合的に見て判断します。正社員だけの確認では足りません。対象となる他の労働者や間接部門についても整理します。[法務参考17]
本業の請求と賃貸管理を兼ねる経理担当者がいると仮定します。部署名だけでは、担当を分けられません。入金確認、入居者対応、修繕発注、決算の役割を整理します。各業務の担当時間も確認します。その人を移すか、残すか、業務を委託するかで費用が変わります。新会社の運営能力にも影響します。
利益を高く見せるためだけに、業務を元の会社へ残す案は避けたいところです。買い手が取得する会社が、売り手の人に無償で依存する場合があります。その状態では、独立した収益力は弱くなります。移行期間の支援を受けるなら、業務内容、期間、費用を決めます。終了条件も示すことが、評価の説明につながります。
契約は、承継対象と運営上の変更を二重に確認する
会社分割は、分割契約や計画に従って権利義務を承継する制度です。ただし、個々の契約の確認を省略できるわけではありません。売却を伴うなら、承継条項や通知、相手方との関係を読みます。株主変更の取扱いも確認します。法的な承継と、翌日から正しく取引するための準備を分けて進めます。
賃貸借、管理委託、保証、保険の契約を一覧にします。設備保守、清掃、警備、公共料金も対象です。契約当事者、承継先、請求先、口座を記録します。通知相手や必要な対応も整理します。契約書が見つからない項目を、空欄のまま放置しません。確認相手と期限を決めると、作業が進みやすくなります。
ビルの空調保守契約が、他拠点と一括になっている仮想例を考えます。切り出すビルだけの費用は見えにくいでしょう。契約を分けると、割引や更新費が変わることがあります。緊急対応の条件も変わるかもしれません。独立運営の費用に反映しなければ、不動産会社の利益を過大に見積もってしまいます。
敷金や預り金は、現金残高を渡すだけでは整理できません。誰に、どの契約で、いくら返す義務があるかを確認します。その情報を物件と契約に結び付けます。原状回復、退去精算、滞納賃料との関係も確認します。買い手へ渡す一覧が、物件ごとの契約資料と一致するかを見ます。それが取引後の争いを減らす助けになります。
「会社を分けた後も残る関係」を一覧にする
A社とB社の間に残る関係を、一枚にまとめます。賃貸借、修繕、経理支援、出向、保証、担保を記載します。商標、情報システム、共有設備なども対象です。株式が別でも、運営で深くつながる部分が見えます。つながり自体が悪いわけではありません。条件が曖昧なまま残ることが問題になります。
店舗運営会社の所有を三者に分ける仮想例を考えます。敷地は不動産会社、設備は本業会社、駐車場は個人の所有とします。舗装の修理、看板管理、事故対応の役割を明確にします。固定資産関係の費用や将来の増改築も整理します。分離後に今まで通りと約束するだけでは、不十分です。担当が判断できない場面が残るためです。
良い分割設計では、買い手へ渡すものが明確です。手元に残る負担を把握でき、退任後の判断も少なくなります。分割型分割を使えるかに加え、使う目的を考えます。自分と家族、本業の後継者、不動産の利用者はどう動くでしょうか。それぞれが動きやすくなる条件を考えると、制度を目的に沿って使いやすくなります。
物件と所有者、事業別収支、借入と担保を表にします。契約と従業員、売る会社と残す会社も整理します。この五つの表があれば、具体的な検討を始められます。税務と許認可の確認結果を加え、価格評価と買い手探索へ進みます。それが、希望を実行可能な不動産M&Aへつなげる順序です。
不動産M&Aの業界動向|地価、金利、事業承継を同じ判断表に置く
売却を考えるオーナーは、地価のニュースに注目しがちです。地価の上昇だけでは、会社の株式の売却価格は分かりません。本業を続けて不動産事業を切り出せるかも、別の問題です。売却後に使える資金も、取引条件を確かめて計算します。不動産を主力としない会社でも、含み益は重要な要素です。買い手の借入余力や本業の収益とも関係します。後継者の意向を含めて、判断する必要があります。市場動向は売却の結論ではなく、検討の前提を更新するために使う情報です。
国土交通省は令和8年都道府県地価調査を公表しました。対象は2026年7月1日時点の価格です。全国の前年比平均変動率は、住宅地1.0%でした。商業地は2.9%です。東京圏は住宅地4.0%、商業地8.9%でした。これは調査地点の平均であり、会社が所有する土地へ一律に掛ける係数ではありません。個別の価格は、駅からの距離や接道で変わります。用途地域、容積率、建物の状態も関係します。借地や賃貸借の条件も確認が必要です。まず自社の物件がどの市場で比較される資産なのかを確認する必要があります。
金利条件と統計の公表時点を確かめる
日本銀行は2026年9月18日に金融政策を決めました。無担保コールレートのオーバーナイト物が対象です。1.25%程度で推移させる方針としました。9月24日から適用されています。政策金利は、買い手に適用される借入金利や不動産の還元利回りとは別です。借入条件には、買い手の信用力や担保が影響します。返済期間、自己資金、金融機関の方針も関係します。オーナーは、金利の数字と借入の継続を確認します。分割後の会社が既存の借入を維持できるかは重要です。担保解除や借換えを進める順番も検討します。
さらに、国土交通省の不動産価格指数には公表時点の注意があります。2026年9月28日の公式告知では、公表延期が示されました。理由は算出プログラムの不具合です。2026年1月から6月などの指数が対象です。未公表期間の指数を埋めて、市場が何%上昇したと断定することはできません。資料の日付に加え、調査の基準日を確かめます。公表の有無や修正状況も確認します。買い手に提出する評価資料でも、この姿勢が重要です。古い相場情報と最近の募集価格を混ぜると、価格交渉の前提が崩れます。
アドバイザーの見解:市場の追い風を「売れる状態」に変える
当センターは、価格が上がる市場ほど事前準備を重視します。権利関係や収益資料の不足を早めに解消するためです。買い手は、複数の案件を比較して判断します。家賃の入金履歴や修繕計画が、価格の確度を支えます。契約一覧や担保の整理表も重要な判断材料です。地価上昇の説明と併せて、これらを用意します。売り手だけが知る事情を、確認できる情報へ変えます。買い手は、その情報から不確実性を見積もれます。根拠がそろえば、大きな値引きを置く必要を減らせます。これは高値を約束する考え方ではなく、評価の前提を共有するための準備です。
事業承継の背景も一方向ではありません。2026年版中小企業白書も、承継の状況を示しています。後継者不在率は減少傾向にあります。一方、60歳以上の経営者が過半数を占めています。経営者の年齢水準は、依然として高い状況です。不動産と本業を一緒に承継すると、資金負担が増す場合があります。後継者が担う管理責任も、広がる可能性があります。本業は子どもや従業員へ承継する案もあります。不動産は専門の買い手へ売る組合せです。家族の希望と経営の継続を両立するために検討できます。
承継期限と買い手の目的から売却時期を考える
私たちは、複数の期限を一枚の予定表に置くことを勧めます。物件の修繕時期と、本業の主要契約更新を記します。借入期限とオーナーの引退希望日も加えます。「今が高いか」に加え、これらの予定から時期を判断します。例えば、来年に大規模修繕と借入満期が重なるとします。その場合、今期中に買い手候補の反応を確認する意味があります。本業の工場移転が未確定なら、その点にも注意が必要です。不動産だけを先に売ると、移転期限が問題になる場合があります。買い手は、期限を守れないリスクを価格へ織り込みます。適切な順番は、それぞれの会社の事情で変わります。
市場の変化は買い手の顔ぶれにも影響します。買い手には、利回り重視や自己利用目的などの違いがあります。管理体制を取り込みたい買い手もいます。同じ土地建物でも、評価する点は異なります。本業と不動産の価値を整理すると、選択肢を比較できます。全部売却、一部売却、分割後の株式譲渡などです。保有を続ける案も含めて判断できます。不動産が主力でない会社にも、不動産M&Aは関係します。むしろ本業と不動産が混在する会社ほど、取引の対象を設計する余地があります。
不動産事業を切り出す前に作る独立採算の数字|家賃、共通費、残る費用
分割型分割による切り出しには、事業の整理が必要です。決算書から土地建物だけを抜き出しても不十分です。買い手が評価できる事業として、形を整えます。独立した会社として営業を続ける収支を作ります。資金繰り、人員、契約、借入の組合せも必要です。これを確認する資料が、切り出す事業の独立採算の収支表です。現在の部門損益と、分割後に発生する収支は違います。調整表で両者をつなぎます。
最初に、本業の売上と費用を分けます。不動産の賃料収入、物件運営費、共通管理費も分類します。保証会社からの入金や駐車場収入、共益費を整理します。敷金や預り金を、売上に混ぜないようにします。物件運営費には、固定資産税や保険、管理委託費を置きます。通常の修繕、清掃、設備保守なども含めます。費用の分類は、評価モデルと一致させます。会計上の名称だけで機械的に処理しないことが大切です。
分割型分割後の家賃と利益を仮想例で比べる
以下は、仕組みを説明するために作った仮想の数値です。実際の成約事例や市場平均ではありません。単位は万円です。ある会社が、本業と第三者向けの不動産賃貸を行うとします。本業は、自社の建物を家賃負担なしで使用しています。本業の売上は60,000です。原材料・仕入40,000と、人件費10,000を引きます。その他営業費4,000、共通管理費配賦1,000も引きます。本業の減価償却前営業利益は5,000になります。外部賃貸のNOIは3,800とします。
| 収益の項目 | 分割前 | 分割後 | 調整の理由 |
|---|---|---|---|
| 本業のEBITDA | 5,000 | 3,300 | 家賃1,200と独立運営追加費500を控除 |
| 不動産側のNOI | 3,800 | 4,700 | 本業からの賃料1,200を加算し追加運営費300を控除 |
| 両事業の合計 | 8,800 | 8,000 | 内部家賃は相殺され、追加費用800が残る |
分割型分割後の内部家賃と追加費用を確かめる
この例では、本業が使う建物も不動産会社へ移します。本業は、年1,200の家賃を払います。不動産側の収益は上がりますが、本業側は同額だけ下がります。全体の利益を押し上げたわけではありません。独立した経理やシステム、管理体制も必要になります。本業500、不動産300の追加費用が生じます。そのため、合計利益は800減っています。不動産側の収益を上げるために、家賃を高くする案もあります。しかし、本業の価値や支払能力を傷つける場合があります。
表では、本業EBITDAと不動産NOIを合算しています。目的は、経済的な増減を説明することです。会社全体の公式な会計指標ではありません。法人税、借入利息、元本返済、設備投資などは別途確認します。両事業に置く費用範囲は異なります。この合算は、会計上の純利益や手元資金を示すものではありません。異なる指標を使うときは、各指標の範囲を明示します。何を含み、何を除くかをそろえて評価します。
分割型分割で残る共通費と独立費用を見分ける
役員報酬や経理、総務の費用を配賦している会社もあります。営業車や社内システムも、売上比率で配賦されることがあります。しかし、配賦の比率が合理的でも、分割後に発生する費用を表すとは限りません。例えば、経理の共通費を不動産部門へ年間200配賦するとします。独立後に外部へ委託すると、年間350必要になるかもしれません。逆に、本業会社に残る経理担当者の給与は、部門を売却しても減らないかもしれません。売却対象と残る会社の両方を作り直します。
切り出した後も、本業に残る費用があります。オーナーが本業を続ける場合は、特に重要な確認事項です。本社家賃や役員報酬を、不動産部門へ配賦していたとします。売却後もその費用が本業に残れば、予想より利益が小さくなります。人員や拠点を実際に減らせるかを確かめます。契約解約の費用や、一時的な二重運営の負担も分類します。買い手に見せる収支だけを整えても、十分ではありません。オーナーが残す会社の資金繰りも確認します。その資金繰りが悪化すれば、取引の目的を達成できません。
分割型分割後の賃料と資金繰りを設計する
賃料は、近隣の募集賃料だけでは決められません。用途、床面積、建物の状態を含めて検討します。修繕負担、解約条件、設備の所有、原状回復義務も確認します。建物と一体の製造設備があれば、事務所の賃料と直接比較できないことがあります。本業が使い続ける建物では、賃料改定や更新条件を確認します。途中解約、災害時の対応、建替え時の協議も必要です。双方が長期に守れる条件を設計します。
切り出しでは、単体で売れる数字と売却後も続く関係を重視します。この二つが、承継後の運営を支えるという当センターの見解です。建物を売り、本業を家族が続ける場合も同じです。家賃支払と修繕の条件が、家族の経営を支える必要があります。不動産会社だけが買い手に移る場合も同じです。賃料を負担する本業の信用力が、不動産の評価に影響します。所有関係が分かれても、経済的な依存がなくなるとは限りません。
収支表と併せて、月別の資金繰りを作ると季節性も見えます。固定資産税、大規模修繕、敷金返還、保険更新の月を確認します。支払が重なる月には、年間黒字でも現金が不足する場合があります。分割時に渡す現預金は、通常運営に足りる額を考えます。不足する場合は、買い手が追加資金を求める理由になります。売却価格の交渉前に、独立後の一年間の資金を見積もります。各会社が通常運営できる額を示すことが、交渉の安定につながります。
事業価値評価の考え方|時価純資産、NOI、EBITDAを使い分ける
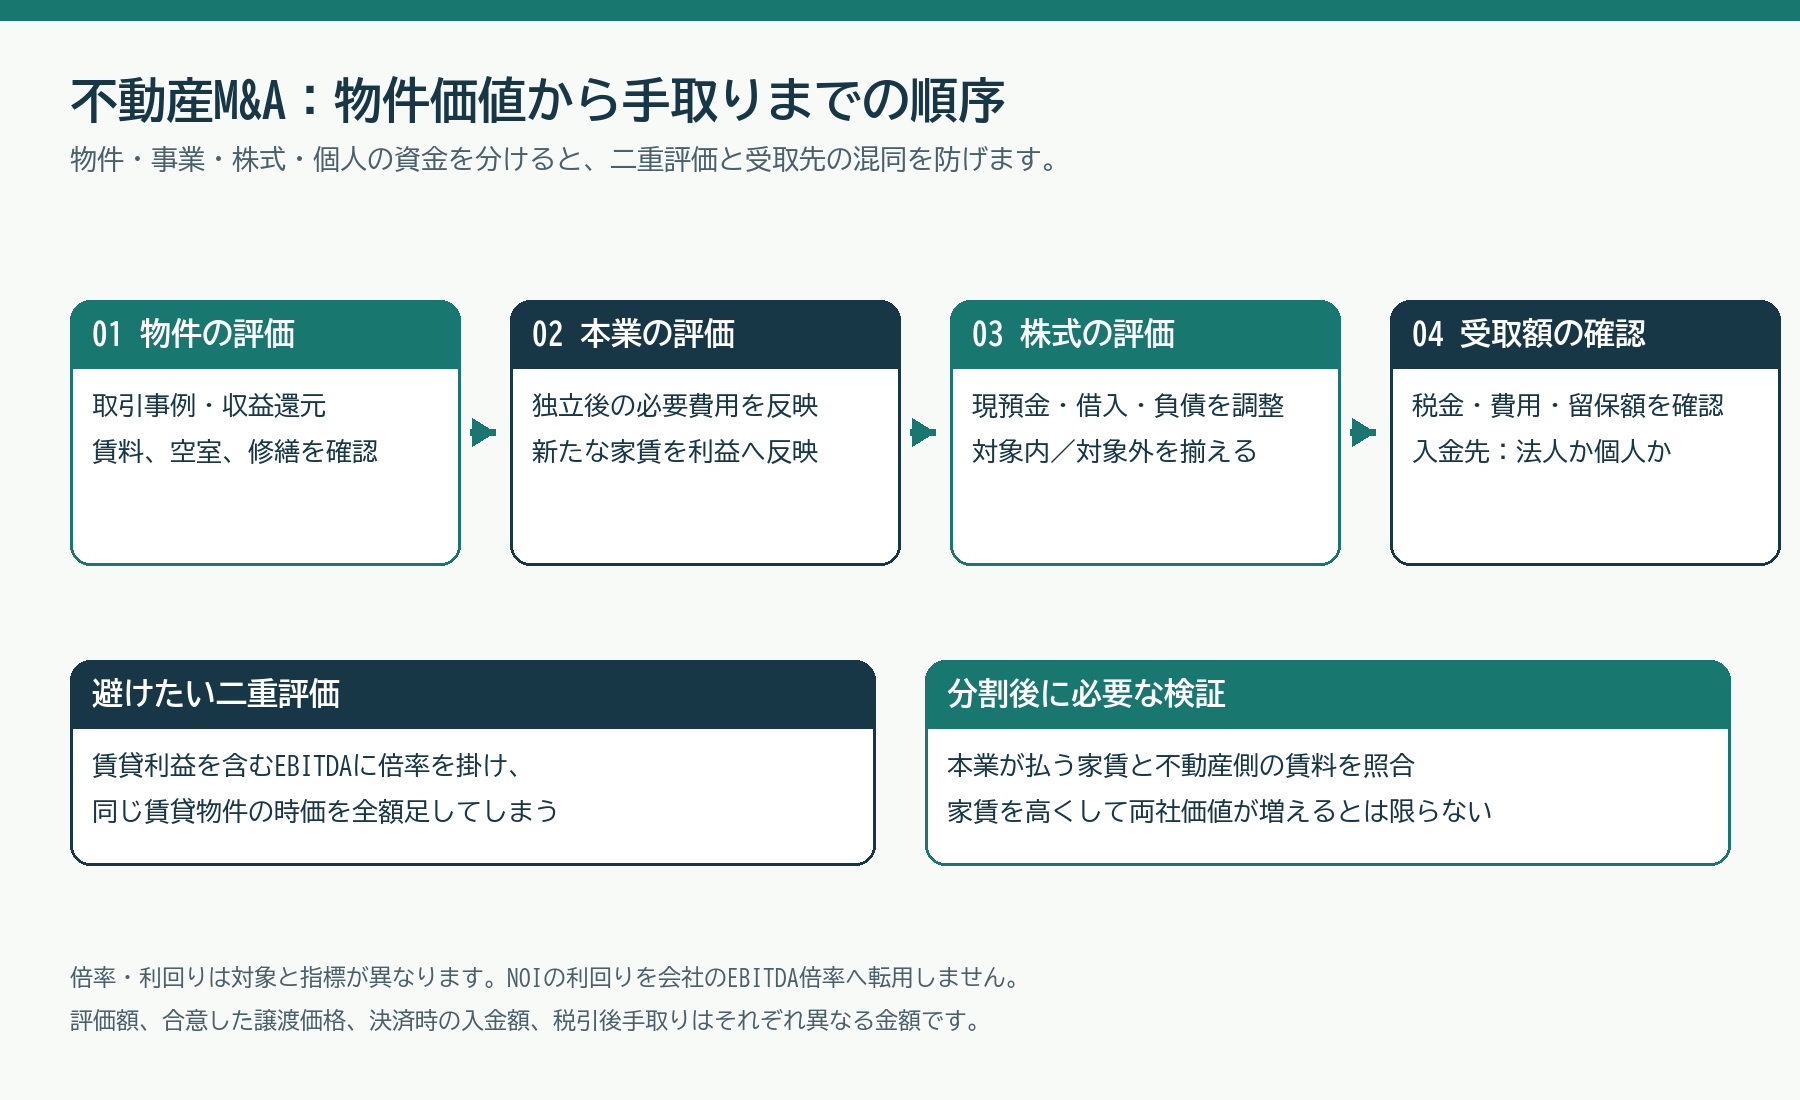
不動産M&Aにおける評価は、一つの公式で完結しません。土地建物の価値と賃貸事業の収益を整理します。管理や仲介の営業基盤、会社の借入と現金も確認します。それらをそろえて、売却対象の価値を説明します。中小M&Aガイドラインは、複数の評価方法を紹介しています。案件に合う方法を選ぶことが必要です。計算結果が、そのまま最終的な譲渡額になるとは限りません。不動産を持つという共通点だけでは、倍率を選べません。会社ごとの事業と収益の違いを確かめます。
分割型分割で用いる時価純資産を確認する
時価純資産法では、資産と負債を評価時点に合わせて見直します。その差額から株式価値を考えます。帳簿に2億円で載る土地が、今も2億円の価値とは限りません。取得時期によって、含み益や含み損が大きくなります。建物、借地権、未収金、回収できない貸付金も確認します。退職給付や修繕に関する責任なども調べます。資産の時価を高く見直す一方、負債を帳簿だけで済ませると評価のバランスが崩れます。
帳簿価額、固定資産税評価額、相続税評価の参考額は異なります。地価公示や実際の取引価格も、目的と条件が違います。帳簿は取得原価や減価償却を、公的価格は一定条件の指標を示します。売却交渉では、物件の権利、用途、収益、売却可能性に沿って評価します。税務上の株式評価が、そのまま買い手の提示額になるとは限りません。評価の目的も確認します。
含み益がある場合は、その税負担をどう扱うかも論点になります。ただし、含み益の税負担は一律に計算できません。一定の税率を掛けて、必ず全額を差し引くとは限りません。株式の売買か資産の売買かで、影響が変わります。将来の売却時期や簿価の引継ぎも関係します。個別の税務処理を確認する必要があります。評価表では、物件時価、簿価、含み損益を別列にします。税の取扱いに関する仮定も明記します。専門家による検証と、価格交渉を区別します。
分割型分割で承継する物件のNOIを評価する
NOIは、物件レベルの利益として整理できます。説明上は、賃料などの収入から空室や未回収の見込みを引きます。さらに、物件運営費用を控除します。借入金の元本返済や利息、法人税、減価償却費とは区別して考えます。ただし、設備更新費や大規模修繕費をどこに置くかはモデルによって異なります。同じNOIという名称でも、含まれる費用を確かめます。費用の範囲が違えば、売り手と買い手の数字を比較できません。計算項目を開示することが、利回りの議論より先です。
直接還元法の単純な形は「不動産の価値=年間純収益÷還元利回り」です。空室、賃料改定、修繕、契約終了で収支が大きく変わる物件もあります。その場合は、DCF法も検討します。各年の収支と将来売却額を、現在価値へ割り戻す方法です。国土交通省も、不動産の評価方法を整理しています。収益還元法、取引事例比較法、原価法が挙げられています。収益に加え、近隣取引や建物の状態を確認します。複数の視点から、価格の合理性を確かめることが役立ちます。
還元利回りによる価格の変化を比べる
先ほどの仮想例では、分割後のNOIは4,700万円です。説明用の還元利回りを5.0%と置きます。単純な収益価格は9億4,000万円になります。4.0%なら11億7,500万円、6.0%なら約7億8,333万円になります。これらは相場の範囲を示すものではありません。純収益が同じでも、利回りの前提で価格が変わる試算です。物件の個別条件を検証せずに5.0%を採用することはできません。還元利回りには収益の変化や不確実性などが関係します。
利回りを下げれば、計算上の価格は上がります。ただし、買い手がその前提を受け入れる理由が必要です。長期契約に加え、賃借人の信用を確認します。賃料と周辺水準の差、修繕履歴、建物の遵法性も調べます。用途転換の可能性も、検討する項目です。満室という状態も、退去が集中する更新時期や特定の賃借人への依存と併せて見ます。今日の賃料を、何十年も維持できるとは限りません。下振れした場合の収支も示します。その検証が、評価の信頼性を支えます。
EBITDA:管理・仲介や本業の継続収益を評価する
EBITDAは、一般に利払い・税引き・減価償却前の利益です。企業の事業価値を比較するときに使われます。中小企業では、役員報酬や一時的な費用を検討します。関連当事者との取引や、オーナー個人に依存する売上も確認します。その上で、持続可能な利益へ調整することがあります。この調整は売り手に都合の悪い費用を消す作業ではありません。オーナー退任後に代わりの経営者の報酬が必要なら、その費用も反映します。
他人の物件を管理する会社では、管理契約の利益を評価します。所有不動産のNOIとは、別に考えます。管理戸数が多くても、利益が大きいとは限りません。解約の多い契約、低い管理料、過大な人件費を確認します。仲介事業では、成約件数や手数料の一時的な増加を調べます。営業担当者の継続勤務、紹介経路、受託契約も確認します。広告費と成果の再現性も重要です。売上の量と利益の質を分けて見ることが、事業承継後の収益を説明する助けになります。
EBITDAは借入元本の返済や設備投資を控除した現金ではありません。修繕や設備更新が多い事業では、同じEBITDAでも使える資金に差が生じます。オーナーは、EBITDA、維持投資、運転資金の増減を確認します。税の支払と借入返済も調べます。買い手は、資金の流れから投資回収を判断します。利益が現金へ変わるかを説明します。
分割型分割の評価で二重計上を防ぐ
本業と賃貸不動産が混在する会社では、損益を分けます。本業の損益から、不動産の賃貸損益を外します。分割後に必要な家賃と独立運営費も反映します。その本業の事業価値に、別途求めた不動産価値を加え、現金と負債などを整理します。不動産賃料を含む利益へ、倍率を掛けたとします。そこへ不動産時価を全額加えると、二重評価になる場合があります。同じ収益源を、二度評価していないか確認します。逆に、不動産に含まれない管理契約の価値を落としてしまうことにも注意が必要です。
当センターは、複数の評価結果が違うときに単純平均で終わらせることを勧めません。純資産の評価が高く、収益評価が低い場合は原因を探します。資産の利用状況、低い賃料、大きな修繕負担などを調べます。収益評価が高く純資産が小さいなら、契約、営業力、管理体制などの価値を確認します。数字の差を説明すると、取引の選択肢も見えます。全部売る案、改善してから売る案などを比較します。分割して、異なる相手に売る判断にもつながります。
評価倍率は相場の答えではない|3倍・5倍・7倍で変わる価値を比較する
オーナーから「不動産会社は利益の何倍で売れますか」と聞かれることがあります。不動産保有、賃貸管理、売買仲介では、資産と収益が違います。開発や本業併営でも、収益の構造は異なります。比較する利益の種類も、確認する必要があります。税引後利益、営業利益、EBITDAを区別します。年買法は、利益の何年分という発想で説明されます。EV/EBITDA倍率や物件の還元利回りとは、計算が違います。似た言葉が使われても、同じ評価方法とは扱えません。
EV/EBITDA倍率法では、比較可能な倍率を検討します。それを対象事業のEBITDAへ掛け、事業価値を考えます。似た事業の公開情報や収益の成長性から、倍率を検討します。契約継続、顧客集中、規模、資本支出も確認します。売却対象の条件も踏まえて判断します。上場会社の倍率を、そのまま小規模な非上場会社へ移すこともできません。流動性、組織の厚み、収益構成、利用する会計基準が異なるためです。倍率の数字より、比較対象を選んだ理由が重要になります。
仮想の倍率感度分析:株式価値までつなぐ
次の表は、正常化EBITDA3,300万円の本業を対象にした説明用の仮定です。3倍・5倍・7倍は、感度を示すための仮定です。不動産M&Aの市場相場や標準倍率ではありません。成約を保証する数字でもありません。余剰現金500万円、有利子負債4,000万円と仮定します。その他の調整がない場合を、単純化して比較しています。事業運営に必要な現金は余剰現金へ含めない前提です。
| 項目・単位は万円 | 3倍の仮定 | 5倍の仮定 | 7倍の仮定 |
|---|---|---|---|
| 正常化EBITDA | 3,300 | 3,300 | 3,300 |
| 事業価値=利益×倍率 | 9,900 | 16,500 | 23,100 |
| 加える余剰現金 | 500 | 500 | 500 |
| 差し引く有利子負債 | 4,000 | 4,000 | 4,000 |
| 単純化した株式価値 | 6,400 | 13,000 | 19,600 |
この例では、倍率の仮定が二倍分違うとします。同じ事業でも、事業価値が6,600万円変わります。ただし、5倍を主張するために計画売上を積み上げるだけでは不十分です。その利益を維持する担当者、契約、業務の仕組み、更新率を示す必要があります。希望価格を倍率へ言い換えるだけでは、根拠が不足します。買い手が引継ぎ後も確認できる収益の証拠を作ります。その準備が、価格交渉で意味を持ちます。
分割型分割後の利益で倍率を比較する
独立採算例では、分割前の本業利益は5,000万円でした。そのまま5倍にすると、事業価値は2億5,000万円です。分割後の家賃と独立費用を反映すると、利益は3,300万円です。その5倍で計算すると、事業価値は1億6,500万円になります。この差額8,500万円は、利益の前提の違いから生じます。倍率は、どちらも5倍で変わっていません。この違いを後から示すと、提示額が下がったように見えます。その結果、交渉が難しくなる場合があります。切り出しを前提にするなら、独立後の利益を最初から提示するべきです。
倍率を左右する事情を、言葉と証拠で整理する
評価資料では、強みと弱みを対応させます。管理契約の安定性は、件数と継続状況から説明します。過去の解約率、更新率、管理料の回収状況を示します。人材が強みなら、資格、担当範囲、引継ぎ可能な手順、継続勤務の見込みを説明します。特定のオーナーからの受託が大きい場合は、取引先集中と契約の変更条件を開示します。弱みを確認したら、収益を維持する対策を整理します。その説明によって、買い手の見積りを具体化できます。
成長計画の扱いにも順番があります。未契約の管理受託や未取得の開発用地は、計画段階です。オーナー個人の紹介に依存する売上も確認します。これらを、実績と同じ確度で扱うことはできません。実績利益、確定契約の利益、条件付きの計画利益を分けます。どの段階まで価格へ含めるかを話し合います。計画が実現した場合に、追加対価を払う設計もあります。計算指標と判定期間を、契約で整理する必要があります。買い手の経営判断が結果へ及ぼす影響も検討します。
還元利回りとEBITDA倍率の違いを確認する
不動産の還元利回りは倍率へ換算できるように見えます。例えば、5%の利回りの逆数は20です。この「20」は、物件の純収益と価格の関係を示します。企業のEBITDA20倍という意味ではありません。NOIとEBITDAで控除する費用は異なり、物件価格と株式価値も異なります。倍率を比べる前に、取得する対象をそろえます。引き継ぐ負債や、受け取る利益の範囲も確認します。同じ条件で、各評価方法を比較します。
当センターは、将来の利益を運営の形として伝えることを重視します。利益の数字を支える仕組みを、買い手へ説明する準備です。オーナー退任後も請求でき、修繕の発注先が分かる状態にします。契約更新の期日を管理し、入居者対応の記録も残します。このような日常の運営が、事業価値の継続を支えます。売却前に、責任者と手順を決めておきます。価格交渉の前に書類をそろえることで、不確実性を減らせます。
売却価格とオーナーの手取り|借入、留保金、税、引継ぎを最後までつなぐ
オーナーには、取引後に使える資金と残る責任が重要です。表示された評価額に加え、これらを確かめます。物件評価額、事業価値、株式価値、決済時の入金額、最終的な手取りは異なります。不動産事業を分割して売る場合も、株式や対価の帰属を確認します。どの会社へ資金が入るかも、確かめる必要があります。会社の口座に入った売却代金を、個人の生活資金としてそのまま使えるとは扱えません。
分割型分割の仮想例|物件価格から株式価値へ
次の表は前章の不動産価値9億4,000万円を用いた仮想例です。単位は万円です。不動産会社は、当該物件だけを保有すると仮定します。余剰現金2,000、有利子負債36,000とします。差引き調整するその他債務は、1,000と仮定します。このその他債務は不動産価値の計算へまだ織り込んでいない債務です。敷金や修繕負担などは、調整した段階を確認します。物件価格で調整済みなら、株式価値で再び差し引かないようにします。
| 橋渡しの項目 | 金額・万円 | 確認すること |
|---|---|---|
| 不動産の収益価格 | 94,000 | NOI4,700、還元利回り5.0%の説明用仮定 |
| 余剰現金を加算 | +2,000 | 通常運営に必要な資金とは区別 |
| 有利子負債を控除 | −36,000 | 決済時残高と未払利息を確認 |
| その他債務の調整 | −1,000 | 既存の評価と二重控除していないか確認 |
| 単純化した株式価値 | 59,000 | 税の取扱いや他の資産は追加検証が必要 |
分割型分割後の借入と決済資金を整理する
物件価格は9億4,000万円、株式価値は5億9,000万円です。この差は、価値が突然失われたことを意味しません。会社の借入などを引き継ぐ取引では、価値の対象を分けます。資産の価値と、株主へ帰属する価値は異なります。売る前に借入を返すか、買い手が借入を維持するかを検討します。買い手の資金で借換える案もあります。その選択によって、決済時の資金の流れが変わります。契約前に資金使途を一覧にして、金融機関と確認します。
負債の配分は評価のためだけではありません。本業の運転資金の借入を、不動産会社へ移す案を考えます。その場合、借入契約、担保、返済の原資を確認します。各負債が、どちらの事業に関係するかを明確にします。数字だけを割り振ると、金融機関の合意で問題になります。買い手の審査でも、説明が必要です。債務の法的な承継方法と、経済的な配分を別々に検討します。事業を続けるために必要な現金も、合わせて設計します。
決済時の受取額と最終対価を分ける
本業の5倍の仮想ケースでは、株式価値は1億3,000万円でした。表明保証などの請求に備え、1,000万円を留保すると仮定します。一定期間、請求の担保として預ける契約です。決済時に受け取る額は、1億2,000万円になります。条件を満たして全額解除されると、最終受取総額は1億3,000万円です。留保は受領時期と条件を変える仕組みで、代金の減額とは区別します。
留保金やエスクローは必ず設けるものではなく、必要性と条件は案件で変わります。金額、期間、対象請求、解除条件、利息、管理方法を確認します。売却後に価格調整や損害請求が起きれば最終受取額も変わります。投資や相続の準備には、全額をいつ使えるかの把握が重要です。支払条件を、数字と日付で整理します。
同じ仮想ケースで、最終受取総額を13,000万円とします。費用は800万円、税の仮置き額は2,500万円です。税の資金は、個別税務の検証を踏まえて確保すると仮定します。全額解除後に残る試算は9,700万円です。決済時の受取額は12,000万円です。そこから同じ費用と税の資金を確保します。当初利用できる試算は、8,700万円になります。2,500万円は、説明用に置いた金額です。法定税率、実際の納税額、税制上の結論を示すものではありません。取得費や譲渡主体などによって実際の税額を計算します。
分割型分割の税務と代金帰属を確認する
取得費や過去の組織再編は、最終手取りに関係します。役員貸付金、退職金、配当、売却主体も確認します。売却価格と税の条件を分け、同じ前提で取引案を比べます。売却価格の合意と、会社分割の税務判定は別です。株式譲渡の税も、対象と判断が異なります。会社内の資金を個人へ移す際の税も確認します。取引案ごとに計算し、同じ前提のもとで比較してください。
分割型分割では、法律上の会社分割の手続を確認します。税務上の分割型・分社型の区分も検証します。承継会社の株式が分割会社に残るか、株主へ交付されるかを調べます。その違いで、後続の売却主体や代金の帰属が変わります。名称だけで、直接売却や非課税という結論は出せません。予定する取引の流れを、専門家へ示します。株式の帰属、適格性、後続の売却との関係を検証します。個別の取引に沿って確認します。
事業譲渡や不動産の資産売却では、会社が代金を受け取ることがあります。その後、オーナーへ資金を渡す方法も検討します。その負担を含めると、株式売却との比較結果が変わる場合があります。物件の価格が同じでも、手取りは一致しません。会社の税、登記や許認可の費用、債務返済を計算します。個人への資金移転の負担も含めて比較します。誰が何を売り、誰がいくら受け取るかを図にします。残る負担も記して、混乱を防ぎます。
引継ぎ条件まで含めて、売却の良し悪しを判断する
経営者保証や個人所有不動産の担保解除は、価格と別に確認します。退任時期や売却後の支援期間も、重要な取引条件です。株式を売ったからといって個人保証が当然に消えるわけではありません。解除や変更を決済の条件とするか、必要な書類を誰がいつ取得するかを明確にします。売却後も働くなら、役割、報酬、時間、責任の範囲を定めます。引退の希望とも整合させます。
不動産事業だけを売る場合は、本業の支払も確認します。売却後の賃貸借条件は、実質的な手取りに関係します。高い代金に合わせて、家賃を無理に上げることには注意が必要です。その後、本業から支払う資金が増えます。売却価格、家賃、修繕負担、契約期間をまとめて検討します。複数年の資金繰りで、条件を確かめます。高い代金でも、残す会社が継続できる条件かを確かめます。家族や従業員への承継方針に合うかも判断します。
当センターの見解では、取引の評価表の最後には「残る義務」の欄を設けるべきです。残る保証や設備撤去の負担を明記します。契約の引継ぎ支援や、修繕の完了義務も整理します。残る仕事と負担を見える形にすると、取引案を比較しやすくなります。決済後も、本業、不動産、家族の生活が予定通り続くかを確かめます。その経過によって、承継の成功を判断します。
公開事例で読み解く「不動産を移す」「株式を売る」「所有と運営を分ける」の違い
不動産が本業ではない会社にも、不動産の判断はあります。昔の工場跡地、従業員の社宅、駅や店舗の周辺地。長年保有してきた賃貸ビルも、その一つです。取得時の目的と、現在の用途が変わることがあります。本業とは異なる収益や管理上の課題も生じます。会社全体の売却価格だけでは、扱いを見誤りかねません。
ここでは、四つの企業グループの公表内容を取り上げます。三井松島ホールディングス、北海道電力、JTB、近鉄です。取引の事実と、アドバイザーの考察を分けて説明します。四事例を一律に分割型分割の実例とは扱えません。吸収分割による再編と、子会社株式の一部譲渡は違います。ホテル資産の所有と運営の分離も、別の仕組みです。各社の目的と取引関係から、自社の判断の順番を考えます。
分割型分割の前に、三つの行き先を確認する
第一に、土地・建物・契約・従業員の移転先を確認します。これは事業の行き先です。第二に、事業を担う会社の株式を誰が持つかを確認します。これは所有権と意思決定権の行き先です。第三に、代金や配当を誰が受け取るかを確認します。これは資金の行き先です。三つを別々に図示すると、違いが見えてきます。「事業を別会社へ移す」と「株式を直接持つ」は別の判断です。
事業会社の完全子会社に不動産を移す例を考えます。事業会社は、不動産子会社の株式を持ち続けます。事業会社の全株式を売れば、通常は子会社の支配も移ります。不動産をオーナー側へ残すには、別の設計が必要です。株式の帰属まで確認しなければなりません。会社を二つにするだけでは、希望する売却対象は定まりません。この視点が、分割型分割を検討するときの出発点です。
三井松島:過去の事業で取得した資産を、管理会社へ移す
公表された事実:第166期有価証券報告書に、吸収分割の記載があります。効力発生日は2021年8月1日です。対象は、長崎地区に所有する資産とその管理事業です。三井松島ホールディングスから完全子会社へ承継しました。承継先は三井松島リソーシスです。目的は、過去に国内炭鉱を経営した地域の資産管理の効率化です。原文はグループ内の事業移管として読む必要があります。第三者売却や、個人株主への株式交付を示す事例ではありません。
アドバイザーとしての考察:昔の本業の資産を、今も同じ単位で管理すべきでしょうか。中小企業にも、工場用地を賃貸へ転用した例があります。移転後の倉庫を他社に貸す場合もあります。製造の売上と賃貸収入が、一つの決算書に入っています。しかし、買い手が同じ方法で評価するとは限りません。製造の買い手は受注、技術、人材、設備を重視します。不動産の買い手は賃料、修繕、用途、出口価格を重視します。
当センターは、物件収支に加えて判断の担当者を確認します。日常の巡回を外注していても、判断は社長に集まりがちです。大規模修繕、借り換え、入居審査、近隣への説明もあります。そのまま分離すれば、運営の責任者がいない会社になります。管理事業の独立性は、建物の所有権とは別に作る必要があります。
分割型分割を考える前に、管理責任と資産履歴を整理する
有効な準備資料は、物件台帳と年間管理カレンダーです。保険更新、設備点検、返済、固定資産税を一覧にします。大規模修繕と契約更新も加え、担当者と決裁権限を記載します。期限が重なる月は、担当者の負荷も確認します。社長しか判断できない項目には、引継ぎ先を置きます。どの業務を本業から切り離せるかが見えてきます。移行期間だけ本業に残す業務も区別できます。売却する場合にも、買い手の追加費用を説明しやすくなります。必要な人件費と外注費を見積もる土台になるからです。
昔の工場や倉庫には、現在の賃貸契約で見えない履歴があります。過去の製造工程、埋設物、土壌、地下水を確認します。施設撤去や境界も、調査が必要かを早めに判断します。資料がなければ、「問題なし」と「未調査」を分けて記載します。分離は、過去の用途を消す手続ではありません。資産の履歴と将来の責任を整理する作業です。誰が管理できるかを、具体的に示す必要があります。
応用の最初の目標は、買い手が判断できる情報を作ることです。本業を買う人と、不動産を扱う人では必要な情報が違います。会社を作る前に、それぞれへ何を説明するかを整理します。その後、グループ内集約、第三者売却、継続保有を比較します。オーナーの管理負担や希望する承継先も判断材料です。会社分割の形式は、その結論を実現するために選びます。
北海道電力:不動産賃貸と遊休資産の活用を集約する
公表された事実:2021年5月27日、三社が吸収分割の契約締結を公表しました。北海道電力、北海道電力ネットワーク、北電興業です。不動産賃貸と遊休不動産の活用に関わる事業が対象です。北電興業へ承継する契約です。公表時点では、効力発生日は2021年10月1日の予定でした。目的は、柔軟・機動的な資産活用と収益拡大です。株式や金銭等を交付しないことも明記されています。ここでは契約締結時の公表内容を紹介しています。
アドバイザーとしての考察:本件は、稼働物件と遊休資産を同じ計画で扱っています。オーナー企業でも、両者を「不動産」と一括しがちです。しかし、買い手の評価方法は違います。賃貸ビルには、既存契約に基づく収入があります。遊休地には、開発や売却までの時間と費用が掛かります。許認可などの不確実性もあります。二つを区別して説明すると、価格交渉を進めやすくなります。
遊休資産の説明には、完成図までの段階を示すことが有効です。用途変更、既存建物の撤去、道路との関係を整理します。行政協議、建設費、テナント誘致の順番も示します。実施済みと未実施の項目を分けることが大切です。「開発すれば高くなる」だけでは、費用と時間が不明です。買い手は、その分を保守的に見積もります。実行の前提が分かれば、見積もりを具体的に協議できます。
分割型分割と集約は、株式の帰属まで比べる
売却前にすべての開発を終える必要があるとも限りません。本業の承継まで一年なら、新規開発が日程を圧迫し得ます。大きな投資で、承継に使う資金が減ることもあります。専門の買い手へ、将来の選択肢ごと引き継ぐ方法もあります。その場合も、本業と不動産会社の関係を整理します。準備が価格に反映される範囲を確かめます。どこから買い手に任せるかも、分けて考える必要があります。
大企業と小規模なオーナー会社では、管理体制が異なります。事業を集約する目的を、自社に引き直して考えます。総務が本業経理と賃貸管理を兼務する場合を考えましょう。分離後の会計処理や管理委託費を年間予算へ入れます。予算には、経理の外注やシステム移行の費用も含めます。融資が本業と不動産にまたがる場合もあります。承継する債務と担保の関係を、金融機関と検討します。資産だけの移転図では、独立して機能するかは分かりません。
集約には、本業の管理負担を外すという目的もあります。不動産側では、投資と運営をまとめて判断できます。将来の売却も継続保有も検討しやすくなる可能性があります。ただし、不動産会社の株式の持ち方には違いがあります。本業会社が持つ形と、個人が直接持つ形では帰属が変わります。集約の事例だけから、オーナーの直接保有まで想定できません。分割型分割の案では、この違いを改めて確認します。
JTBアセットマネジメント:一部譲渡と共同経営
公表された事実:JTBは2022年4月28日、子会社の合弁化契約を公表しました。対象はJTBアセットマネジメントです。施設運営管理、不動産仲介・コンサルティング等を手掛けます。JTBは、その株式の一部を日本管財へ譲渡しました。日本管財の公表では取得割合は40%です。取得予定日は2022年7月1日でした。その後の決算説明資料でも、同日の出資を確認できます。JTBは、不動産関連事業の推進体制強化と説明しています。
アドバイザーとしての考察:売り手が何を手放し、何を続けるかを分けて考えます。全株式を売って退出する場合と、共同経営は違います。価格以外の交渉事項も変わります。営業方針、人員、投資、配当、追加出資を定める必要があります。再び株式を売るときの条件も検討します。オーナーが株主として残るなら、初回の金額だけでは選べません。
顧客基盤は強くても、不動産を運営する人材が少ない会社もあります。専門会社との提携を含めて比較すると、選択肢が広がります。地域で長く営業するメーカーが、賃貸ビルを持つ例を考えます。テナントや地元企業との関係は、売り手の強みになります。一方、入居者募集や設備管理は、専門会社が得意かもしれません。工事発注や法令対応も、役割分担の対象です。強みを持ち寄れる範囲を定め、全部売却と保有の間も検討します。
分割型分割の検討にも役立つ、部分売却の判断軸
部分売却では、将来の追加売却も最初の交渉で取り上げます。意見が一致しないときの対応も、先に決めるべきです。後継者がいないオーナーが、少数持分を残す場合を考えます。数年後に換金する仕組みが必要かもしれません。家族が賃貸収入を維持したい場合は、配当方針も重要です。修繕のために利益を留保する年があり得るからです。「何%売るか」に加え、誰と、いつまで、どう決めるかを考えます。
一般に、40%という割合だけでは意思決定権は分かりません。議決権、定款、株主間契約、役員指名、留保事項を確認します。重要事項への拒否権が、少数持分の意味を変える場合もあります。追加出資の義務や売却時の制約も、権利と一緒に整理します。少数持分の価格も、会社価格に割合を掛けるだけでは決まりません。取得する権利や制約を含めて検討します。公表割合を、自社の価格へ機械的に当てはめないようにします。
切り出した事業の出口は、一度の決済とは限りません。共同経営で運営を整え、その後に全体の承継を考える案もあります。最初から完全売却する案もあり、共同経営が常に有利ではありません。経営判断から退くことが最優先なら、部分売却は合わない場合があります。取締役就任や継続支援を求められる可能性があるからです。まず関与の程度を決め、それに合う相手と持分を選びます。
近鉄グループ:不動産の所有を変え、運営を続ける
公表された事実:2021年10月1日、国内8ホテルの合弁事業を開始しました。公表したのは、近鉄・都ホテルズとブラックストーンです。両者が出資する特定目的会社が、ホテルを取得する仕組みです。近鉄・都ホテルズが運営を受託します。ブランドや運営ノウハウと、不動産投資の知見を組み合わせます。所有者と運営者として、役割を分担しています。ホテル運営を全面的に終了した事例ではありません。
アドバイザーとしての考察:施設型事業では、土地建物と営業が一体に見えます。しかし、価値を生む仕組みは異なります。所有には、修繕、資金調達、長期の資産管理が必要です。運営には、予約、接客、採用、清掃、販促などが必要です。それぞれに適した資本と運営者を組み合わせます。この考え方は、店舗、倉庫、工場を持つ企業にも役立ちます。
ホテルの所有・運営分離と、工場の売却後の賃借は違います。収入の配分、設備更新の負担、運営者の義務が異なります。契約終了時の扱いも同一ではありません。応用するときは、何を売るかを区別します。建物を売るか、土地を残すか、事業を売って建物を貸すか。本業を続けながら建物を売る案もあります。この関係を明確にすると、買い手へ提案が伝わりやすくなります。
分割型分割を使う場合も、操業の条件を先に決める
操業を続ける条件は、価格と同じ段階で交渉します。期間、更新、解約、賃料改定、修繕、設備所有を確認します。担保実行時や譲渡時の扱いも重要です。事業売却後に工場を残すなら、長期利用の契約が価格を支えます。建物を第三者へ売る場合も、本業の利用が続く契約を検討します。短期退去の条件なら、移転費や操業中断を見込まれ得ます。
建物を残して高い家賃を求めると、本業の利益は減ります。本業の買収価格や、設備投資の余力にも影響します。不動産収入と事業価格を別々に最大化するのは難しい問題です。市場賃料と施設の状態を確認します。両事業が持続できる条件を設計する必要があります。
工場、店舗、倉庫には、代替しにくい場所の価値があります。生産設備、荷捌き、冷凍冷蔵設備も関係します。顧客との距離や、従業員の通勤範囲も確認します。周辺坪単価に加え、その場所を使い続ける理由を示します。ただし、その理由だけで過大な賃料を求めないことです。運営費と投資費を含め、本業の支払能力を検証します。
応用では、所有、運営、資金調達の責任を分けて考えます。誰が担うと続けやすいかを、「売るか残すか」の前に確認します。所有を変えて営業を続ける案も、選択肢に入ります。引退や承継と、地域の雇用や施設の継続を両立する条件を考えます。成立するかは、収支、契約、買い手の投資方針によって異なります。
分割型分割への応用を、四つの事例から比較する
| 公表事例 | 確認できる方向 | オーナーが検討する問い |
|---|---|---|
| 三井松島ホールディングス | 歴史的に保有する資産と管理事業の子会社への承継 | 過去の本業で取得した物件を、現在の本業と同じ管理単位に置き続けるか |
| 北海道電力グループ | 不動産賃貸と遊休資産活用の専門会社への集約計画 | 稼働物件と遊休地を分けて説明し、投資判断をまとめられるか |
| JTBアセットマネジメント | 株式の一部譲渡による専門パートナーとの合弁化 | 完全売却の前に、運営の強みを組み合わせる価値があるか |
| 近鉄グループの8ホテル | 所有と運営の役割を分ける合弁事業の開始 | 不動産の所有者が変わっても、本業の継続条件を確保できるか |
各社の方法が、すべての中小企業に適するわけではありません。共通するのは、会社全体に埋もれた不動産を分けて考える点です。資産、管理、運営、株式の所有を整理しています。自社でも、オーナーと買い手の希望を同じ項目で並べます。何を変えれば合意に近づくかが見えてきます。
分割型分割の売却相談で確認する五つの問い
一つ目は、手放す仕事と残す資産が同じかです。賃貸収入は残したいが、入居者対応は続けたくない。工場の所有は残したいが、事業経営から退きたい。不動産も本業も、まとめて換金したい。希望によって、必要な契約と買い手は変わります。「不動産を残す」に加え、どの判断から退くかも伝えます。相談の相手が、役割分担まで考えやすくなります。
二つ目は、移す事業が単独で収支を成立させられるかです。本業の社員やシステムを使う賃貸管理は、調整が必要です。部門利益が、そのまま独立後の利益になるとは限りません。分離後の保険、会計、管理、人件費、借入、修繕費を見積もります。本業との契約も定めます。買い手の評価と、自社が保有する場合の資金繰りの両方に必要です。
株式・利用条件・実行準備を分割型分割の案に結ぶ
三つ目は、分離した会社の株式を最後に誰が持つかです。本業の子会社に残すか、オーナーが直接持つかを決めます。家族への承継か、第三者取得かも選択肢です。決まらなければ、分割型分割を含む方法を比較できません。資産の移転図と、株式の所有図を両方作ります。売却実行後の状態まで確かめます。
四つ目は、本業が不動産を利用し続ける条件です。土地建物を外して使用条件が不安定になれば、承継は難しくなります。期間、賃料、更新、大規模修繕、設備撤去、保証金を表にします。不動産収益と、買い手側の事業収益を同時に試算します。片方だけを良く見せない説明が必要です。
五つ目は、売却準備の完了を何で判断するかです。分割の登記だけでは、運営準備の完了は分かりません。金融機関の対応、契約整理、管理体制、資料の引継ぎもあります。社内の担当と実行日を決め、取引先に伝える時期も設計します。翌月に賃料を回収する人や、設備不具合へ対応する人を示します。オーナーが退いても動く状態を目指します。
アドバイザーの見解:買い手が判断できる事業を作る
当センターが重視するのは、切り出し後の独立した運営です。本業の承継に必要な利用関係も、明確にします。帳簿上の資産移転だけでは、その状態を作れません。契約、担当者、資金、意思決定の仕組みを整えます。退任する社長にしか分からない連絡先や決裁基準は、文書に残します。曖昧なままなら、買い手は追加費用と不確実性を見込みます。独立後の収支と責任の説明が、価格の議論を支えます。
大企業の事例は、売却倍率の答えをそのまま示すものではありません。目的、対象範囲、グループ関係、運営条件が違うためです。何を先に定めたかを読むと、自社の検討に役立ちます。吸収分割と分割型分割を、同じ分類として扱ってはいけません。前者は会社法上、後者は税務上の区分です。事業の集約と株主の直接保有では、目的も異なります。実行後の株式と資産の帰属を、両方の軸で確認します。
提示価格と実際の手取りを、同じ条件で比べる
実務の提案では、少なくとも三案を同じ前提で比べます。会社全体を売る案、本業と不動産を分けて本業を売る案です。不動産側を売り、本業を続ける案も比べます。所有と運営の分離や部分売却は、希望に合う場合に加えます。価格に加え、税金、費用、借入、継続賃料を並べます。退任後の関与や、実行までの期間も確認します。最高の提示価格と、実際の受取額や望む生活は一致しない場合があります。
事例から学ぶべきなのは、目的に応じて対象と役割を選ぶ姿勢です。会社名や金額を似せることが、自社の正解にはなりません。不動産が本業ではないからこそ、整理して説明する余地があります。創業から蓄積した資産の承継を、本業の売却と同時に考えます。事業を引き継ぎたい買い手と、不動産を評価する買い手がいます。双方へ適切な情報を示すことが、選択肢を具体化する助けになります。
分割型分割を検討してから不動産M&Aを実行するまでの進め方
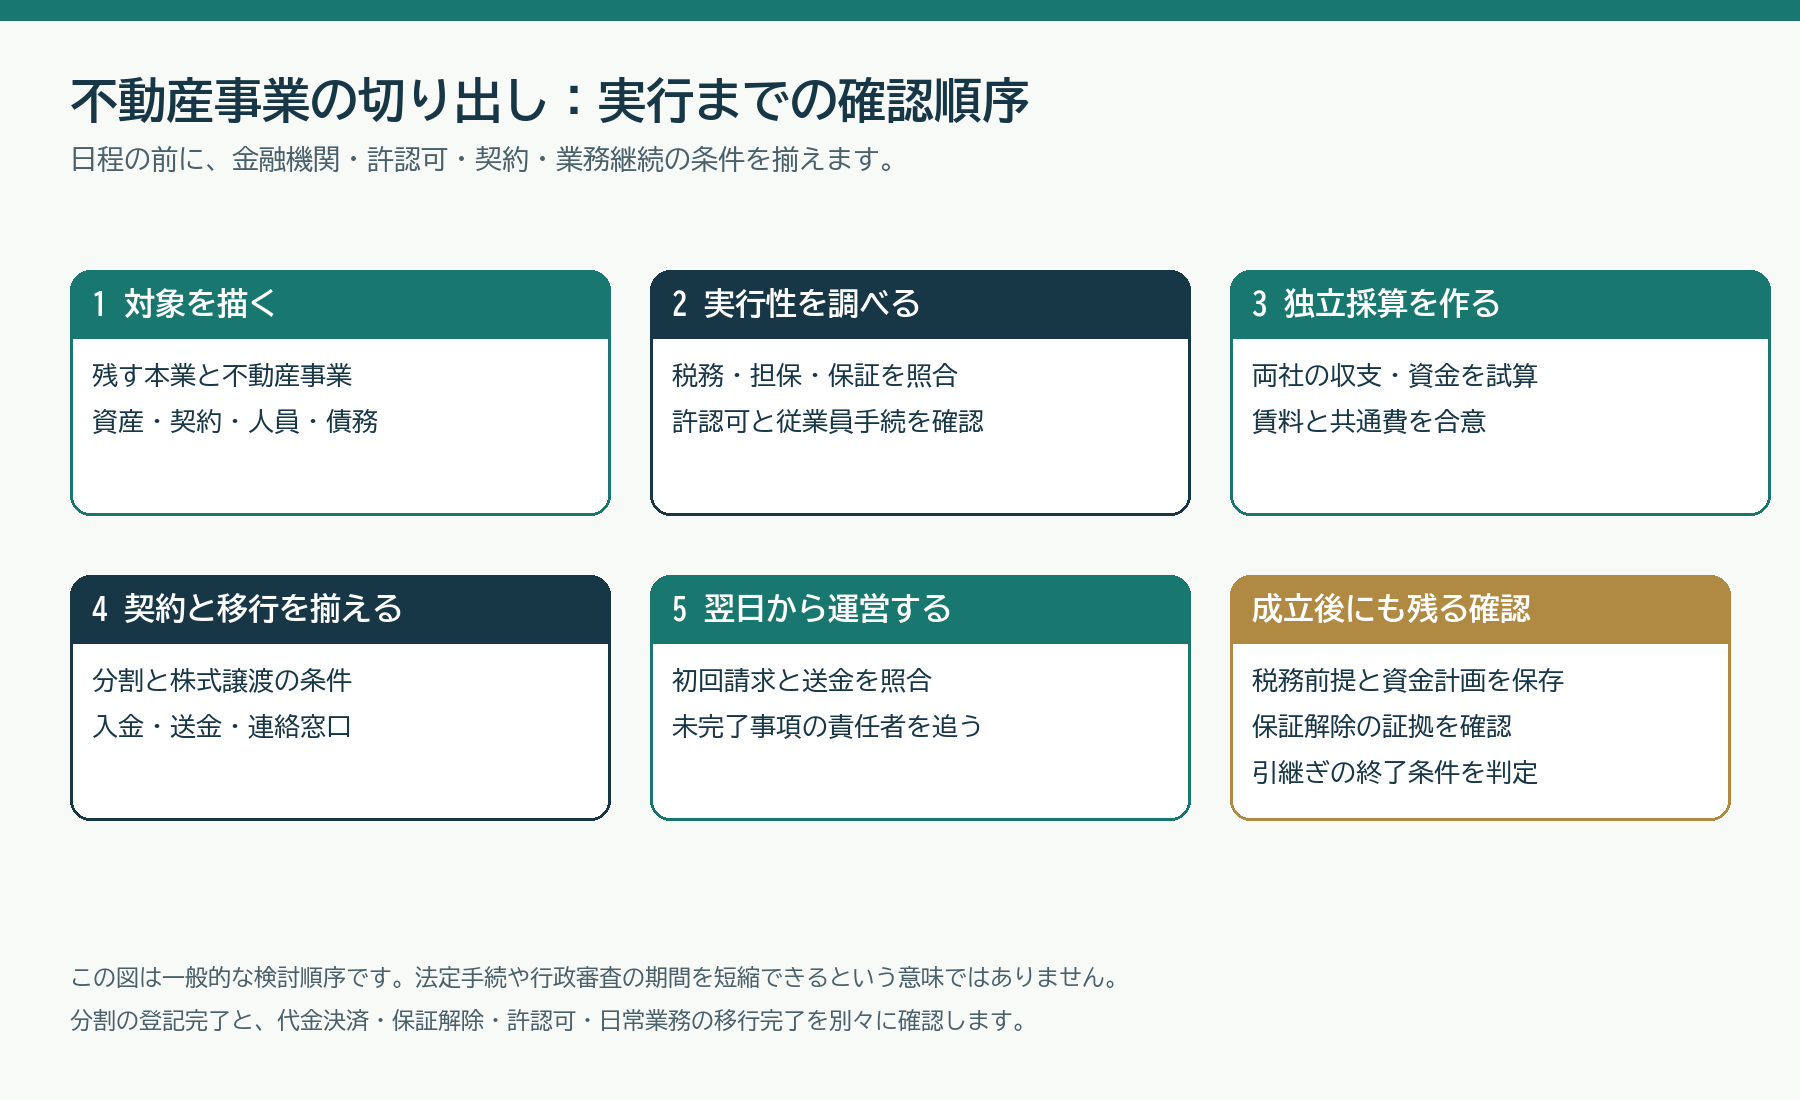
分割型分割の検討資料に、業務の接続を描く
最初の図には、現在の法人と株主を記します。土地建物、従業員、主要契約、金融機関も配置します。家賃や共通費の流れを線で結びます。資産がどこへ移るかだけでは、事業が続くか判断できません。経理が一人で両部門を処理しているかもしれません。代表のメールアドレスへ入居者連絡が届く場合もあります。工場と賃貸ビルの電気契約が共通かも調べます。こうした接続を見つけます。専門家には完成した答えより、こうした実態の分かる図を渡します。
次に、分割後に希望する姿を二案以上で描きます。本業を残して不動産側を売る案、不動産側を残して本業を売る案、親族が双方を保有する案などです。それぞれについて、どの契約や人員を移す必要があるかを確かめます。目的を実現するために不要な再編を重ねないことも大切です。売却先が未定の段階で、登記だけ先行することは慎重に考えます。後の買い手が望む対象と合わない場合があるためです。追加の組替えが必要になり得ます。
分割型分割の価格提示前に、実行を止める条件を探す
借入と担保、主要契約の承諾、行政上の手続を調べます。株主の意思と従業員の承継も重要です。価格が決まっても、これらが取引を止める場合があります。初期段階では未解決の項目も残ります。「未確認」「相談中」「条件付で実行可能」「書面確認済み」を分けます。相談した相手、確認日、対象となる案を記録します。別案へ変更したときは、以前の回答が使えるか見直します。
例えば、銀行が不動産の分割を検討できると回答した場合です。それだけで、承継法人の株式売却まで承諾したとは限りません。分割時の資金関係と、売却後の株主構成を同じ資料で説明する必要があります。許認可が現在の法人にあるかを確認します。新法人が営業開始日に要件を満たすかは、別に確認します。前の段階の了解を、後の段階の完了として扱わない進め方が重要です。
買い手候補には、独立後の事業を提示する
買い手へ渡す資料では、現在の部門利益に加え、分割後の契約、人員、資産、借入、共通サービスを説明します。経理をしばらく売り手が行う前提なら、その期間を示します。料金、作業範囲、移行先、終了条件も定めます。買い手が準備することと、売り手が提供することを分けます。取得後すぐ運営できる範囲を示します。追加準備が必要な範囲も伝えます。
賃貸物件だけを買う候補もいます。管理担当者や運営体制まで引き受ける候補もいます。同じ資料への関心は異なります。前者には物件収支、契約、修繕、権利関係を示します。後者には担当者の役割や業務の継続性も重要です。資料を一律に増やすより、相手の投資対象と一致する説明を整えます。ただし、対象範囲を候補ごとに変えるなら、提示額の比較でも違いを明記します。
分割型分割の検討で、情報開示の順番を決める
本業の従業員や取引先の名前を開示する必要がない段階では、集計情報から検討を始めます。不動産の所在地やテナント構成だけで、会社が特定される場合もあります。社名を消せば匿名になるとは限りません。個別情報の開示時期と、検討不成立時の取扱いを決めます。分割先の人員を集める作業でも、個人データを必要以上に広く共有しないようにします。
分割型分割の基本合意で、価格の対象と前提を揃える
分割を伴う不動産M&Aでは、基本合意の価格がどの状態の会社を前提にするかが重要です。借入を残して売るのか、決済前に返すのかを確認します。余剰現金を抜くのか、運転資金を残すのかも決めます。同じ額面の株式価格でも負担は変わります。分割前の部門を査定した額が、分割後の会社へ当然適用されるとは考えないでください。対象資産・負債と正常利益の定義を併記します。
税務判断や金融機関の回答が未了なら、最終契約・実行に向けた条件として整理します。何が判明すると価格を変えるか、費用を誰が負担するかを確認します。分割だけ実行し、株式売却が中止となる場合も想定します。そのとき残る責任と運営を確認します。売却が成立しなければ元の状態へ簡単に戻せるとは限りません。段階を分ける必要がある場合もあります。途中で止まっても運営と資金を維持できる設計が必要です。
調査では、不動産側の問題と本業側への影響を一緒に追う
不動産の調査で屋上防水や設備更新が必要と分かったとき、買い手は費用と価格への影響を検討します。同時に、本業がその建物を使うなら、工事中の営業、設備停止、搬入制限への影響を確認します。物件評価だけで処理すると、売り手が残す本業の損失を見落とします。案件別に「不動産会社の負担」「本業会社の負担」「テナントへの説明」「実行前に必要な対応」を分けます。
共用設備や敷地の権利は、トラブル時に問題が表れます。平常時の使い方だけで判断しません。給排水設備をどちらが修理するかを確かめます。車両が使う通路を閉じられるかも確認します。防災設備の管理責任者も、具体例で決めます。分割契約に資産名を書くだけでなく、残る両社が日常業務を続ける契約へ落とし込みます。費用を折半する場合も、見積取得と発注承認を決めます。緊急時の判断と支払時期が曖昧なら、争いが残ります。
分割型分割の書類と株式譲渡契約の対象を照合する
分割計画・契約、株式譲渡契約、不動産一覧、債務一覧、賃貸借、移行サービス契約の対象を照合します。別々の専門家が作る資料では、物件の表記、残高の基準日、契約の名称がずれることがあります。法律文書は専門家と確認します。実際に移すものと残すものが、各書類で一致するかも照合します。担当者が横断して確認する体制を置きます。
分割前の出来事が、分割後に判明する場合もあります。そのときの責任分担を契約で考えます。未払費用、過去の修繕不備、テナント紛争を想定します。保証金返還や税務調査も考えます。補償の対象、期間、金額、請求手続を確認します。売り手が何でも引き受ける約束にすると、手取りと退任後の生活を測れません。一方、把握した問題を伏せれば信頼と契約履行に影響します。事実を共有し、責任の範囲を具体化します。
分割型分割を伴う決済で、代金と営業継続を確認する
必要な承認・登記・株式移転・入金の順序を関係者で共有します。同日にまとめる場合も、各手続の効力発生時点を確認します。何を確認すると次へ進めるかも明確にします。物件の借入返済と担保解除、個人保証の変更は、代金の着金とは別の確認です。取引が成立したことを、オーナーの保証責任がすべて消えたことと同じ扱いにしません。
賃貸事業では、決済日をまたぐ賃料、敷金・保証金、修繕発注、保険、税金等の扱いを一覧にします。入金口座を変える場合は、テナントへの案内と実際の入金を照合します。旧口座へ入った金額を誰がいつ新会社へ送るかも決めます。所有権や株式の移転が完了しても、入金処理が前の会社へ戻り続ければ、分割後の資金管理は安定しません。
分割型分割後の初月に、数字と連絡窓口を点検する
分割後の第一回の請求、家賃入金、給与、借入返済、会計締めを確認します。本業が支払う賃料と、不動産側が受け取る賃料を照合します。共通費が契約どおり請求されているかも点検します。担当者が新法人の権限で発注できるかも確かめます。一か月の正常運営を一つの区切りとして、未完了の事項を期限と責任者付きで残します。
オーナーへすべての問い合わせが戻る状態は、二つの会社を作っても経営責任が分かれていない状態です。賃貸側と本業側の窓口、緊急時の判断者を明示します。元オーナーが補足する場合も、主担当を交代させます。引継ぎ協力の終了を、単なる日付だけでなく、必要な契約・請求・担当紹介が終わった状態で判断します。分割型分割を活用した承継の成果は、法人の数より、誰が自立して判断し支払えるかに表れます。
不動産事業を切り出す前に用意する、オーナーの実務資料
初期段階では、資料の完成度を一律に高めるより、所在と不足を把握します。以下は分割と売却の設計を具体化するための資料です。買い手へすべてを同時に渡す一覧ではなく、社内と専門家で確認する範囲を決めるために使います。
| 資料 | 分割で確認すること | 判断につなげる使い方 |
|---|---|---|
| 株主・法人の関係図 | 現在と分割後の持株、売る株式の持ち主 | 代金の受取先と意思決定者を特定する |
| 物件・権利一覧 | 法人と個人の名義、利用者、境界、共用設備 | 本業の利用条件と対象資産を決める |
| 借入・担保・保証一覧 | 残高、資金使途、担保の交差、個人保証 | 金融機関へ二つの会社の姿を説明する |
| 物件別収支と修繕履歴 | 賃料、空室、未回収、設備更新、保険 | NOIと将来の現金支出の前提を作る |
| 本業・不動産の部門会計 | 共通費、社内取引、現在の利益と独立後の利益 | 評価の二重計上と費用の脱落を防ぐ |
| 契約・許認可の台帳 | 名義変更、承諾、営業開始に必要な手続 | 価格が決まっても実行できない条件を発見する |
| 人員と実際の役割 | 兼務、主な担当業務、移す人と残す人 | 必要な労務手続と独立費用を確認する |
| 両社の資金計画 | 決済資金、税、費用、毎月の運転資金 | 代金受領後も本業を続けられるかを見る |
| オーナーの条件表 | 残す資産、退任、家族の役割、必要資金 | 制度より目的を優先して手法を比較する |
資料の基準日と両社間取引を揃える
各資料に基準日を付けます。借入が月末、不動産収支が決算期、現預金が前日という例です。時点がばらばらだと、価値の橋渡しが合いません。速報値は速報と表示し、確定後に差額を説明します。資料が足りない場合は、誰へ照会するかを示します。取得に必要な時間も記します。「ない」という報告だけで終えません。営業を続けながら調査を進めるための工程が具体化します。
当センターは、分割前に両社間の新たな取引を書き出すことを勧めます。家賃などの条件が、独立後の収益と責任を左右するためです。本業から不動産への家賃、不動産から本業への事務処理料、共同で使う設備費、立替精算を列挙します。曖昧な条件のまま別の株主へ売ると、運用が難しくなります。同じオーナーの間では許されていた方法も、第三者間では続かないためです。
分割型分割と不動産M&Aを考えるオーナーのよくある質問
本業が製造業や小売業でも、不動産事業だけを売却できますか。
不動産の所有・賃貸・管理等の実態と切り出し可能性を調べたうえで、会社分割や事業譲渡、資産売却などを検討できます。会社の業種名だけで決まりません。本業が使い続ける物件なら賃貸条件、借入に共通担保があるなら金融機関との調整が重要です。まず物件、契約、人員、債務を並べ、本業を止めずに分けられる範囲を探します。
分割型分割をすれば、オーナーが不動産を直接所有しますか。
典型的な株式対価の設計では、不動産を承継法人が所有し、オーナーはその法人の株式を持つ関係を考えます。個人が建物の所有権を直接取得することとは異なります。会社の現金を個人が自由に使えるようになるという意味でもありません。具体的な対価と持株関係は、分割計画と税務上の定義を照合して確認します。
分割型分割で切り出した会社をすぐ売れば、税金を抑えられますか。
株式売却を予定していること自体が、分割時の適格判定に影響する場合があります。不動産側を売る案と本業側を売る案では、支配関係の継続等の検討が同じとは限りません。分割だけを税理士へ説明して後から売却計画を追加するのではなく、最初から売却までの全体像を確認します。法人税、株主側の課税、地方税等もそれぞれ検討します。
分割すると、本業の株式価格も高くなりますか。
大きな不動産を対象外にすることで、本業の買い手の必要資金を減らせる可能性があります。一方、本業へ新たな賃料や共通費負担が生じれば、独立後の利益は減る場合があります。対象が分かりやすくなる効果と、経済的な価値が増えることを区別します。分割前後の利益と資金繰りを比較し、実際の候補先の評価を確認します。
不動産側の家賃を高く設定すれば、全体の売却価格も上がりますか。
不動産側の収入が増える一方、本業側の利益と支払能力が下がります。第三者間で継続できる条件か、本業が払えるか、地域の比較や物件条件に整合するかを確認します。両側へ異なる評価方法を使って見かけの価値を増やしても、買い手が同じ前提を受け入れるとは限りません。評価章の仮定例のように、双方を合わせて検証する必要があります。
一つの物件しかなくても、会社分割を使う意味はありますか。
物件数ではなく、権利関係、含み損益、契約、本業との接続、実行費用を見て判断します。資産の直接売却や保有継続の方が目的に合う場合もあります。分割によって買い手が明確になり承継しやすくなる便益が、設立・登記・専門家費用・事務負担を上回るかを比べます。手法を採用すること自体を成果にしません。
借入は、不動産を移す会社へ自動的に全部移りますか。
どの債務を承継させるか、債権者保護や契約の条件をどう満たすかを確認します。資産の名義移転と、借入・担保・保証の整理は別の論点です。金融機関がどの法人の返済能力を見て融資していたかによって調整が変わります。借入を売却対象へ移したいという希望だけで、旧法人や個人の責任が消えるとは考えないでください。
従業員が不動産管理と本業を兼務している場合はどうしますか。
実際の業務割合、指揮命令、必要な能力を確認し、労働契約承継等の手続を専門家と検討します。会計上の配賦割合だけで所属先を決めると、どちらの事業にも必要な仕事が不足することがあります。兼務を続ける場合も、出向や業務委託等の適否、費用、情報管理、担当者の負担を確認します。名前を移すだけで独立運営ができるとは限りません。
宅建業免許がない会社の賃貸不動産でも、M&Aの対象になりますか。
自社所有物件を賃貸する事業と、他人の不動産を仲介する事業では規制上の整理が異なります。所有物件の賃貸という説明だけで、付随する仲介・管理業務の必要手続まで判断しないことが大切です。買い手へ移す実際の業務を列挙し、どの法人に免許・登録・人員体制が必要かを所管行政庁等へ確認します。
親族へ不動産会社を残し、本業会社を第三者へ売る場合は何が重要ですか。
本業の買い手と親族が、今後も貸主・借主として関係を続ける場合、賃料、期間、修繕、更新、売却、担保実行時の影響を確認します。株式の保有だけでなく、親族が不動産会社の判断と資金負担を担えるかも検討します。適格判定、株主間の関係、相続等の個別論点は全体の承継計画と合わせて確認します。
分割型分割の後、売却せず二つの会社を持ち続ける選択もできますか。
所有と責任を分ける目的で再編し、保有を続ける案も比較できます。ただし、法人ごとの決算、契約、資金繰り、管理の費用が増えることがあります。後継者の役割が明確になる便益と、運営負担を同じ表へ置きます。将来売却する可能性があるなら、その予定が現在の税務判断等へどう影響するかも専門家へ伝えます。
相談前に、不動産鑑定や分割手続を始める必要がありますか。
初期相談では、物件の用途、所有名義、賃料、借入、本業との関係、オーナーの希望を分かる範囲で整理します。正式な評価や登記を先行するより、何を判断するためにどの調査が必要かを決める方が合理的です。売却をまだ決めていなくても、対象設計と比較の材料を確認できます。契約や資産の移転は、条件と影響を整理してから行います。
本業と不動産、それぞれの承継を一枚に描くことから始める
不動産M&Aと分割型分割の検討では、売る部分の価格と、残る部分の生活・経営を同時に考えます。会社全体を引き継ぐ方法が合う場合もあれば、不動産を分けることで候補と責任が整理できる場合もあります。物件の高値だけで判断せず、本業の利益、賃貸条件、借入・保証、家族の役割、税金と費用を重ね、実行後に続く状態を選ぶことが大切です。
当センターは、異なる買い手が必要とする資源を分けて説明し、オーナーが守りたい本業や家族の資産を取引条件に反映することを重視します。分割型分割の検討では、誰が何を持ち、誰が払うかを説明します。誰がどの責任を終えるかも確認します。その状態へ進めることが、売却・事業承継の出発点です。
不動産事業の切り出し・売却・事業承継を相談する
本業が不動産ではない会社でも、保有物件、賃貸事業、本業との関係から選択肢を整理できます。売却対象や時期が決まっていない段階からご相談ください。
当センターへの会社・事業のM&A支援手数料については、相談窓口の案内をご確認ください。物件の直接売買、税金、登記、鑑定、法務・税務等の外部費用は、別の費用として検討します。
参考文献・一次情報
公表事例と制度・市場情報の確認に用いた一次情報です。確認日:2026年10月1日。制度の適用と取引条件は、実行時点の情報と個別事情に基づいて確認します。
会社分割・税務の一次情報
- 国税庁:措置法第70条の7関係(会社分割の会社法上の区分)
- 国税庁:いわゆる三角分割(分割型分割)に係る適格要件について
- 国税庁:企業グループ内の分割型分割における株式の保有関係について
- 財務省:組織再編税制に関する資料
- 国税庁:いわゆる三角分割(分社型分割)に係る適格要件について
- 国税庁:分割対価資産がない分割型分割に係る適格判定について
- 神奈川県:会社分割に係る不動産取得税の非課税措置について
- 国税庁:法人税基本通達 第4節 組織再編成
- 東京都主税局:会社分割に係る不動産取得税の非課税措置について
許認可・担保・債権者保護・労務の一次情報
- 国土交通省:宅地建物取引の免許について
- 国土交通省 関東地方整備局:賃貸住宅管理業 よくある質問(FAQ)
- 国土交通省:賃貸住宅管理業登録の方法
- 国土交通省:建設業許可の事業承継等の事前認可制度
- e-Gov法令検索:民法 第398条の10(根抵当権と会社分割)
- e-Gov法令検索:会社法 第789条・第799条・第810条等(債権者の異議)
- 厚生労働省:企業組織の再編に伴う労使関係について
- 厚生労働省:会社分割に伴う労働契約・労働協約の承継に関する指針(2026年9月14日会議参考資料)
市場動向・事業価値評価の一次情報
- 国土交通省『令和8年都道府県地価調査の実施状況及び地価の状況』(2026年7月1日価格時点・2026年10月1日確認)
- 日本銀行『金融市場調節方針の変更について』(2026年9月18日公表・2026年10月1日確認)
- 国土交通省『不動産価格指数』公表延期のお知らせ(2026年9月28日告知・2026年10月1日確認)
- 中小企業庁『2026年版中小企業白書・小規模企業白書の概要』(2026年4月公表・2026年10月1日確認)
- 経済産業省『中小M&Aガイドライン(第3版)参考資料』(2024年8月30日公表・2024年9月17日修正・2026年10月1日確認)
- 国土交通省『地価公示制度の概要』(2026年10月1日確認)
- 国土交通省『法令・不動産鑑定評価基準等』(2026年10月1日確認)